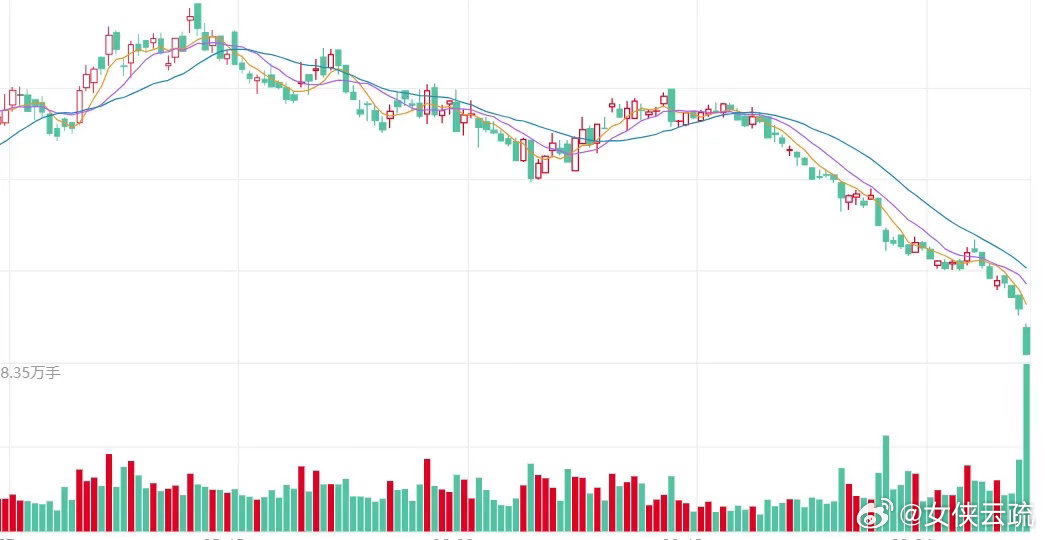
宁德时代跌超 12%,股价自 2026 年 5 月 7 日高点回撤超 50%,发生了什么?
今天宁德时代盘中大跌超 12%,从 5 月历史高点算起,股价已经腰斩,成为创业板调整的核心拖累,核心导火索是昨晚落地的三季报,叠加行业长期逻辑的重定价。
财报上看,公司三季度营收 1652.21 亿,同比增长 58.58%,营收规模依旧强劲,但利润严重失速,归母净利润 212.46 亿,同比仅增 14.54%,环比还下滑 5.77%。
单季毛利率 20.69%,创下 2022 年四季度以来新低,利润增速远远跑输营收,市场最在意的盈利能力快速走弱,是资金抛售的直接原因。
管理层在业绩会上解释,盈利承压来自三方面:出口退税率下调、9 月起新增电池消费税、产品结构里低毛利订单占比抬升。
往产业层面看,最大的变化是下游格局的重塑。
头部车企都在推进自研电池、扶持二三线电池厂商,“去单一供应商化” 持续推进,理想、小米、小鹏等主力客户纷纷导入欣旺达、中创新航、国轩高科,宁德时代的独家供应份额持续被分流,市场不再默认它可以持续拿到高毛利订单。
同时行业供给过剩的压力没有缓解,二线电池厂持续扩产、低价抢单,价格战反复压制电芯报价。
原本寄予厚望的储能业务,近期装机落地节奏不及预期,机构下调储能全年需求预测,动力电池 + 储能两条增长曲线同时被打折扣。叠加海外贸易壁垒增多,出口业务的不确定性上升。
简单来说,市场之前给宁德时代的定价,是 “高份额 + 稳定高毛利” 的成长龙头估值;现在份额见顶、毛利率下行、需求预期下修,估值体系被重新打碎。
短期是财报利空集中兑现,中长期是动力电池行业从增量扩张,转入存量博弈、利润重新分配的阶段。
风险提示:以上仅为盘面与产业逻辑复盘,不构成任何投资建议,锂电板块供需、价格变化波动极大。