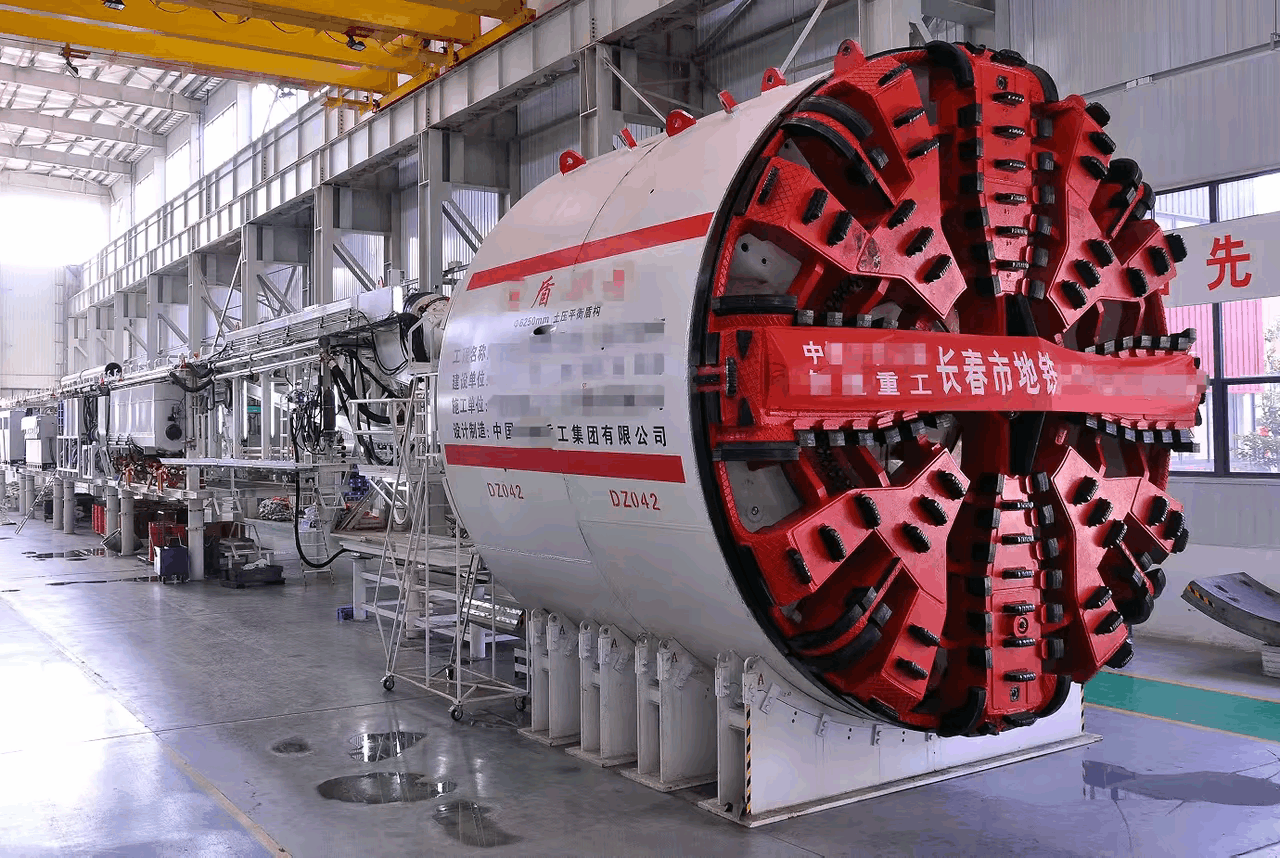
越南开启了反制裁,起因是我们严格审批盾构机的出口。不是禁止出口盾构机,而是先递交资料,拿到出口许可。为什么要拿到许可才行?因为越南想压低价格,全世界主流的盾构机基本只有中国、德国、日本、瑞士。德国的海瑞克做的比较早,多年前我们都是进口的德国海瑞克盾构机,随后在德国海瑞克的基础上进行了盾构机研发。
所谓“反制裁”,河内官方从未正式宣布过,更多是舆论场的概括。真正发生的事,是一张审批表的落地。10月19日第50号公告把整机、刀盘、主驱动、再制造技术全链条纳入许可管理,11月18日生效。合规民用项目照常申请,机器照卖,隧道照挖。被抽掉的,是越南手里那张让中国厂商互相杀价的底牌。
越南的算盘打得精细。五条地铁、253.5公里、350亿美元、100多台盾构机,单子往桌上一拍,让中铁装备、铁建重工、中交天和互相往下踩,再拿着中企报价回头压海瑞克。这套打法在过去屡试不爽,因为中国厂商确实卷,为了抢单,地板价都敢报。
许可审批一落地,桌对面坐着的就不再是几个急着签单的业务员了。报什么价、什么时候交、卖给谁、用在哪里,都得过同一道审批关。越南过去面对的是几个可以分化的卖家,现在面对的是一个统一的规则出口。你让A厂报低价,A厂说“报了也批不下来”,这价还怎么压?
那越南能不能扭头全买海瑞克?账算不过来。据行业估算,海瑞克同规格设备的价格大约是中国产品的两到三倍,100台全部转向西方供应链,设备款就要多掏数十亿美元。350亿美元的总盘子里,土建、征地、车辆、信号全在分账,设备端腾不出这个空间。更扎心的是,海瑞克相当比例的盾构机就在广州基地完成总装,原产地写的是中国,第50号公告照样管得住。
产能是另一道硬墙。据行业估算数据,全球混合式盾构机年产能大约70到90台,海瑞克德国工厂的排期根本吃不下100台集中订单。河内喊的是2030年底通车,倒排工期,100多台设备不可能排着队等一条以年为单位的交付长龙。
真正让越南难受的,还不是设备本身。越南本土没有盾构机研发制造体系,液压、主轴承、电控和特种钢的配套基本空白,过去全国用过的盾构机屈指可数。100多台机器同时下井,操作机手从哪里来,维修备件从哪里走,刀盘磨了谁来换,这些问题比“买不买得到”更现实。第50号公告连刀具、螺旋输送机、管片拼装机全列了进去,买得起设备,养不起维护,机器挖到一半没零件换,才是真正的死结。
放在更大的盘子里看,越南2026年上半年对华贸易逆差772亿美元,前8个月扩大到1077亿,盾构机这笔账在双边贸易结构里连零头都算不上。但恰恰是这种“零头”,最能说明一件事:当买方习惯了用卖方的内卷当筹码,卖方一旦把规则收回去,买方手里就只剩嘴硬。
个人视角:这件事真正值得琢磨的地方,不在越南,而在中国自己。盾构机从进口一台要花天价,到如今占全球七成市场,整机国产化率超过95%,靠的是几代工程师在工地上啃出来的硬功夫。可硬功夫换来的,是整机出口环节的利润薄得让人心疼,同规格设备海外同行报价能高出好几倍。主轴承这类命门部件国产化率还在爬坡,远没到可以松口气的时候。出口许可审批,表面上是管越南,骨子里是管自己人别再流血抢单。规则权这东西,从来不是靠嗓门大拿到的,是靠产业链一寸一寸垒起来的。越南这口气咽不咽得下不重要,重要的是中国盾构机终于不用跪着卖了。
各位读者你们怎么看?欢迎在评论区讨论。