印度这回真是搬起石头砸了自己的脚。一边在边境搞小动作,一边又疯狂依赖中国制造。可他没想到,中方这回动真格了!不点名、不吵架,直接一纸公告宣布 11 月 18 号起实施管制。这种 "外科手术式" 的精准反制,让印度那些重大工程,瞬间陷入了停工倒计时。
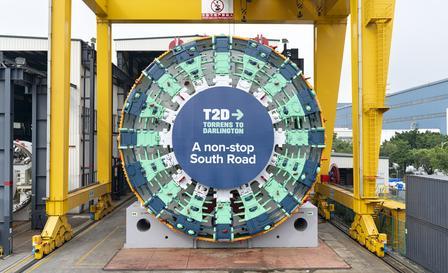
10 月 19 日,商务部和海关总署甩出个 2026 年第 50 号公告,矛头直指盾构机、硬岩隧道掘进机,连带着步履式挖掘机、高原型湿喷机这些关键装备,全都列入管制名单。
仔细看这公告,门道极深。
它不光管整机出口,连刀盘刀具、主驱动系统这些核心零部件,甚至再制造技术都卡得死死的。
最绝的是那条规定,设备只要出了中国国门,谁要是想偷偷转运到敏感争议地区,照样得拿许可。
虽说公告里一个字没提印度,但新德里的各位立马就对号入座了。
10 月 19 日印度报业托拉斯直接跳出来喊惨,说这政策要砸了印度地铁和高铁的锅。
第二天《经济时报》更是急得跳脚,连官员出来说要召集产业界开会找对策。
为什么这么慌?你看看他们手头的活儿。
2024 年印度启动的辛昆拉隧道,全长 4.1 公里,海拔 4800 米。
印方自己明说,这隧道就是为了让军队和装备能全年开到列城去。
再看看孟买到艾哈迈达巴德的高铁项目,那台开挖直径 13.65 米的海瑞克大盾构机,今年 3 月刚从广州港发运过去。
印度人一直以为自己买的是德国大牌就有底气。
2024 年 10 月,印度商务部长戈亚尔陪着德国副总理哈贝克坐德里地铁,当面抱怨海瑞克交不了货,嚷嚷着不买德国设备了。
结果哈贝克一问才知道,这机器根本就是在中国的工厂造的。
现实很打脸,2020 年孟买搞基建的 18 台盾构机,10 台挂洋牌子,全是中国造,剩下 8 台干脆就是中资企业的亲儿子。
这下印度急眼了。
2025 年 7 月 31 日,印度国企 BEML 发文件找咨询公司搞自主研发。
8 月份又放话要砸 12 亿美元搞个 7 年激励计划,想拉 18 亿美元投资自己造盾构机。
看到这,不少人觉得这就是中国卡印度脖子的常规操作。
但如果换个角度看,中方这步棋下的根本不是一城一池,而是在重新定义全球高端装备的规则。
过去几十年,大家脑子里有个死概念,觉得发达国家掌握品牌和图纸,那就是爷爷。
中国不过是个代工的组装厂。
但盾构机这行当,早就把这个老黄历撕了。
20 世纪 90 年代咱们还得花大价钱求着德国日本买设备,修个零件还得看人脸色。
2001 年中国中铁开始死磕自主研发。
2008 年 "中国中铁 1 号" 在天津地铁把地面沉降死死压在 3 毫米内。
到了 2020 年,国产 3 米直径主轴承通过检测,两年后 "中铁 872 号" 在苏州最高月进尺冲到 600 米。
现在国产盾构机国内市占率超 95%,全球份额快摸到 7 成。
这数字背后是啥?是全产业链的降维打击。
很多人有个误区,以为造出个大铁壳子就万事大吉。
其实盾构机这玩意是高度定制化的消耗品。
换个地质,刀盘得换;遇到硬岩,主驱动得调。
现在中铁工程服连德国海瑞克的机器都能改。
原本是土压平衡的 "海瑞克 S589 号",硬是被中国团队塞进一套泥水系统,变成了能双模切换的 "中铁 768 号"。
你买机器只是一次性买卖,后续的零部件供应、设备改造、再制造,这才是真正捏在制造方手里的命脉。
印度想拿 12 亿美元去填这个坑?这算盘打得太响。
建个厂房容易,但特定地质的数据积累,二十年试错砸出来的工程经验,根本不是用钱能砸出来的。
争议肯定有。
有人觉得咱们搞出口管制,是不是逼着印度搞国产替代,最后养虎为患?
这种担心其实没看透工业规律。
复杂装备的壁垒在于持续交付和迭代能力。
你连换把刀都得求人的时候,拿什么搞自主研发?
中国这次管制的核心逻辑,是锁死军民两用装备的最终用途。
你拿民用名义买中国造的机器,转头拉到 4800 米海拔的边境去搞军事运输,这种事以后行不通了。
这不叫卡脖子,这叫按规矩办事。
过去那种西方出图纸、中国出苦力的日子早翻篇了。
当一种装备从设计、制造到维修保养全链路都沉淀在中国本土,这就意味着定价权和分配权发生了转移。
印度这回真该静下心来想想,边境小动作换来的停工倒计时,这账到底划不划算