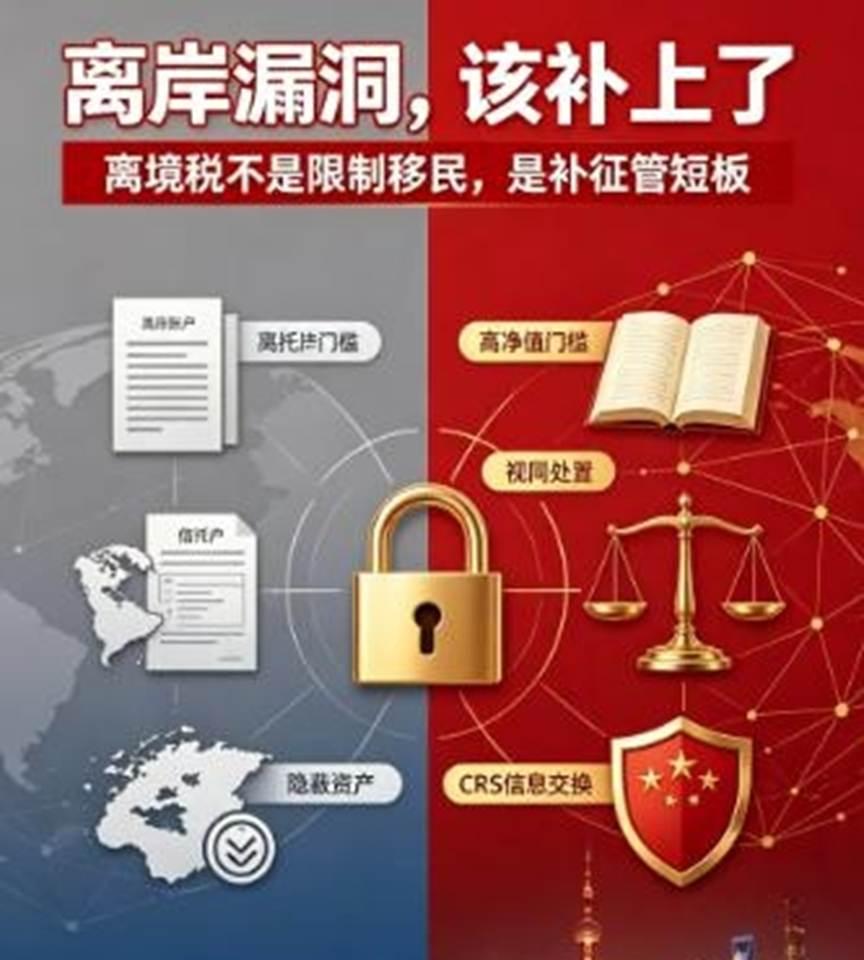
中国富豪们的“海外保险箱”要被撬开了?彭博社近日放出一条重磅消息:中国身家最顶尖的八位富豪,经由离岸信托架构持有的约1400亿美元资产,接下来很可能被罩进更严密的税收监管网里。
一边是动辄数百亿美元的家族财富,一边是即将到来的税务申报期限,这场围绕离岸信托展开的变化,正在引起市场广泛关注。过去,许多企业家把公司做大后,通过境外上市拓展融资渠道,再利用离岸信托安排股权管理和家族传承。如今,随着跨境税收监管规则进一步明确,原本复杂的财富架构也要重新核算。
这究竟意味着什么?难道放在海外的资产都要被征税?答案并没有那么简单。真正值得关注的是,跨境财富管理的游戏规则正在发生变化,依法纳税的要求也越来越明确。
彭博社十月十九日发布的报道提到,全球最富有的五百人中,有八位中国富豪及其受益人可能受到此次政策变化影响,相关持股资产的估算价值约为一千四百亿美元。这个数字相当惊人,但必须分清楚,资产总值不等于应缴税额,更不代表这些富豪已经被认定存在欠税问题。具体税款仍然要根据财产原值、收益情况和个人税务身份等因素核算。
离岸信托究竟是什么?简单来说,就是委托人把财产交由境外受托人持有、管理和运用,并按照信托约定安排收益分配。它可以用于资产管理、风险隔离和财富传承,本身并不等于违法避税。
问题在于,境外注册不等于境外财产与中国税法毫无关系。如果有关个人属于中国税收居民,就需要根据适用规定判断其境外所得是否负有申报纳税义务。过去,复杂的持股结构可能增加核查难度,如今,相关规则更加明确,纳税人就不能再只盯着信托注册地,而忽略实际所得和自身责任。
今年七月二十四日,财政部、税务总局发布关于离岸信托个人所得税有关事项的公告,对个人将财产装入离岸信托、信托存续期间的收益、信托终止清算等环节作出规定。
按照公告,居民个人将财产装入离岸信托时,应以财产装入时的市场价值扣除财产原值和合理费用后的余额,按照财产转让所得申报缴纳个人所得税。信托存续期间产生的相关收益,无论是否实际分配,也需要依照规定申报纳税。有关所得适用的税率及具体计算方式,要根据所得类别和公告要求确定。
这意味着,不能简单地把钱留在信托账户里,就认为所有纳税义务都可以无限期推迟。不过,税收也不是把信托里的全部资产直接乘以百分之二十。真正需要核算的是符合规定的应纳税所得额,而不是账户里的全部财富。
此次公告还明确了历史事项的过渡安排。对于符合条件的二〇二三年至二〇二五年期间装入离岸信托所涉及的应缴未缴个人所得税,以及规定范围内的信托存续收益,纳税人需要按照公告要求申报缴纳。过渡期内完成申报缴税,不加收滞纳金。
十月十九日,国家税务总局进一步发布提示,提醒相关纳税人尽快梳理离岸信托情况,在十月二十二日前完成过渡期内的申报缴税。这也意味着,距离过渡期截止只剩下最后几天,相关个人和家庭需要抓紧核实资料、厘清所得并履行纳税义务。
对于部分持有大量境外上市公司股份的企业家来说,真正棘手的地方可能不只是税率,而是如何确定历史成本、评估财产价值,以及准备足够完整的交易和信托文件。股权可以长期持有,税务核算却需要清晰的账目。若相关资产价值较高,哪怕只是应税所得的计算,也可能涉及相当复杂的专业工作。
还需要注意,国籍并不是判断中国个人所得税义务的唯一标准。公告明确,取得外国国籍或者境外长期、永久居留权,但主要经济利益来源于中国境内的个人,仍可能被判定为有住所的居民个人。具体情况必须依据法律规定和实际事实认定,不能简单理解为换一本护照就能解决所有税务问题。
对于市场关注的富豪减持股份、筹措资金等现象,也应当逐项分析。资产出售可能出于税务安排、投资调整或其他商业考虑,不能仅凭减持行为就断定其目的必然是缴税。至于八位富豪最终需要缴纳多少税款,更需要等待具体情况得到核实。
这场变化带来的启示,其实远不止于富豪群体。随着跨境投资和国际财富管理日益普遍,税收监管需要不断适应新的财产形态和交易结构。规则明确,既有利于维护税收公平,也有助于让合法经营者形成稳定预期。
财富积累值得尊重,但财富越大,越需要把法律责任和社会责任放在心上。离岸信托可以成为管理资产的工具,却不应被当成规避法定义务的挡箭牌。对于企业家而言,真正稳健的财富规划,不是把架构设计得越来越复杂,而是让每一笔资产都有清晰的来源,让每一项所得都有合规的安排。
公平的税收环境,需要每一位纳税人依法履责,也需要监管部门依法依规开展征管,兼顾规则执行与纳税人的合法权益。一个成熟的市场,既要保护合法财产,也要维护公平秩序。
海外资产不会因为距离遥远就自动失去监管边界,财富传承也不能只计算收益而忽视责任。随着跨境税收规则不断完善,透明经营、依法纳税和规范管理,将成为企业家长期发展的重要基础。这才是此次离岸信托监管变化最值得重视的地方。