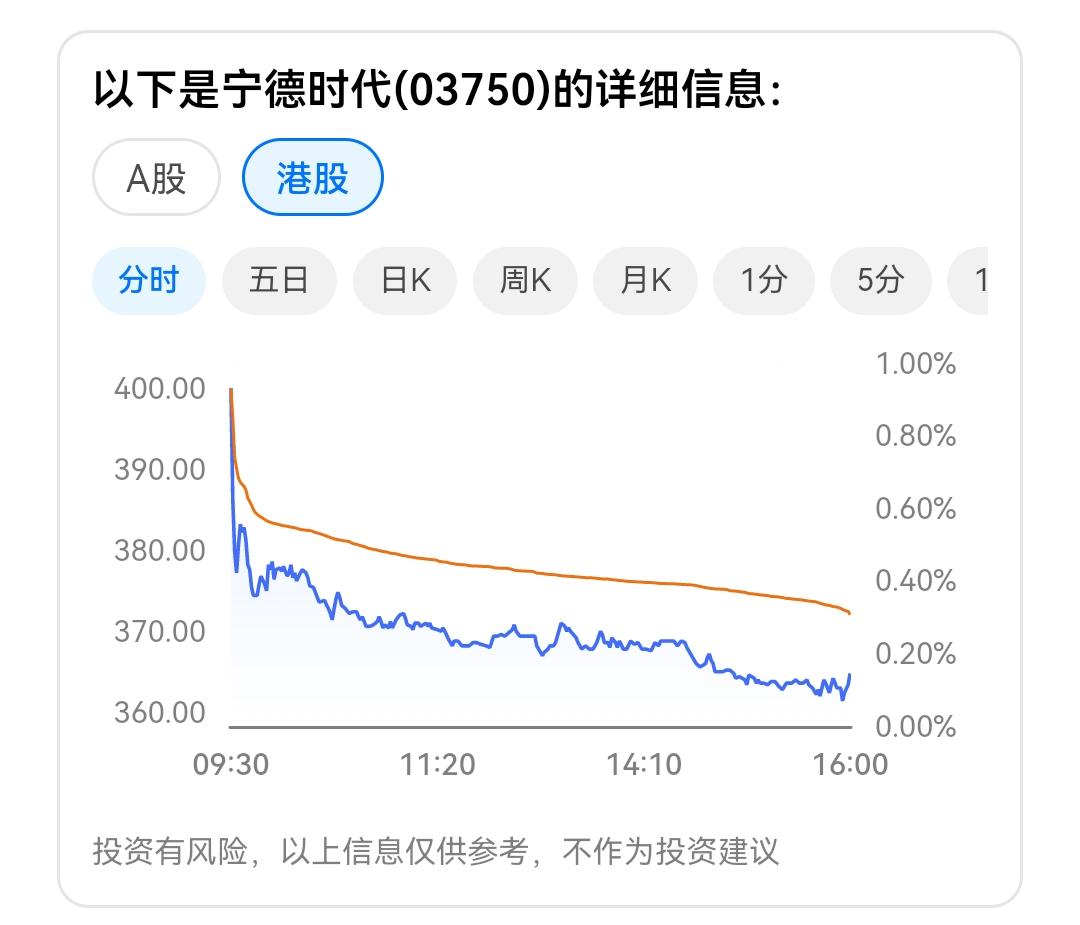
宁德时代股价较历史高点腰斩。
宁德时代当前股价较年内高点已接近腰斩,截至10月21日,其A股收于227.9元,单日大跌12.03%,距离今年创下的467.35元前复权高点,回撤幅度约51%,几乎正好腰斩。对应的H股当日收于364.8港元,跌幅11.41%,较6月3日的792.871港元年内高点回撤约54%,同样处于腰斩区间。这里的“高点”指的是2026年的年内52周高点,并非2021年上市以来的历史最高位。
这次股价大幅下挫的直接导火索是10月20日晚间披露的三季报,这份业绩呈现出明显的“增收不增利”特征,直接打破了市场此前“量增利升”的预期。前三季度公司整体营收4421.37亿元,同比增长56.19%,归母净利润645.30亿元,同比增长31.60%,整体表现并不算差,但核心压力全部集中在第三季度单季。三季度单季营收1652.21亿元,同比大增58.58%,但归母净利润仅212.46亿元,同比增速仅14.54%,环比反而下滑5.77%,扣非净利润的环比降幅更是达到9.84%。同时公司销售毛利率下滑至20.69%,创下2022年四季度以来的新低,销售净利率也来到2024年以来的单季最低水平,经营现金流前三季度同比下滑23.60%,公司解释这是主动缩短供应商账期带来的阶段性影响。
多重因素的叠加挤压,最终推动了这次股价的大幅回调。首先是产品结构的自然稀释,三季度储能电池销量占总销量的比重提升至约四分之一,销量同比增长近60%,但储能赛道本身竞争激烈、对成本极度敏感,大量历史上签订的低价长协储能订单集中在本季度交付,直接拉低了整体盈利水平,动力电池单Wh利润同比下滑约35%,储能单Wh利润同比下滑约38%。其次是行业价格战的持续传导,公司全球市占率仍在稳步提升,2026年1-8月全球市占率约39.4%,国内1-9月市占率约44.16%,但这份份额的提升是跟随下游招标价格换来的,动力电池均价虽环比持平,但单位盈利仍在持续收缩。此外,9月起锂电池恢复征收2%消费税、2027年9月将进一步升至4%,叠加出口退税率下调,相关成本难以完全向下游转嫁,也给后续盈利带来了额外压力。最后,下游车企普遍推进多供应商策略,市场对宁德时代长期强势议价权的预期出现松动,多家外资机构同步下调了公司的盈利预测和目标价,进一步放大了股价的调整幅度。
这次股价腰斩本质上是市场对公司定价范式的切换,从过去的高成长股估值逻辑,转向了普通制造业的单位盈利定价逻辑,属于“杀估值+杀盈利预期”,而非彻底否定公司的核心竞争力。公司的全球龙头地位并未动摇,前三季度日均净赚约2.4亿元,储能和海外需求的长期增长空间依然存在,管理层也表示低价储能长协订单的四季度交付高峰已经过去,后续将转向毛利率更高的储能系统打包方案。后续判断股价能否企稳,核心要跟踪四个关键指标:单Wh利润能否环比止跌、低价储能长协订单的出清节奏、消费税和出口退税的成本传导比例,以及市占率和产品价格的平衡状态,只有单位盈利率先企稳,才会迎来真正的趋势性拐点。
附图解: