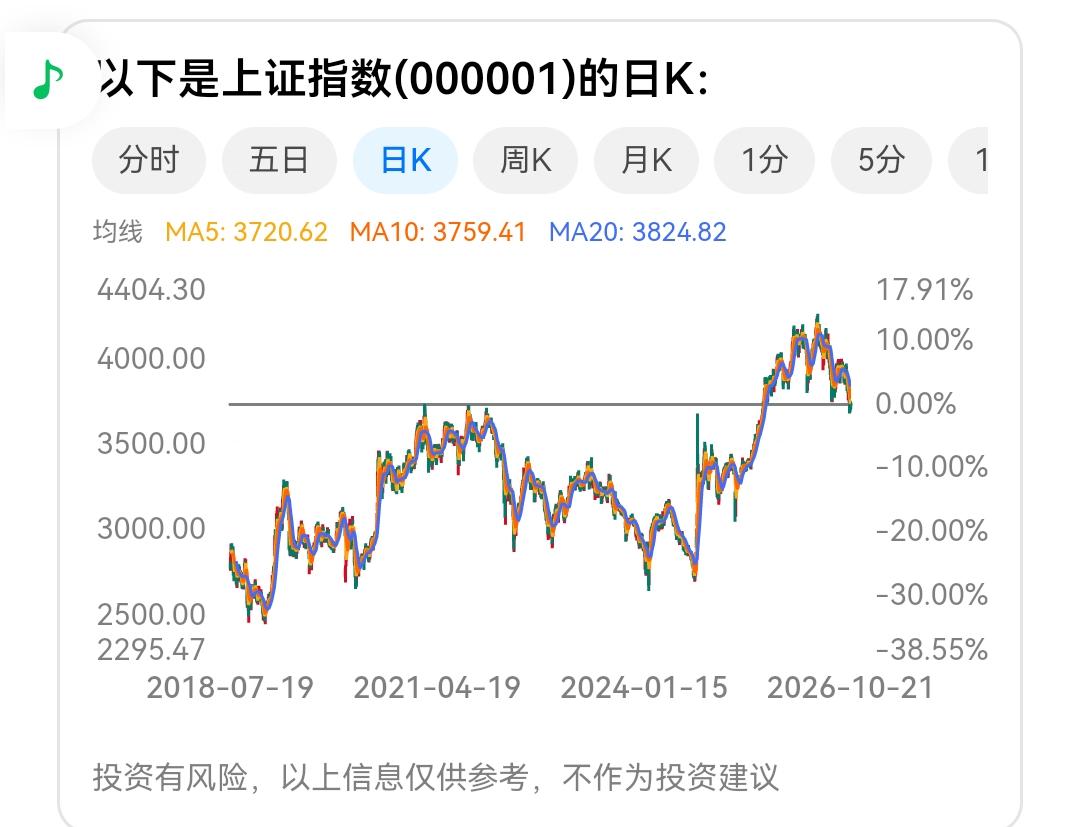
为何看好A股中长期机遇
结论
看好 A 股中长期机遇,核心来自“估值处于低位 + 盈利增速回升 + 长钱持续入市 + 制度红利释放”四重力量同向叠加,它并非来自短期情绪。当前上证指数在 3700 点附近、沪深 300 约 4100 点,前期上涨后出现小幅回调,但支撑中期趋势的基础并未改变。
截至 10 月 21 日,上证指数收于 3713.03 点,日内最高 3743.08 点、最低 3703.12 点,当日跌 0.60%,成交额 6427.52 亿元;沪深 300 收于 4111.93 点,跌 0.97%,成交额 3879.30 亿元。指数虽有小幅回调,但成交依然活跃,说明资金参与度不低,属于上涨后的正常消化,而非趋势逆转。
一、估值:处于全球比较中的低位区域
• 沪深 300 的 PE-TTM 约13.1 倍,处于近一年 1% 上下的极低分位,即比过去一年 98% 以上的时间都更便宜。按 2008 年以来口径,沪深 300 约在 58% 分位,属于中枢附近而非泡沫区域。
• 上证 50 的 PE 约 10.7 倍,中证 500 约 31.3 倍,创业板指约 34.8 倍(处于 2008 年以来 18% 左右的低分位)。
• 沪深 300 的股债收益差约5.91%,已回到历史均值水平,意味着股票相对债券的性价比重新回到有吸引力的位置。
这种“绝对估值不高、相对债券占优”的组合,是中长期资金愿意逆势布局的前提。
二、盈利:从“估值修复”转向“业绩兑现”
• 2026 年上半年,全市场上市公司营收37.76 万亿元,同比增 7.6%;净利润3.58 万亿元,同比增19.5%,增速比上一年全年提升 16.7 个百分点。
• 三季报预告预喜率约84.8%(137 家披露中),63 家预计净利润翻倍。增长集中在 AI 算力产业链(光模块、PCB、覆铜板、测试设备)、涨价周期品(电解铝、煤炭、钛白粉)等方向。
• 关键变化是:AI 算力从过去只停留在概念层面转向能够贡献报表利润,收入与毛利率同步改善,这使成长板块的上涨有了盈利支撑,而不只是估值扩张。
三、资金:低利率“资产荒”下,权益资产的吸引力上升
• 10 年期国债收益率降至1.64%附近的历史低位,而中证红利的股息率约4.2%,两者差距非常显著。对保险、社保、银行理财等追求稳定现金回报的长钱来说,高股息权益资产几乎是少有的替代选择。
• 2026 年中期分红规模达7217 亿元,其中银行 2666 亿元、石油石化 1025 亿元、通信 741 亿元;21 家上市银行中期拟派息超 2600 亿元。分红从“看心情”变成“可预期”,直接抬升了权益资产的持有回报。
• 政策端,央行宣布设立应对非银机构大额赎回的流动性支持工具、SLF 扩围,并研究将公开市场主要操作品种期限切换为隔夜,流动性呵护态度明确,有助于避免因市场内生波动而连锁引发风险。
四、制度:长钱入市和市场生态改革同时推进
金融街论坛释放的信号,可以概括为三条主线:
1. 资产端提质:落实“两创板”改革,完善科技企业识别筛选机制,推进更具包容性的发行上市与并购重组制度,让新质生产力公司更快进入指数。
2. 资金端引长钱:健全长周期考核机制,扩大中长期资金来源与入市方式,首批18 只主动 ETF获批。险资、被动 ETF 占比提升,有助于平滑波动、重塑估值体系,把资金从短期博弈引向长期配置。
3. 生态端净化:加快出台上市公司监管条例,强化分红、回购、退市约束,提升投资者回报的制度确定性。
需要保留的清醒判断
中长期看好不等于没有波折,以下几点需要持续跟踪:
• 结构分化明显:沪深 300 便宜,但科创 50、中证 2000 等部分板块的 PE 仍在 100 倍以上,全面普涨的条件并不具备,机会更偏结构性。
• 盈利复苏不均衡:当前高增长集中在算力链和部分周期品,若中下游需求跟不上,盈利改善的广度可能有限。
• 外部与地产扰动:海外利率路径、关税政策以及国内地产链修复节奏,仍是中期波动的主要来源。
观察指标建议:全 A 盈利增速能否连续两个季度回升、10 年期国债收益率与股息率的差值、偏股型基金与 ETF 的净流入是否持续、以及三季报后盈利预期是否上修。这四项同步改善,中期逻辑就更扎实。
附图解: