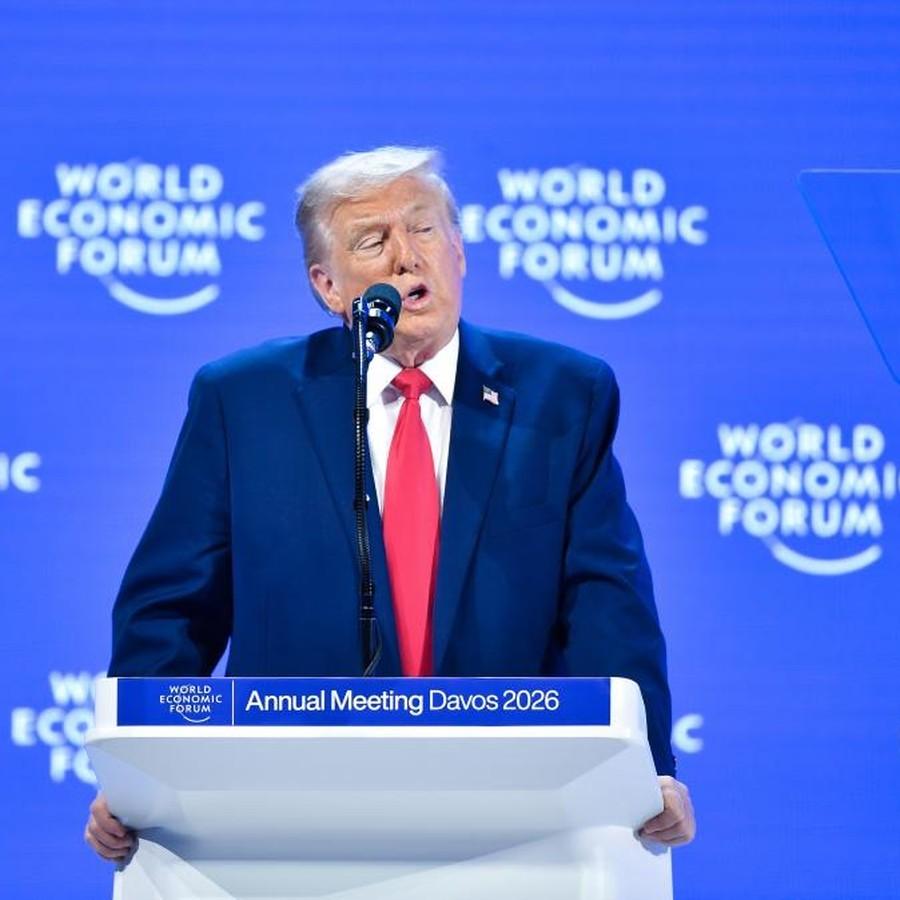
全世界均低估了特朗普,大家本以为他轻率对伊朗动武,把美国拖进了泥潭。可事实上,这场战争只是个工具,是美国收割全球的遮羞布,输赢压根不重要。开火那阵,舆论只顾笑他今天说东明天说西,可这些自相矛盾恰是他放出的交易烟雾;环球股市被搅得忽上忽下,多空两头都被他吃尽,他和小圈子早赚翻了。
2026年3月23日发生的一幕,很值得重新审视。特朗普宣布推迟对伊朗能源设施的打击后,国际油价迅速跳水,布伦特原油盘中一度跌约15%,美国三大股指当天全部上涨超过1%。就在消息公开前约15分钟,原油期货市场出现约5亿美元规模的集中交易,卖单占据明显优势。随后,美国商品期货交易委员会开始关注这类异常交易。
更值得注意的是,这并非孤立现象。路透社5月的交易数据分析显示,3月至4月间,在特朗普宣布伊朗停火、调整军事行动以及涉及霍尔木兹海峡的政策变化前后,市场多次出现时间高度接近的大额看跌原油交易,累计规模可能达到数十亿美元。不过,交易异常与内幕交易之间还有一道法律门槛,交易者身份、信息来源和获利方式没有被最终证明前,不能直接认定存在违法行为。
但另一件已经被美国监管机构坐实的案件,确实给出了警示。8月28日,CFTC公布对加布里埃尔·佩雷斯的处罚决定。佩雷斯曾担任白宫提词器操作员,因为能够提前接触总统演讲内容,他利用非公开信息交易相关预测合约,获利107539.02美元,最终被要求退还利润、缴纳罚款,并接受三年交易禁令。
这说明真正危险的地方,并不只是某一次油价涨跌,而是政策信息与金融交易之间可能存在的时间差。
战争消息天然会改变能源价格、汇率、股市和债券市场。特朗普的政策表态又往往能够直接改变投资者对战争升级或缓和的判断,因此每一次讲话都可能成为巨大的价格信号。10月以来,霍尔木兹海峡安全问题依然牵动油价,布伦特原油仍处于每桶100美元以上的高位,市场已经开始按照长期供应风险重新定价。
我认为,不能简单把这些现象解释成特朗普已经设计好了一场全球收割局,更不能据此断言特朗普本人或其身边圈子已经从中获利。现在能够确认的是,战争预期确实制造了巨大的金融波动,而异常交易也确实引起了美国监管机构调查。真正应该追问的,是谁比市场更早获得信息,以及监管能否把交易链条查清楚。
这件事还有一个更深层的问题。战争可以在谈判桌上暂停,油价也可能重新回落,但信息优势一旦被资本化,市场承担的成本就不会只停留在华尔街。能源价格上涨最终会传到运输、制造和消费端,普通企业和家庭往往没有大型金融机构那么强的风险对冲能力。
中方对此的立场一直比较明确,反对通过武力解决争端,主张美伊回到谈判轨道,同时尽快恢复霍尔木兹海峡正常通航,维护国际能源运输和全球产业链稳定。9月,中方还再次敦促有关各方保持克制,通过对话解决分歧。
所以,我更愿意把这场风波看成一次对美国政治、战争与金融体系的压力测试。特朗普是否真正高明,不应由一句狠话或一次行情来证明;真正值得观察的是,当总统的公开表态足以让全球市场瞬间转向时,美国能否证明这些信息没有被提前变现。
战争输赢终究可以计算,市场信任一旦被透支,却很难用数字轻易弥补。