为何法国先于英国顶不住?不是英国不受能源冲击,而是法国同时踩中:能源系统单点崩溃风险、欧元区财政约束、高财政赤字+高社会脆弱性三重雷;而英国有北海油气家底、独立货币政策、英镑避险属性、产业结构差异做缓冲,所以危机总是法国先显性爆发。
欧洲这轮能源和财政风波,出现了一个值得琢磨的现象:法国街头闹得厉害,金融市场也跟着紧张,英国虽然同样面临物价上涨和借钱成本增加,社会局势却相对平稳。问题不是哪国老百姓更能忍,而是经济冲击传到政府身上以后,两国处理麻烦的余地不一样。
法国眼下最难受的地方,是能源、债务和政治矛盾碰到了一起,想解决其中一件事,很容易牵动另外两件。10月20日,法国10年期国债收益率一度逼近5%,接近24年来的高位。
两国使用同一种货币,借钱的成本却越来越不同,说明投资者对法国财政前景的担心正在增加。法国政府今后发行新债,可能需要支付更高利息,而这笔钱最终仍要从财政收入里拿出来。
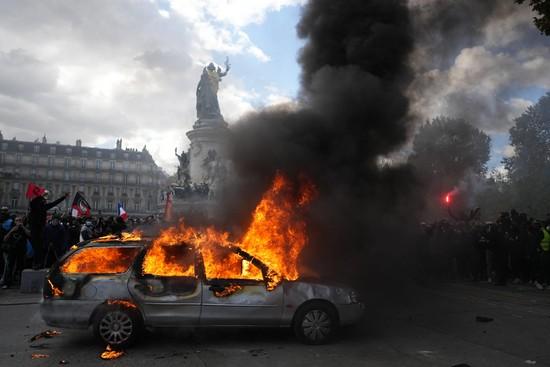
真正让巴黎头疼的,不只是借钱贵了,而是社会已经很难接受继续勒紧裤腰带。10月中旬,法国多个城市发生抗议和骚乱,巴黎、里昂等地加强安全管制。
抗议涉及生活费用、公共服务和教育条件等问题,并非单纯由油价引起。政府希望减少开支来控制债务,民众却担心养老金、学校和日常福利受到影响。
财政改革还没落地,社会阻力已经摆在眼前。
法国这些年积累的债务,已经到了难以轻松消化的程度。英国《金融时报》10月20日指出,法国公共债务相当于国内生产总值的119%左右。
2027年预算如何削减开支,也正在引发激烈争论。如果国际能源继续涨价,政府就面临两难:补贴电费、燃油费,需要增加财政支出;不补贴,家庭和企业的负担又会进一步加重。
能源危机于是变成一道谁来承担成本的难题。
这里还牵涉欧元区制度。法国不是没有中央银行,而是不能单独决定欧元利率。
欧洲中央银行必须同时考虑多个成员国的经济状况,法国即使希望降低融资成本,也不能要求整个欧元区围着自己调整政策。欧盟财政规则同样要求成员国控制赤字和债务。
需要说明的是,这些规则并不禁止法国借款,也不意味着欧洲央行完全不能干预市场,只是法国采取行动需要顾及更多条件。英国少了一层这样的约束。
英格兰银行可以根据本国通胀和经济增长情况调整利率,财政政策也不直接受欧盟预算规则限制。10月17日,英国央行行长贝利表示,目前能源涨价向其他商品价格扩散的程度仍然有限,但不能过早下结论。
当时英国政策利率维持在3.75%,央行还需要观察能源成本是否会持续推高物价。英国有自主调整的工具,却并不意味着可以无代价地使用。
其实,英国自己也被高利率折腾得不轻。
10月以来,英国长期国债收益率处于高位,政府借款和居民贷款都面临压力。2022年特拉斯政府推出缺乏充分资金安排的减税计划,曾引发英国国债市场剧烈波动,证明拥有独立货币不等于不会发生金融危机。
英镑在部分欧洲市场动荡时期可能吸引资金,但不能简单称为稳定的避险货币。一旦英镑贬值,进口石油和天然气甚至可能更加昂贵。
能源供应方面,两国恰好走了不同的路。法国把核电作为发电体系的支柱,英国则保留北海油气生产能力,同时大量使用天然气。
法国核电平时能够提供稳定、低碳的电力,但集中检修和设备故障容易暴露结构上的风险。2022年,法国部分核反应堆受到腐蚀问题和检修影响,电力产量明显下降,甚至一度需要依靠进口电力填补缺口。
这段经历使法国更加重视核电设施的可靠性。不过,法国核电如今已经走出当年的低谷。
法国输电系统运营商RTE公布,2025年核电发电量达到373太瓦时,占全国发电量约68.1%,设备可用情况已恢复至接近危机前水平。法国重新成为重要的电力出口国,化石燃料发电占比也处于很低水平。
因此,法国目前承受的压力,不能简单解释成核电系统再次崩溃。
英国北海油气资源则提供了另一种缓冲。虽然油气田经过长期开发,产量持续下降,但本土开采仍能满足部分需求,还带来税收和就业。
英国拥有液化天然气进口设施以及连接欧洲大陆的管道,采购渠道比较多。问题是英国本土油气产量不足以完全满足消费需求,天然气储备能力也相对有限。
国际天然气价格一旦持续上涨,英国居民的取暖账单和企业能源成本照样会受到影响。两国经济结构的差异,让价格上涨产生了不同的连锁反应。
法国保留了航空航天、汽车、化工、农业等产业,柴油、电力和运输成本变化会影响许多生产环节。英国金融、法律、商业咨询等服务业占据重要位置,伦敦金融市场也能吸引国际资本。
但英国工业企业同样会受到高电价伤害,服务业也不是完全不消耗能源。产业结构只能改变冲击传递的方式,不能让任何一方免受损失。