中企加快出海!说白了,欧洲太想要中国的电池技术了,而不是说欧洲不玩智能电动车。欧洲汽车产业眼下最难回答的问题,不是还要不要造电动车,而是怎样造出价格合适、质量可靠、又能让消费者买得起的电动车。
德国车企有品牌,欧洲有成熟的汽车工业,可一旦把竞争拉到电池成本、生产效率和供应链配套上,来自中国的企业就成了绕不开的合作对象。
这才是中国电池企业加快出海的真正背景。欧洲想保住自己的汽车产业,也想把电池制造留在本地;中国企业则希望把技术和生产能力带到客户身边。
双方并非没有竞争,而是竞争归竞争,生意仍然要做。2026年9月28日,大众集团与中国国轩高科公布了一项重要合作安排。
国轩高科计划投资11亿欧元,取得大众旗下西班牙瓦伦西亚电池工厂49%的股权;大众电池子公司PowerCo则计划向国轩在斯洛伐克和摩洛哥的相关项目投资4.7亿欧元,分别取得49%的股权。三个项目将围绕电芯和电池材料建立更紧密的生产联系,相关安排仍需满足监管要求。
这笔交易的看点,不只是投资金额,而是双方开始重新安排产业链。中国企业带去制造经验和技术,大众提供欧洲市场、客户渠道以及当地产业资源。
过去,电池可以从中国生产,再运到欧洲装车;现在,双方希望把更多生产环节放在欧洲本地完成。对大众来说,这也是一笔现实账。
汽车工厂需要稳定的电池供应,电池工厂也必须有足够的订单才能维持运转。让双方共同投资、共同承担风险,比单纯签一份长期采购合同更深入。
国轩高科获得了进入欧洲供应链的机会,大众则有望借助中国企业的经验,加快建立有竞争力的电池生产体系。这并不代表欧洲汽车企业放弃了自主发展,恰恰相反,它们希望通过合作缩短差距,只是电池制造不是把厂房建好、把设备买齐就能解决的问题,生产过程中的工艺调整、材料配套、产品合格率和成本控制,都需要长期积累。
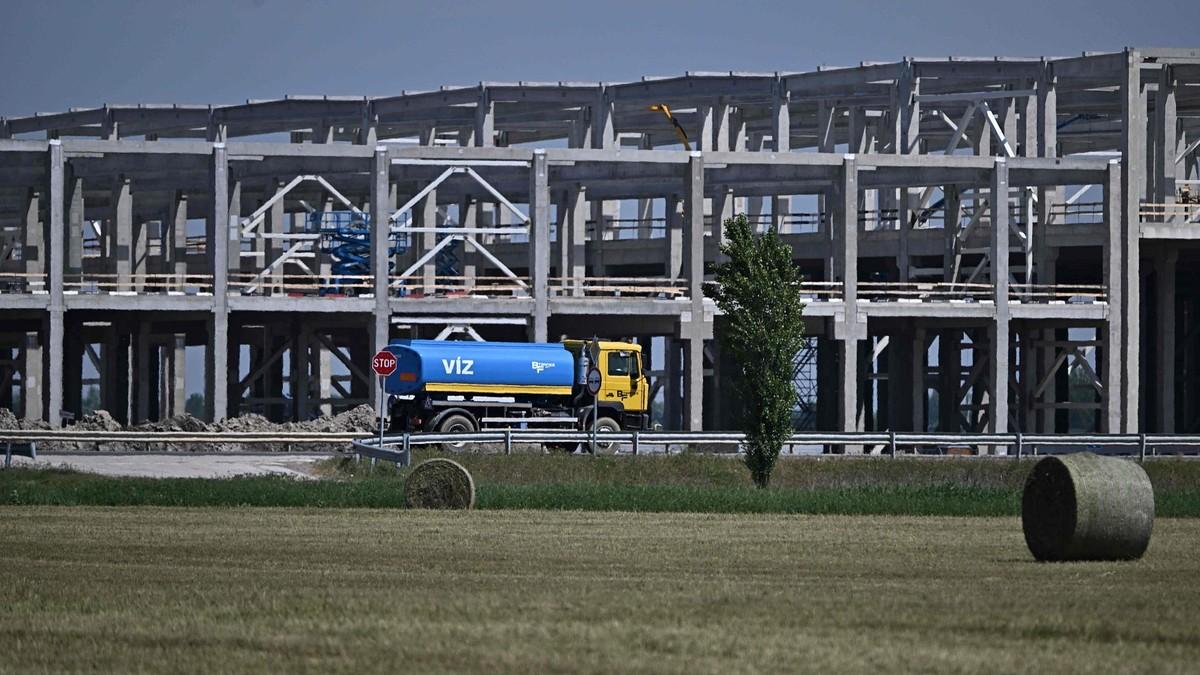
中国企业在这些方面形成的经验,正是欧洲车企愿意引入的重要原因。另一个值得观察的项目,是宁德时代在匈牙利德布勒森建设的电池工厂。
它规划的年产能为100吉瓦时,投资规模约73.4亿欧元,项目设计就业人数约9000人。这里要分清楚,规划产能不等于实际产量,厂房建设完成也不代表整座工厂已经满负荷生产。
宁德时代正是通过这样的海外布局,逐步贴近欧洲汽车制造商的供应需求。为什么要把工厂建在欧洲?
因为电池并不是普通货物,生产计划与整车装配必须衔接。车企推出新车型,电池的尺寸、性能和供应数量都可能随之调整。
如果每次变化都要跨洲协调,运输、库存和沟通成本就会增加。当地生产不能消除所有风险,却能让电池企业更快响应客户,也能减少对远距离运输的依赖。
真正的差距还藏在工厂内部,电池生产涉及多种原材料、精密设备和复杂工序,温度、湿度、生产速度等因素都可能影响产品质量。企业必须不断调整工艺,才能在安全、性能和成本之间取得平衡。
中国电池产业经过长期规模化生产,形成了较为完整的上下游配套体系,这种积累很难通过一两年投资就完全复制。欧洲并非没有尝试建立自己的电池企业。
它的经历说明,获得资金、政策支持和客户订单,并不意味着一定能够持续生产并实现盈利。电池工厂既要有技术,也要有稳定的供应链、成熟的生产管理和足够大的市场需求。
欧洲政策的变化,也让中国企业更重视本地生产。
欧盟委员会于2026年3月4日提出《工业加速器法案》,希望提高欧洲制造业竞争力,并通过公共采购、资金支持和本地生产条件推动产业发展。截至2026年10月,不能把这份提案直接当成已经全面生效的法律,但它释放出的政策方向已经比较清楚:欧洲希望更多产业投资能够带动本地就业和生产能力。
电池合规要求也在逐步增加。
按照欧盟公布的实施时间表,2027年2月18日起,相关类别的电池将需要配备数字电池护照,记录规定范围内的产品信息。提前建设当地生产与管理体系,可能帮助企业适应规则,但不能简单理解为只要在欧洲建厂就自动满足所有要求。
与此同时,中国电池企业的海外扩张也面临现实考验。
海外人工、能源、土地和环保支出可能高于国内,供应商未必都在附近,设备维护和技术人员调配也更加复杂。当地消费者和社区还会关心工厂用水、环境影响以及就业质量。
如果这些问题处理不好,即使投入巨大,也不一定能获得预期收益。欧洲与中国电池企业之间的关系,不能简单归结为谁依赖谁。