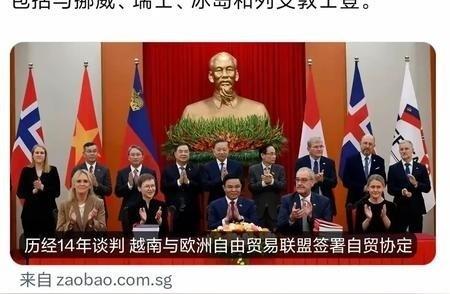
结盟出意外?欧盟收买越南跟中国对着干,没料到越南狮子大开口?一份内部文件,被路透社翻了出来。欧盟驻河内代表团在一份标注日期为2026年6月的报告里写明:考虑到欧洲需要尽快重新武装并降低风险,越南拥有丰富的稀土和钨储量,欧盟不能忽视越南作为关键原材料潜在供应国的作用。
2026年的欧洲面临另一层压力。国防工业扩产、能源转型和高端制造都需要稳定的原材料来源,决策者自然希望降低供应集中带来的风险。路透社10月14日披露,欧盟正在谋求与越南加强关键矿产合作,讨论内容涉及矿业投资和加工能力建设。这个动作表明,欧洲希望从单纯采购转向参与供应链建设,但项目能否形成持续产出,仍然需要时间检验。
这里还有一个容易被忽略的区别:减少依赖和完全替代,是两种不同的政策目标。前者只需要增加几个可用供应渠道,后者则要求新渠道在产量、质量、价格和交付稳定性上承担更大份额。对欧洲而言,建立备用来源可能已经有价值,但如果把备用来源直接当作中国供应链的全面替代者,就容易高估短期成果。
越南也并非只是在等待外国资本上门。它需要考虑本国资源如何创造更多就业、税收和工业能力。对越南来说,出口矿石可以较快取得收入,建设加工产业却需要基础设施、人才、技术和持续投资。两条道路的收益周期并不相同,政府如何在短期出口收益与长期制造业发展之间分配利益,将决定合作能够走多远。
法律制度的调整说明,矿产开发并非完全由国际买家的采购意愿决定,国内资源管理、许可和产业政策同样会影响项目进度。对欧洲投资者来说,进入越南市场不仅要考虑矿石品质,还必须评估规则变化、项目审批和资本回收周期。
从这一角度看,所谓“越南狮子大开口”并不是已经得到证实的谈判事实。更准确的判断是,资源国希望获得更多产业收益,采购方则希望控制成本并确保供货,双方存在天然的利益分歧。只有在资金、技术、加工能力和采购承诺之间找到平衡,合作才可能从政治意向走向商业项目。把正常的利益谈判描述成某一方突然翻脸,反而会掩盖真正的矛盾。
欧洲内部也有自己的约束。2026年10月16日,国际货币基金组织警告,欧洲国家需要提高经济增长能力,或采取措施控制债务,才能维持公共财政的可持续性。与此同时,欧洲还要面对国防支出、能源转型和产业投资等多重需求。资金并非取之不尽,矿产项目还必须与其他财政优先事项竞争,这会影响欧洲支持海外加工产业的实际力度。
市场层面还有另一项值得关注的变化。路透社10月19日报道,印度国有矿业企业NMDC暂缓进入镍行业的计划,原因之一是全球供应过剩压力,特别是印度尼西亚在镍市场占据重要地位。这个案例虽然不是稀土或钨的直接对应事件,却说明资源项目的商业前景会受到全球供需影响:战略重要性并不保证投资必然盈利,政策支持也无法取消市场周期。
这对欧盟和越南都是提醒。欧洲即使希望建立更多矿产供应渠道,也要防止在政策热度最高时高估未来需求;越南即使拥有资源优势,也需要确认投资规模与实际市场相匹配。假如加工设施建成后缺乏稳定订单,项目就可能背负沉重成本。因此,衡量这场合作不能只看宣布了多少投资,而应看实际产能、单位成本、合同期限和产品质量能否经得起市场检验。
对中国而言,需要警惕的不是越南与欧洲开展合作本身,而是多国可能逐步形成新的产业协作网络。只要矿山、精炼企业、技术提供者和终端客户之间建立稳定联系,替代供应渠道就可能逐渐成长。这个过程未必很快,却值得持续关注。中国应当把竞争重点放在技术进步、资源综合利用、产品质量和产业协同上,而不是简单地把所有国际合作都理解成阵营对抗。
还要看到,全球供应链不是只能在中国与其他国家之间二选一。越南可以扩大矿产开发,欧洲可以寻找更多来源,中国企业也可以继续参与全球贸易和制造业分工。真正决定各方位置的,是谁能够在合规、成本、质量和稳定交付之间形成综合优势。对中国来说,保持产业链竞争力、提高高附加值产品的国际竞争力,比对单一矿山交易作出情绪化判断更有意义。
接下来,判断这场合作是否取得实质进展,需要观察几个可核实的信号:欧盟是否公布明确的融资和技术合作安排,越南是否出现新的加工设施与产能数据,双方是否签订长期采购合同,以及项目能否在规定时间内形成稳定供货。在这些信息出现之前,关于越南已经向欧盟索取高价、欧洲已经获得替代供应的说法,都不宜当成既成事实。
这场矿产竞争的看点,归根到底不是谁在外交场合更强硬,而是谁能把资源变成有竞争力的产品,把投资变成可持续的产能。欧洲想降低供应风险,越南想提高产业收益,中国则需要巩固自身的制造与加工优势。三方各有目标,也各有约束。标题里的“结盟出意外”可以作为疑问,却不能代替事实判断:决定合作成败的不是一时的政治姿态,而是产业能力、商业成本与长期利益能否真正对得上。