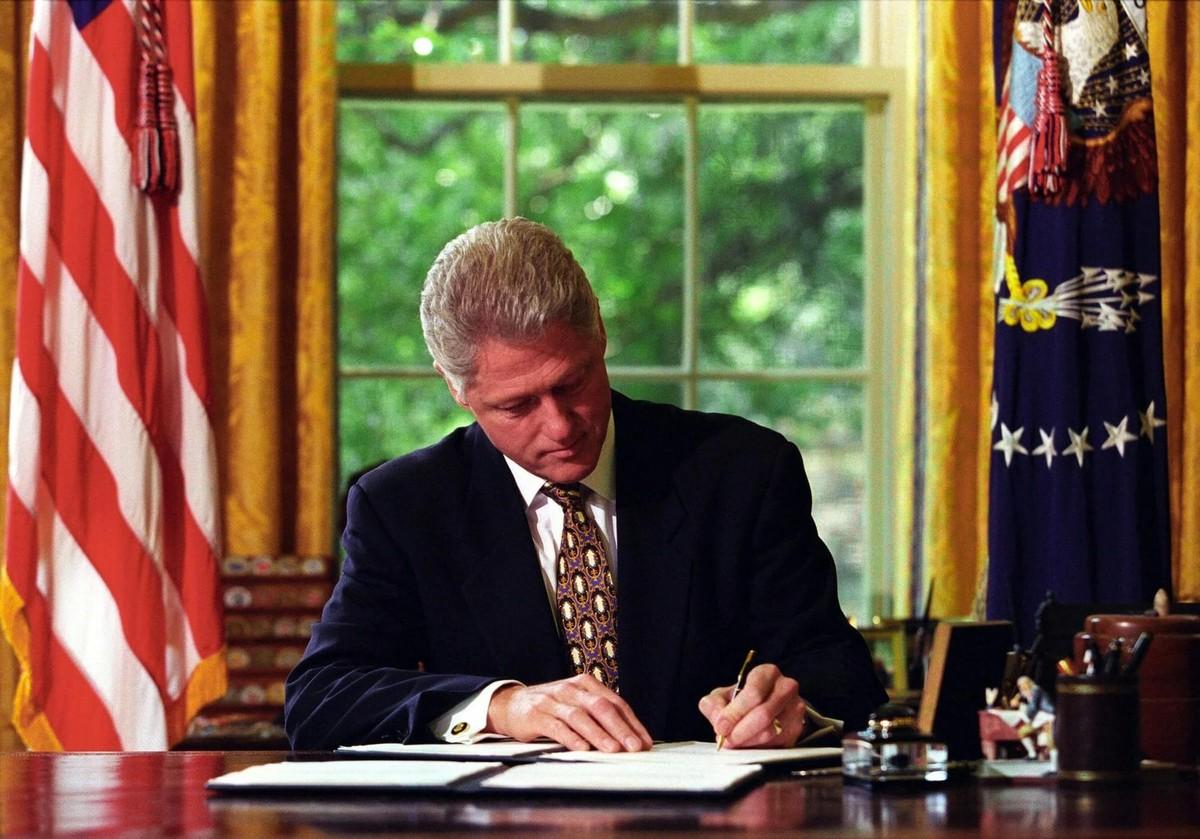
现在看来,克林顿是真的狠!知道克林顿那8年干啥了?把美国从2900亿美元的赤字窟窿里,硬生生拉成了连续四年财政盈余。
00年盈余2360亿。克林顿刚接手的时候,美国联邦政府窟窿巨大,年度财政赤字2900亿美元,一堆人预判,这个窟窿只会越滚越大
如果只看当天美国政府的财政压力,再回头看上世纪90年代,很容易产生一个疑问:同一个国家,为什么曾经能把每年借钱填窟窿的局面,扭转成连续四年收支有余?关键数字摆在那里,美国1992财年联邦预算赤字约2903亿美元;1998财年转为约690亿美元盈余;2000财年盈余达到约2370亿美元。
财政账本在几年间发生了根本变化,但这并不是单靠一位总统下令少花钱就能解释的。
更值得琢磨的是,当年美国并没有停止所有公共开支,也不是把债务一下子还清了。真正发生的,是政府调整了税收和支出安排,同时赶上经济增长、就业改善和企业利润增加。
财政政策与经济环境相互配合,才让数字出现了明显转折。1993年8月10日,克林顿签署了《1993年综合预算协调法案》。
法案一方面提高高收入群体的所得税税率,另一方面调整政府开支,试图把不断扩大的财政缺口压下来。这个决定在国会引起激烈争论,最终在参众两院以微弱优势通过,副总统戈尔还在参议院投票中打破了平局。
这项改革最难的地方,在于政府必须面对现实取舍,提高税收会引起部分纳税人的不满,限制预算也会触及不同部门和利益群体。法案通过后,财政赤字逐年收窄,但不能把整个过程说成单纯依靠削减政府人员或取消所谓“无用项目”。
实际变化涉及税收制度、预算安排和经济发展等多个方面。另一个关键因素,是当时的经济环境。
上世纪90年代,美国信息技术产业快速发展,互联网企业兴起,生产效率和商业活动发生变化。经济扩张带动就业与收入增长,企业利润增加,个人所得税和企业税收入也随之扩大。
政府财政收入的增加,为缩小赤字提供了更好的条件。
到了1997年,克林顿政府又与国会就预算问题达成协议,进一步推动收支平衡。1998财年,美国联邦预算首次在近三十年里实现盈余,金额约690亿美元;1999财年盈余约1240亿美元;2000财年升至2370亿美元左右。
三个数字连在一起,反映的不是偶然的账面变化,而是收入、支出和经济增长共同作用的结果。
盈余带来的好处,也不只是报表上的数字变得好看。2000财年,美国公众持有的联邦债务减少约2230亿美元;从1998财年至2000财年,累计减少约3630亿美元。
随着公众持有债务下降,这部分债务对应的利息压力也得到缓解,政府未来可以拥有更多财政空间。不过,这并不代表美国全部联邦债务都被偿还,更不意味着债务问题从此消失。
但历史并没有沿着乐观的方向一直走下去。
2001财年,美国仍然录得约1270亿美元盈余,比2000财年明显减少。美国财政部在2001年10月29日公布的实际数据,已经显示收入减少、支出增加,原先对财政盈余的乐观预测也不得不下调。
2002财年,美国联邦预算重新转为赤字。互联网泡沫破裂、经济转弱、减税政策以及“9·11”事件后的支出变化,都影响了财政走势,不能把后来的赤字简单归结为某一项政策。
把视线转回2026年,美国财政面临的压力再次成为焦点。
路透社2026年10月16日报道,美国2026财年联邦预算赤字接近2万亿美元,国债总额此前已在8月突破40万亿美元。美国国会预算办公室在2026年2月发布的长期预算展望中,也预计当年赤字约为1.9万亿美元。
这些数字表明,当天的美国财政问题已经与上世纪90年代有很大不同,债务利息、社会保障和医疗支出都在占用大量预算。我认为,克林顿时期最值得分析的,并不是把他塑造成一个只靠强硬手段就能解决财政问题的人,而是弄清楚当时哪些条件真正发挥了作用。
增税和控制支出改变了政府收支,经济繁荣扩大了税源,两者相互配合,才形成连续盈余。倘若只有节流,没有经济增长,结果可能完全不同;如果收入增加后又不断扩大支出,财政成果也很难维持。
这段经历还说明,财政盈余和国家经济强大并不能直接画等号,财政赤字也不能脱离经济周期、人口结构和公共服务需求来判断。政府既要避免债务利息挤压民生和发展开支,也要保留应对衰退、灾害和突发事件的能力。