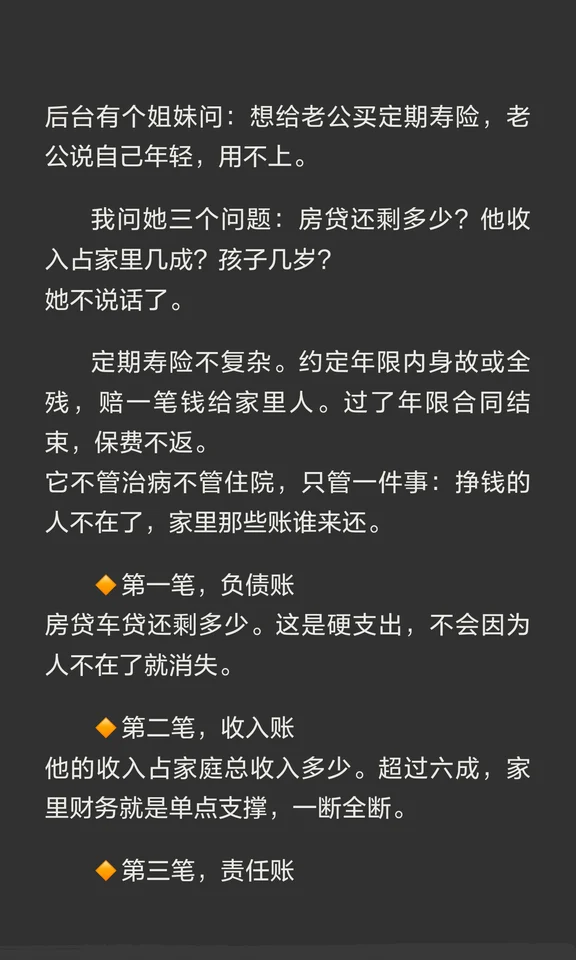
后台一个姐妹问:想给老公买定期寿险,他说自己年轻用不上。
我问:房贷还剩多少?他收入占家里几成?孩子几岁? 她答完就不说话了。
定期寿险不复杂。约定年限内身故或全残,赔一笔钱给家里,过了年限合同结束,保费不返。 它不管治病,只管一件事:挣钱的人不在了,家里的账谁来还。
🔸负债账:房贷车贷还剩多少,不会因为人不在了就消失 🔸收入账:他收入占家里六成以上,家里就是单点支撑 🔸责任账:孩子养到大学要多少,父母要不要养,你是不是全职在家
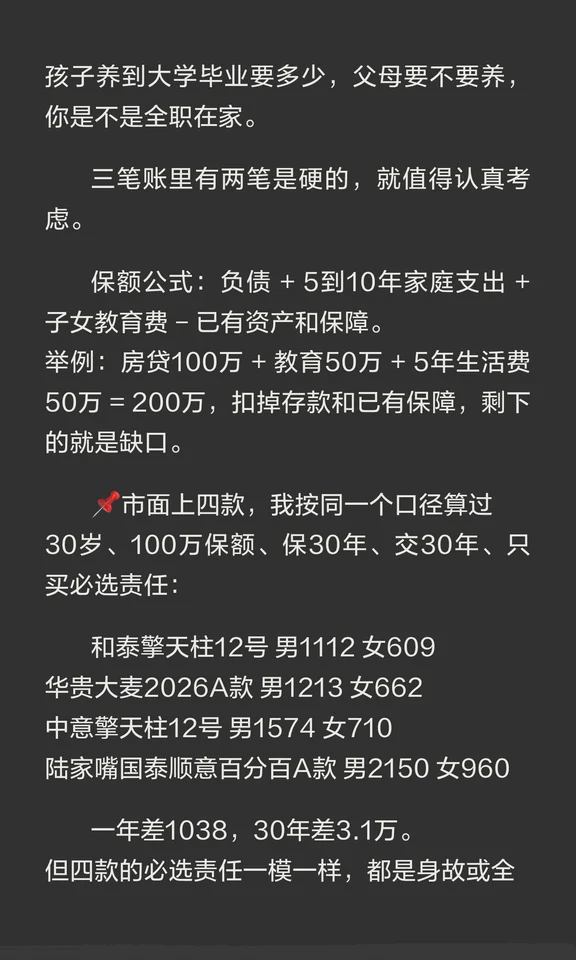
两笔是硬的,就值得认真考虑。
保额公式:负债 + 5到10年家庭支出 + 子女教育 − 已有资产和保障 例:房贷100万 + 教育50万 + 5年生活费50万 = 200万,扣掉存款和已有保障,剩下的是缺口
📌四款按同一口径:30岁/100万/保30年/交30年
和泰擎天柱12号 男1112 女609|健告3 免责3
华贵大麦2026A 男1213 女662|健告3 免责4
中意擎天柱12号 男1574 女710|健告5 免责4
陆家嘴国泰顺意百分百A 男2150 女960|健告6 免责3
一年差1038,30年差3.1万。可四款必选责任一模一样,都是身故或全残赔100%保额。
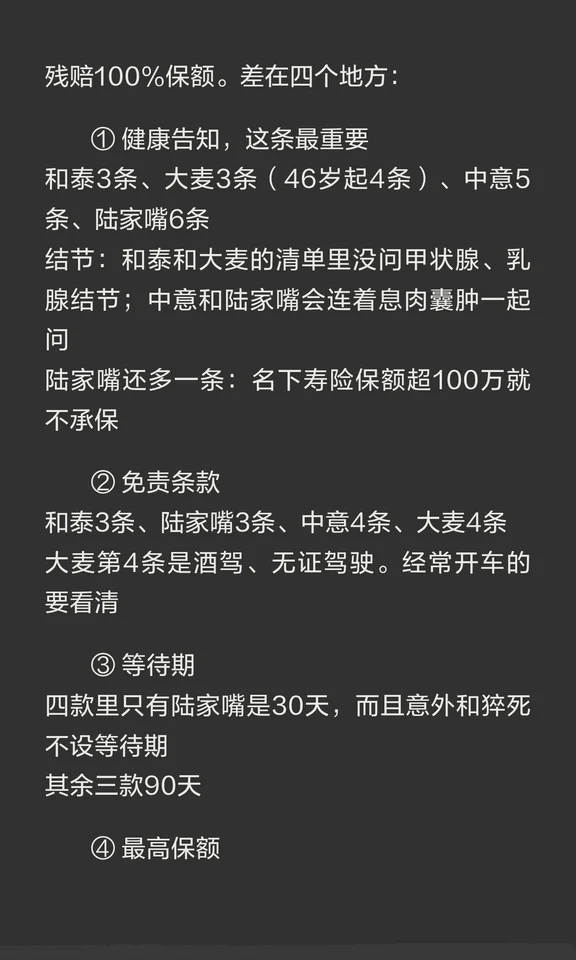
差在这四件事:
① 健告。和泰大麦的清单不问甲状腺、乳腺结节;中意和陆家嘴会连息肉囊肿一起问。陆家嘴还多一条:名下寿险超100万不承保
② 免责。大麦第4条是酒驾和无证驾驶,和泰、陆家嘴只有3条
③ 等待期。只有陆家嘴是30天,且意外猝死不设等待期,其余三款90天
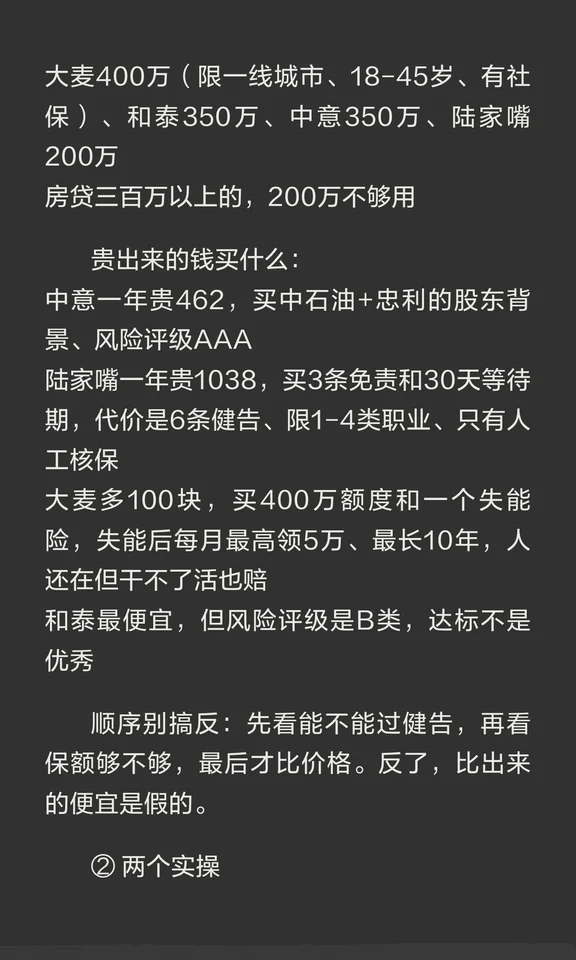
④ 保额上限。大麦400万(限一线城市)、和泰中意350万、陆家嘴200万。房贷三百万的,200万不够用
贵出来的钱买什么: 中意贵462,买中石油+忠利的股东背景、风险评级AAA 陆家嘴贵1038,买3条免责和30天等待期,代价是6条健告、限1-4类 大麦多100,买400万额度和失能险,失能后每月领5万、最长10年 和泰最便宜,但风险评级B类,达标不是优秀
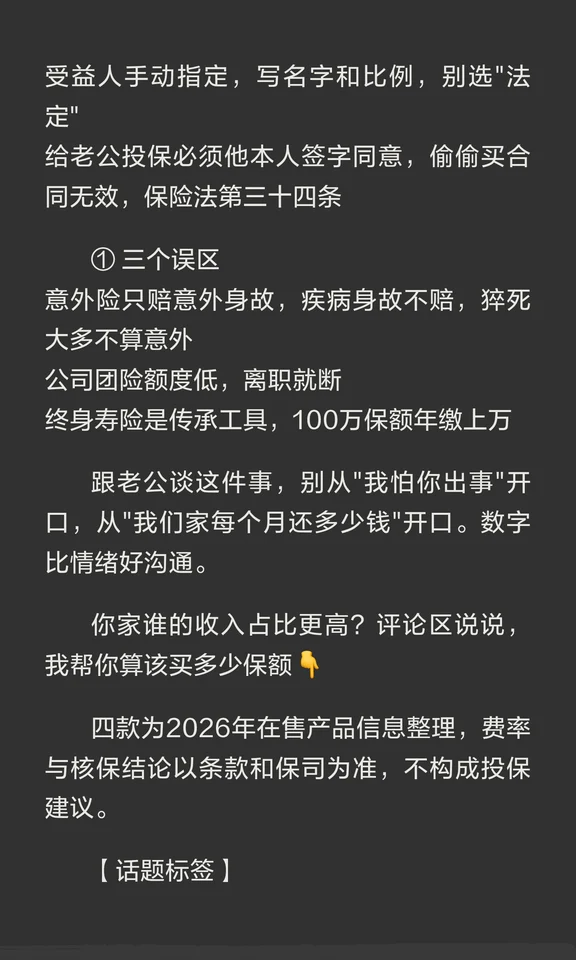
两个实操: 受益人指定,写名字和比例,别选"法定" 给老公投保必须他本人签字同意,偷偷买合同无效,保险法第三十四条
一个误区:意外险只赔意外身故,疾病身故不赔,猝死大多不算意外。
跟老公谈,别从"我怕你出事"开口,从"我们家每个月还多少钱"开口。
你家谁收入占比更高?评论区说说,我帮你算保额👇
【话题标签】 #定期寿险 #家庭保障 #保险科普 #夫妻 #房贷 #保险