大娘刷到“3.5亿到账”短视频,跑到银行要取巨款!柜员懵了:视频里那钱是“段子”……
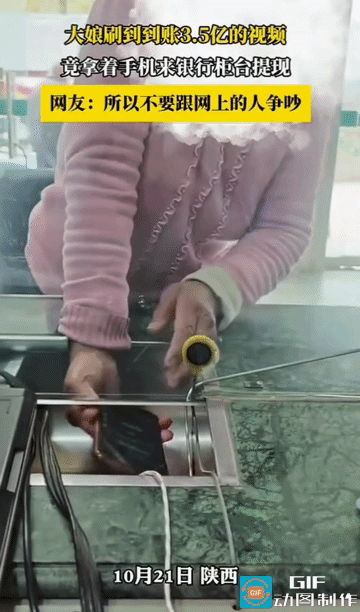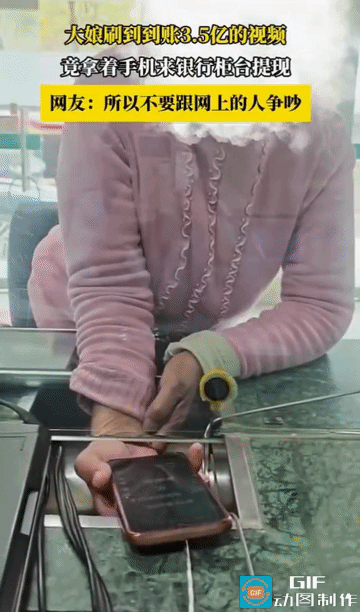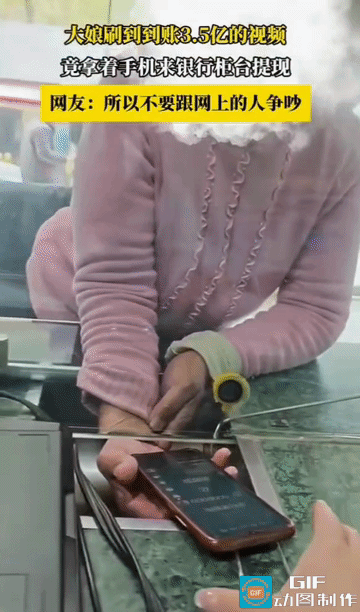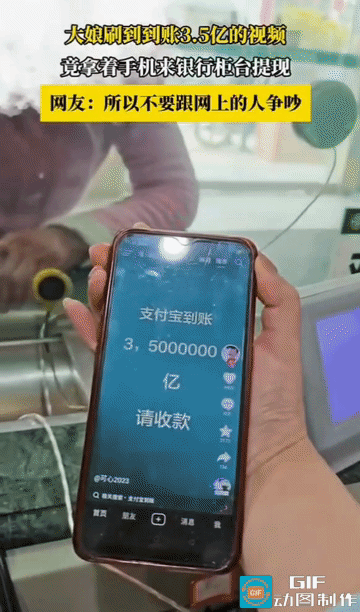
陕西一家银行柜台,一位大娘拿着手机,要求取钱。柜员问取多少,大娘把手机屏幕递过去:3.5亿。
屏幕上是一条短视频,画面里显示着“资金到账3.5亿元”的字样。大娘信了。她认为这笔钱已经打到了自己账上,或者至少跟自己有关系,所以要把它取出来。
柜员花了很长时间解释:这是别人发的视频,可能是特效、可能是短剧、可能是博流量的段子,跟您的账户没有关系。
大娘听没听进去,视频里没有交代。但这件事的荒诞程度,比很多反诈宣传片都更直接地戳中了一个现实:老年人正在被短视频里那些“看起来像真的”的东西,一点一点地拖进认知的陷阱里。
法律上,这件事要从三个方向拆开看。
第一个方向,拍这条视频的人,有没有责任?
如果视频的发布者明确标注了“影视效果”“虚构剧情”“理财广告”,那它在法律上就是一个合法的内容产品,不对观众的“误信”承担赔偿责任。但如果发布者没有任何虚构标注,故意用“到账3.5亿”的画面吸引眼球、诱导点击、甚至引流到某个“投资群”“理财课”,那它的性质就可能从“内容创作”滑向虚假宣传或诈骗引流。《广告法》第二十八条明确规定,以虚假或者引人误解的内容欺骗、误导消费者的,构成虚假广告。如果这条视频背后连着某个“项目”、某个“平台”、某个收款账户,那它就不是“段子”,是诈骗的前端。
第二个方向,平台有没有责任?
《网络信息内容生态治理规定》要求平台对虚假信息、误导性内容进行标注和处置。2026年以来,多家平台已经上线了“虚构内容”标识功能,对剧情类、特效类视频强制打标。但强制打标的执行力度,在“3.5亿到账”这种视觉冲击极强的画面上,往往跑不过算法的推荐速度。一条没有标注“虚构”的3.5亿到账视频,被推送到一位老年人的信息流里,平台的内容审核和推荐机制,在这个环节上是失守的。
第三个方向,银行有没有责任?
没有。银行柜员的处置是正确的:识别异常、耐心解释、拒绝办理。如果大娘坚持要取一笔不存在的钱,银行有权拒绝,也有义务提醒她可能遭遇了诈骗。银行不是这条视频的发布者,也不是大娘的监护人,它能做的,是在柜台这道最后防线上把人拦住。
说句实在话:
3.5亿这个数字,在年轻人的信息流里,一眼就能看出是假的。但对一位可能不太熟悉短视频操作、不太理解“特效”和“现实”边界的老年人来说,屏幕上那行字,就是“真的”。
这不是大娘“贪心”。她没有要求银行把钱打到她卡上,她是“看到”钱已经在了,才去取的。她相信的不是一个发财梦,她相信的是手机屏幕上那个看起来像银行界面一样的东西。
这件事真正值得追问的,不是“大娘怎么这么容易上当”,是为什么一条没有标注“虚构”的3.5亿到账视频,能毫无阻碍地推送到一个老年人的手机里。年轻人刷到这种视频,划走就完了。老年人刷到,可能会截图、会保存、会拿去银行。平台的内容标注机制、算法推荐机制、老年人模式下的内容过滤机制,在这条视频面前,全部缺席了。
3.5亿是假的,但大娘拿着手机去银行取钱这件事,是真的。 下一次,如果视频里写的不是“到账3.5亿”,而是“您的账户被冻结,请点击链接解冻”,或者“国家发放养老补贴,扫码领取”,她还会信吗?
你觉得,平台该不该对这类“巨额到账”类视频强制标注“虚构”,并在老年人模式下直接过滤?
评论区聊聊。