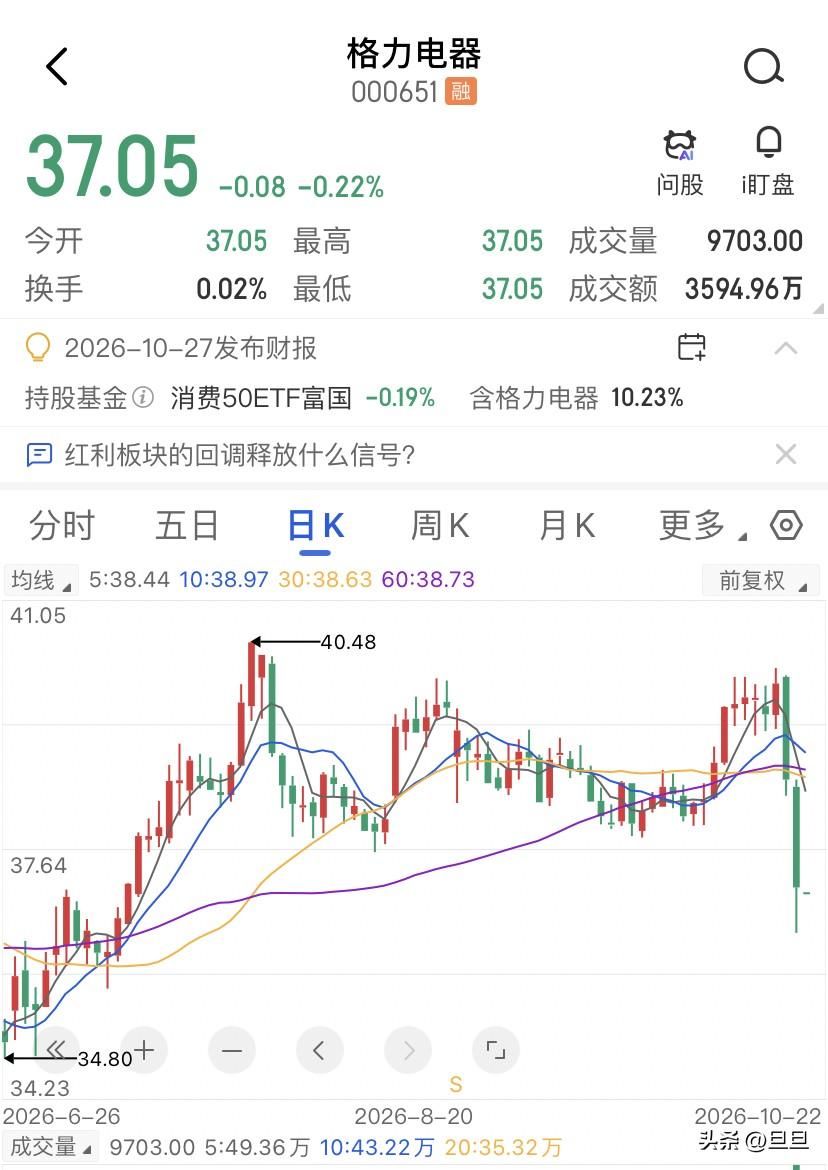
昨天的格力电器砸破37块了,低估值不是止跌的理由,昨天的日格力收37.13元,跌3.81%,盘中最低36.5块,两日累计近4%,成交额放到47亿以上。一根放量阴线砸破37块,也砸穿了很多人心里估值够低、股息够厚,总该跌不动的心里底线
市场杀的,不是格力这一期业绩好坏,而是存量白电龙头靠低估值和高股息就能托住股价,这个旧逻辑,低估值是结果,不是止跌的原因。
半年报出来时不少人松了口气,格力的二季度毛利率同比修复0.78个百分点到30.11%,内销收入725亿、增长1.9%,盈利能力修复、内销稳健,站得住。可8月底到10月下旬,股价还是走弱的,业绩边际改善和盘面定价,在这里是两件事。
当然,这不是市场错了,高瓴旗下珠海明骏26年减持后持股降至17%附近,机构持仓较25年底减少超1.7亿股,基金净减仓99家。近20日主力成本约38.79块,现价37块出头,过去一个月进去的资金整体浮亏。这种结构下,反弹靠近成本区,抛压自己就会说话。
有人可能就会问,6倍PE、6%股息率格力电器还不够便宜吗?但问题恰在这啊,格力2026E PE约6倍,美的约12倍、海尔约10倍。股息率格力约6%,美的4.5%、海尔3.5%。便宜是真的便宜,但美的、海尔的定价里有海外本土化和套系化增量。
格力26上半年外销127个亿、同比降近22%,拖累很直接,当主要利润来源处在不再变大的蛋糕里,第二曲线又没改变利润结构,6倍PE反映的不是错杀,而是定价在适应更低增长中枢,低估值能吸引配置资金慢慢来,但托不住短期情绪。
当然,格力电器的内销还是很有韧性的,线上零售额份额仍居第一,但存量市场守份额往往靠让利,加上现在的铜价又高,格力公开表态家用空调不涨价,成本传导在堵着。内销的“稳”更像基底,不是火。
接下来最值得看的是三季报,机构的预期不高,有测算格力的三季度营收和净利同比可能都在负15%左右。我的个人猜测若内销降幅小于悲观定价、经营现金流没比利润更难看,37块附近可能形成利空暂被消化的震荡区。
若外销下滑被确认是趋势性份额流失,低估值还会被重新称重,37块本身不神奇,值得看的是跌穿后能否缩量止跌、反抽38块上方能否带量。