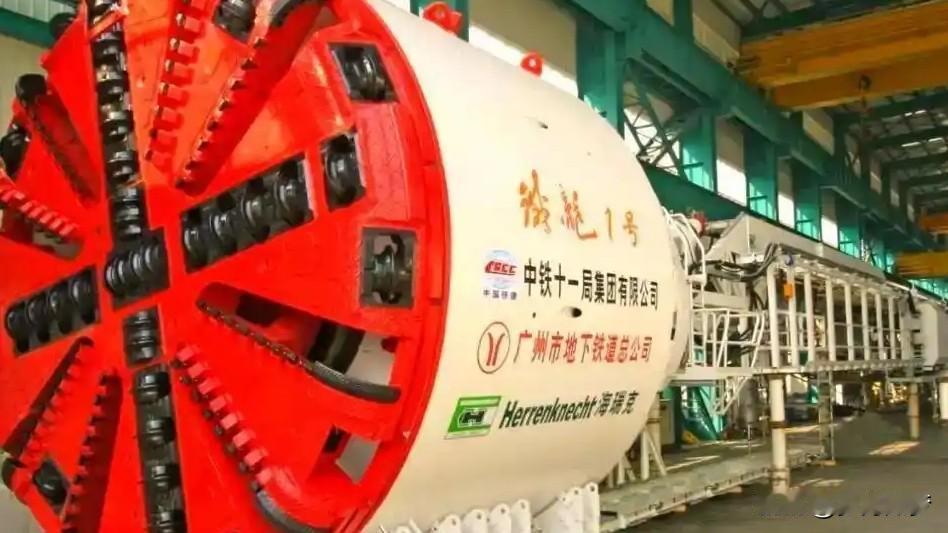
盾构机看起来是「挖地铁的机器」,但把它列为战略装备并不夸张。一台大型盾构集成上万零部件,涉及特种合金滚刀、主驱动、精密液压、传感测控、智能掘进算法,是机械、材料、控制、信息的综合载体。 它服务的也不只是市政地铁,还包括跨江跨海通道、水利引水、铁路隧道,乃至防护性地下工程——天然带军民两用属性。中国当年花近7亿元进口两台二手盾构,维修还得看外人脸色,正是这种「被卡脖子」逼出了二十年自主研发。
所以今天中国盾构能占全球七成销量,不是普通商品优势,而是技术主权。 对真正友好的国家,出口设备、参与地铁建设、做售后培训,完全应该。像意大利、土耳其、印尼雅万高铁、马来西亚地铁,都是正常基建合作:中方出装备和服务,对方出项目,互不踩线。
但问题出在「对象区分」上。
印度这类市场,风险不在盾构机本身,而在规则环境。近年印度对冷轧电工钢、草铵膦、化工中间体等中国产品频繁发起反倾销,税率动辄几百到几千美元/吨,周期一压就是五年。 中企进去建厂、铺渠道、做本地化,投入得差不多了,税收和准入工具就跟上,利润回流极不确定。对这种对象,盾构机可以卖整机、做项目制收款,但不该附带核心控制系统、远程运维平台、本地组装技术转移;更不能让设备进入边境争议相关工程。
菲律宾、越南则是另一层问题:一边拿中国产业链和技术培训,一边在南海持续声索、拉外部大国入局。北大研究把菲越列为南海最活跃声索国,菲靠美菲同盟、越借美日印安全合作制衡中国;菲越海警合作也明显是给争议复杂化加码。 越南在非法侵占岛礁上修设施、菲方在中业岛扩建跑道监控站,更不是「要技术搞基建」那么简单。
结论不复杂:盾构机不是不能出口,是不能「平等无差别」出口。
- 友好国家:设备+服务+适度培训;
- 印度类市场:现汇项目、整机交付、产权留手、不转核心算法;
- 菲越涉及南海争议的项目:不卖、不租、不转口、不派人驻场。
战略装备的逻辑,从来不是「谁要都给」,而是「给能稳定合作的人,留给中国的是主动权」。被反倾销割过一轮、在南海被背后捅过一次,就该明白:技术饭碗和地缘安全,不能拿来换几句感谢。
作者声明,仅在头条发表,观点不代表平台立场。