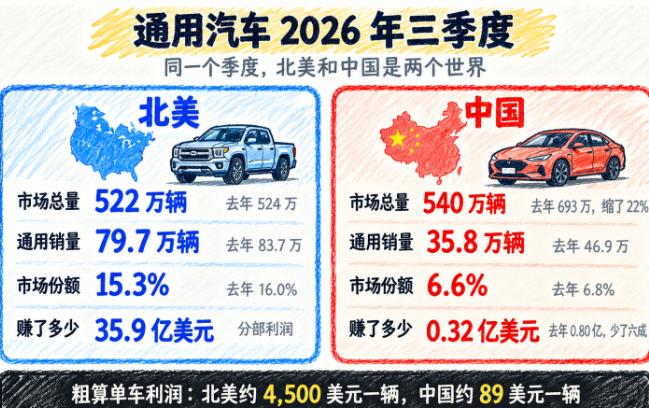
在北美市场,通用卖一辆车能赚约4500美元,而在中国市场,卖一辆车只能赚约89美元。
粗算下来,北美卖1辆车的利润,顶得上在中国卖整整50辆!在中国,通用并不是卖不动车,而是真的不赚钱了。
通用汽车公布的最新第三季度财报中,最扎眼的不是近500亿美元的总营收,而是一组极具张力的对比数字:在北美市场卖一辆车能赚约4500美元,折合人民币约3.2万元,在中国市场卖一辆却只落袋89美元,折合人民币仅600余元,两者相差整整50倍。
不少分析据此断定通用在中国快玩不转了,但翻完整份财报会发现真相恰恰相反:它不仅没打算撤退,甚至在惨烈的市场竞争中依然连续八个季度维持盈利,三季度在中国市场照样交付了35.8万辆汽车。
这微薄的89美元究竟是怎么算出来的?通用在中国的业务走的是深度合资路线,核心主体上汽通用、上汽通用五菱均未计入合并报表,通用总部只能按持股比例从合资净利里分得一部分,这在财务上被称为“权益收益”。
今年三季度,通用从中国分得的权益收益仅为3200万美元,同比缩水六成,摊到35.8万辆的交付量上,平均每辆刚好是89美元。
这意味着一辆售价二三十万的别克或雪佛兰交付出去,通用底特律总部最终到手的钱,只够吃顿火锅。
若对比通用的“中国黄金时代”,这种落差更显扎心,2017年巅峰时期,通用在华年销量高达404万辆,中国市场连续多年稳居其全球最大市场,光上汽通用一家就贡献了超200万辆。
彼时中国市场每年能给通用带来约20亿美元的权益收益,单车折合五百美元上下,是现在的近六倍;而今年前三季度累计只剩2.8亿美元。
短短几年间,一个每年稳稳贡献上百亿人民币利润的“利润奶牛”,缩水成了零头。
是谁改写了格局?答案是自主品牌的集体向上与新能源的换道超车,随着一轮接一轮的价格战,合资品牌曾经最值钱的车标溢价被彻底磨平。
如今通用在中国走量的,大多是上汽通用五菱旗下的五菱缤果、宏光MINI EV这类几万元的小车,走量却不走价;高端阵营则全靠别克GL8这口老本在硬撑。
更深层的转变体现在技术上:新上市的凯迪拉克XT5插混版,其高阶智驾系统直接采用了中国初创公司Momenta的方案。
从当年中国车企“以市场换技术”向底特律取经,到现在通用购买中国公司的智驾方案,攻守之势彻底逆转。
可通用最让人意外的是想通了,财报里看不出慌乱:三季度通用在华销量同比下降23.7%,同期合资燃油车大盘也缩水了约22%,通用的份额依然守住了6.6%。
面对价格战,通用在终端搞“一口价”策略,主动砍掉冗余产能、控制库存,宁可少卖也绝不盲目打折。首席财务官雅各布森直言不讳地表示,中国未必能重回一年赚20亿美元的好日子,重组后的目标是实现自我造血。
今年8月它还与上汽集团将合资协议顺延20年至2047年,说明通用压根没想走,只是换了接地气的活法。
通用的底气和心气去哪了?在北美老巢。三季度通用在北美卖出79.7万辆,贡献了35.9亿美元的息税前利润,占全公司87%以上的利润。
在北美,通用靠的是“少打折、多卖大车”:单车平均成交价高达5.2万美元,终端优惠仅占指导价的4.8%,远低于行业6.6%的平均水平,雪佛兰和GMC的大皮卡一季度就能卖出十万多辆。
更讽刺的是,电动车转型放缓反倒成了利好——三季度通用在北美仅卖出2.5万辆电动车,但由于减少了高成本亏损电动车的推派,燃油皮卡的大卖带动利润逆势上涨21.6%。
省下的现金全被拿去回购股票,2015年至今已累计回购427亿美元,流通股少了45%,最近又批准了200亿美元额度。甚至到了2027年,其最大的业绩增长点竟然是一台全新大排量八缸(V8)燃油皮卡。
财报里还有一个黑色幽默:通用在中国最具资本弹性的资产,不是车,而是其持有的中国智驾公司Momenta约8.58%的股权。随着这家中国自动驾驶独角兽推进上市流程,这笔早期投资在通用的报表上也随之起伏。
说到底,89美元和4500美元之间,隔的不仅是50倍的利润差,更是全球汽车工业两种生存逻辑的分叉。
北美市场依靠高额关税保护和大排量油车维持着超高利润,过得轻松舒坦;而中国则是全球竞争最激烈的赛场,无论是百年老店还是造车新势力,都必须先适应赚不到钱、极度内卷的日子。
通用不再赌奇迹,只求留在牌桌上,这份务实是给全球汽车业最值钱的一课:在中国,能健康活下去本身就是一种硬实力,轻松赚大钱早已是属于上一个时代的事了。
对此你怎么看?
信源:
中国经济网《新能源销量占比超 6 成,通用汽车 Q3 在华表现持续攀升》2026 年 10 月 9 日
21 世纪经济报道《通用汽车三季报:中国市场连续八个季度盈利,多款新车上市》2026 年 10 月 21 日