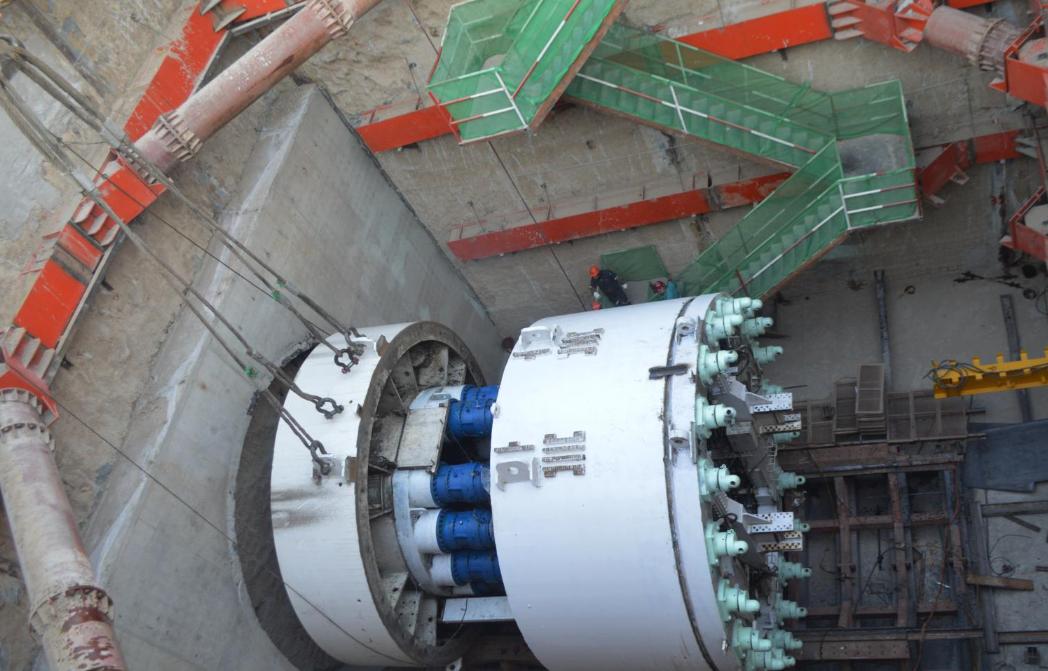
从“买机器”到“撑体系”,越南盾构大单把问题全摆上桌:上百台设备陆续到位,十几台先同步开工,地铁高铁隧道一起赶;可本土制造和维保还没成形,出口管制又卡住审批节奏,技术经验不是签合同就能搬走,这摊子靠什么稳住?
10月19日,商务部与海关总署发了2026年第50号公告,盾构机整机、刀盘、主驱动,连再制造技术一起,全部纳入出口管制,11月18日正式生效。
往前倒四天,10月15日,河内刚把5条地铁线打包签了出去,合同盘子逼近900万亿越南盾,设备清单上写着超过100台盾构机、50多台地下连续墙设备。四天,一张大单,一道公告,时间咬得紧到让人没法当成巧合来读。
越南那边的算盘,其实摆在桌面上。百台级的采购量,放在全球任何一个装备市场都是罕见的集中需求。
河内的意图不复杂:把中国厂商、欧洲厂商、日韩厂商都叫到桌前,让它们互相压价,自己坐收低价。这套打法在过去很长一段时间里确实管用,买方体量大,卖方彼此内耗,价格就能被摁下去。
但这次牌局的规则,在签字的第四天被改了。
管制令的核心不在于“不卖”,而在于“谁能卖、按什么节奏卖”的决定权从厂商手里挪到了审批环节。过去越南可以拿着A厂的报价去压B厂,B厂为了抢单咬着牙再砍一刀。现在每一份报价背后站着的都是同一道许可门槛,厂商自己拍不了板。
压价的前提是卖方之间真有竞争,当所有卖方都被同一套规则框住的时候,越南面对的就不再是一群互相厮杀的供货商,而是一个统一的出口秩序。
这才是那四天时间差真正要命的地方。它不是一道“禁运令”,它是一道“秩序令”。
有人会说,不买中国的,转头找德国海瑞克不就行了。问题恰恰出在这里。海瑞克在超大直径和极端地质领域确实有积累,但它的全球产能撑不起河内那种“几年内五条线一起推”的节奏。
更关键的是,这家德国老牌企业的供应链深处嵌着中国环节,刀盘、主驱动这些核心部件同样在管制清单覆盖范围内。找替代供应商这件事,不是换一家签合同就结束了,它要换的是整条交付链条。
再把视线拉回越南工地上正在发生的事情,会发现“机器到位”和“隧道开挖”之间隔着的距离,比宣传画面里看起来要长。
河内五条线里真正进入地下施工阶段的,目前集中在部分区段。胡志明市二号线首台盾构预计要到2027年10月才始发,眼下工地上的连续作业主要围绕围护结构和车站开挖展开。
南北高铁的情况更清楚:国会批了规划,时间表指向2027年开工,高铁地下段的盾构并没有进场,设备是分批招标,不是十几台同步开动。
征地是另一道绕不过去的关。清化省高铁沿线需要搬迁两千多户居民、迁移上万座坟墓,规划的安置区到十月中旬只有少数竣工,其余仍在赶工。
盾构机停在井口等地面腾空,每一天都是成本。设备可以花钱买,工期可以被命令压缩,但地下的土层不会因为赶工就变软,审批流程也不会因为着急就缩短。
真正值得琢磨的,是中国盾构产业走到今天这一步所花的时间。上世纪九十年代末修秦岭隧道,从德国买两台盾构,单台价格以亿计,维修等外方派人,配件等海外发货,工期和预算同时被攥在别人手里。
2008年前后首台自主知识产权盾构下线,此后十几年,国内各种地层、埋深、水压条件下积累的施工数据一层一层反哺到装备迭代上,才有了今天全球市场份额的底座。这套东西不是一张采购合同能搬走的。
越南交通部自己也讲过,北南高铁的桥梁和隧道施工仍然需要外部设备和技术转让支持,本土还没有形成完整的盾构制造和维保体系,设备出了故障,维修和配件大概率要等海外团队进场。买来一百台机器,和拥有一百台机器持续转起来的能力,是两件事。
我认为,这道管制令真正传递的信号,不在“卡脖子”这个层面。 它指向的是一个更底层的现实:当一种装备的全球产能高度集中在一个国家手里,而且这个国家的产业能力是从被卡脖子的经历里长出来的,它比任何人都清楚“设备”和“体系”之间的那道坎在哪里。
越南想用买方体量撬动卖方内卷,前提是卖方必须处于一个不受统一规则约束的竞争状态。管制令把这个前提拿掉了。
接下来真正要看的不在公告文本里,而在11月18日之后第一份出口许可申请的审批节奏上。审批的快与慢、松与紧,会直接决定河内那五条线的设备到场时间,也会决定越南是重新回到谈判桌前调整预期,还是硬着头皮去欧洲和日本寻找一条更贵、更慢的替代路径。
而那条路径上,等待它的又是什么?