欧洲这回真要返贫了!"返贫三要素"已经全部凑齐:第一,吃了几十年的俄罗斯便宜气,硬生生让自己掐断了;第二,攒了上百年的工业老本,正一窝蜂往外搬;第三,中国这个全球最大消费市场,能分到的蛋糕一年比一年薄。
先看气。今年9月,欧洲天然气基准价一举突破每兆瓦时70欧元。
这数字啥概念?2月底还在32欧元晃,七个月翻了一倍多。
到10月中旬,冬天还没真冷下来,气价已经摸到近四年最高。
布鲁塞尔工业电价干到41.3欧分一度,基辅那边才8.4欧分,同一个欧洲差出五倍。
当年俄气占欧盟进口的45%,现在砍到12%。
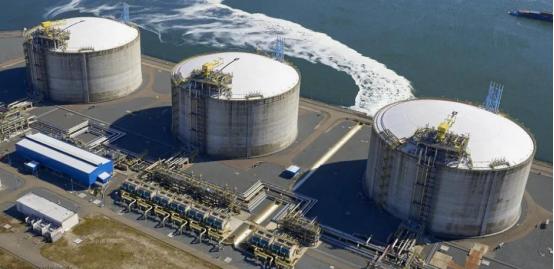
账面是"能源独立"了,可LNG占进口量45%,每船都得从美国、卡塔尔跨大西洋拉过来。
气价翻着倍涨,大西洋那头美国气价稳如泰山。
牛津经济研究院预测,这个冬天欧洲气价均价还得在60欧元附近趴着。
再看工厂。
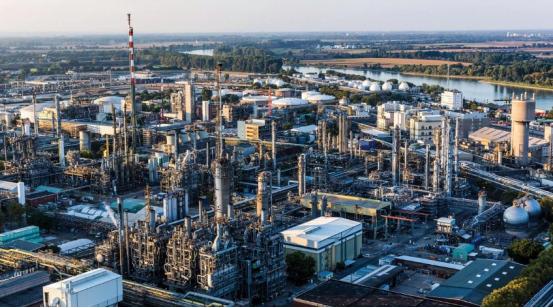
巴斯夫这名字搞化工的都知道,哈伯-博施法合成氨的祖庙就立在德国路德维希港。
2024年初到2026年6月,巴斯夫全球裁了7000人,永久关停超过20套化工装置,光路德维希港大本营就拆了11座核心设施。
氨厂、化肥、己内酰胺、己二酸,一个接一个熄火。
公司自己说得直白:按现在的天然气价,在德国继续生产合成氨,已经没有任何竞争力。
拆下来的产能去哪了?巴斯夫掏出100亿欧元,跑到美国建超级工厂。
这不是搬一条生产线,是把化工的根往大西洋对岸挪。
不止化工。
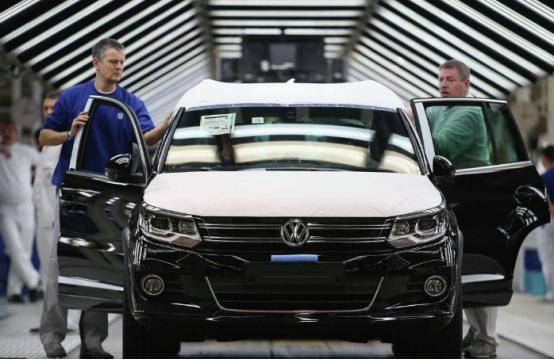
德国汽车产量比2022年少了15%,大众、宝马、奔驰把生产线一波波往美国、中国、东南亚转。
光2023年,公开宣布海外扩产的德国制造业企业就超过200家。
最后看中国。
德国对华汽车出口,2022年还有300亿欧元,2026年掉到136亿欧元,腰斩还多。
2026年上半年,德国对华出口同比掉了超过12%,落到不到370亿欧元;从中国进口反倒涨了9%,干到920亿欧元。
一进一出,对华贸易逆差从去年同期的400亿欧,又拉大了一截。
德系三巨头今年一季度营收、净利润齐刷刷往下掉。
宝马CFO自己算账:美国15%整车关税,加上欧盟对中国电动车加的税,合起来拖了利润率2.45个百分点。
更刺眼的是另一头。
中国制造的车,2025年已经占了欧洲纯电市场20%的份额。
三件事摆一块儿,味道就出来了。
第一刀,看着是"断俄气"的政治正确,实际是把自家成本结构亲手拆了。
过去几十年欧洲工业能赚钱,靠的就是东欧过来的便宜管道气。
管道气换成LNG,每一个差价都被美国液化厂、远洋运输商和卡塔尔上游赚走,欧洲工厂自己扛。
欧洲议会今年9月自己都在发问:我们结束了依赖,可我们有竞争力吗?这一问,比任何分析都狠。
第二刀,工厂外迁不是周期性裁员,是产业链永久搬家。
化工是工业的粮食,合成氨、基础化学品没了,汽车、机械、医药的原料成本就下不来。
巴斯夫拆路德维希港那一下,等于把一百多年攒下的一体化优势亲手刨了。
企业用脚投票,产能一旦在北美、东南亚、中国落地,税收、就业、配套全留在那边,想再请回来,没有十年八年的成本倒挂根本动不了。
第三刀,更微妙。
不是中国不买欧洲货,是欧洲货在中国市场自己打不过自主品牌。
电动车这波转型,德系反应慢了半拍,燃油车的护城河在国产新势力面前一年矮一截。
回头欧盟又加关税挡中国车,挡住的不是竞争,是自家消费者的选择。
一边抬高本土车价,一边把价格战引到欧洲家门口,这账怎么算都不划算。
三刀不是各砍各的,是串成一条链的。
气贵、成本高、工厂走、税基薄、福利缩水;对外,对华出口塌、贸易逆差拉大、财政和汇率两头承压。
欧洲不是突然变穷的,是一步一步自己选的。
便宜气不要了,老厂拆了,最大买家那儿的份额让出去了。
等冬天真冷下来,气价、电价、失业救济金一起冒头,这笔账才会真摆到选民面前。