朝鲜把钨全部卖给了中国?其实朝鲜产出的钨矿绝大部分几乎全都卖给中国,卖到其他国家的少得可怜。
这可不是谁刻意安排的特殊路子,纯粹是现实条件摆在那儿,硬生生把路逼成了这样。
很多人只看到单向出口这个结果,却忽略全球钨产业链里一个很难绕开的门槛:采选和冶炼,完全是两套门槛天差地别的生意。
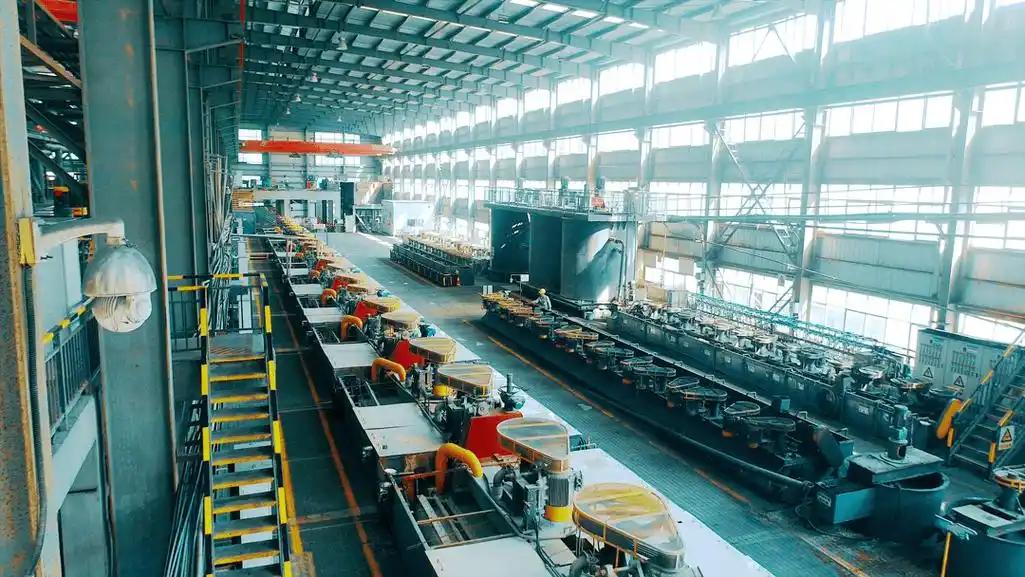
钨原矿里面绝大部分都是废石,直接外运根本不划算,所以当地只能先做选矿,把矿石富集加工成钨精矿。
选矿设备投入有限,很多矿区都可以落地,但后续把钨精矿转化成仲钨酸铵、钨粉、硬质合金,要配套湿法冶炼、废水固废处理系统。
环保、电力、工艺积累缺一不可,当地没有条件搭建这条产线,出售精矿就成了资源变现最可行的选择。
近年光伏行业爆发式增长,光伏切割钨丝带来了大量新增需求,直接推高了全球钨原料的消耗速度。
国内钨开采执行严格的总量管控,本土矿山增产空间有限,行业一直在主动寻找多元化的原料来源。
江西赣州聚集了全球绝大多数钨冶炼产能,大大小小的APT工厂常年稳定收货,对高品位钨精矿有着持续稳定的消化能力,这是吸引周边矿源流入的底层前提。
物流成本是锁定贸易流向的关键砝码。
陆路口岸可以直接装车入境,中转环节少,运费可控;如果想要转卖给欧洲、东南亚,要先长途转运到港口,叠加海运、保险、滞港一系列开销,价格优势会直接消失。
放眼全球,不少资源国都和它情况相似,津巴布韦、越南的钨矿,同样大多流向国内冶炼集群,就近匹配加工产能,是这类关键矿产贸易里非常普遍的规律。
欧美这些年一直在推进钨供应链“去中国化”,尝试在韩国、哈萨克斯坦布局冶炼项目,试图自建独立加工链条。
但新建万吨级冶炼厂投资巨大,环保审批周期漫长,还需要长期稳定的精矿货源持续喂料。
项目推进节奏很慢,短期很难形成规模,没办法大批量分流现有的精矿货源。
还有一个很常见的认知误区,不少人觉得国内钨供给高度依赖这一处矿源。
海关数据显示,缅甸、哈萨克斯坦才是国内钨精矿最主要的进口来源,朝鲜钨精矿只是原料池里的补充项。
企业采购它,目的是丰富原料结构,对冲其他产区停产、涨价带来的波动,并不是产业链的支柱。
整笔交易走常规报关、商检、结算流程,属于正常的大宗商品贸易。
国内钨行业加速搭建再生钨回收体系,把废旧硬质合金、钨废料重新提炼,用二次资源降低对原生矿山的依赖。
同时持续拓宽海外采购渠道,分散原料风险,口岸也持续完善钨精矿的入厂抽检标准,稳定上游原料品质。
信源:上海有色网,2026年1月22日,2025年中国钨精矿进口来源数据评析