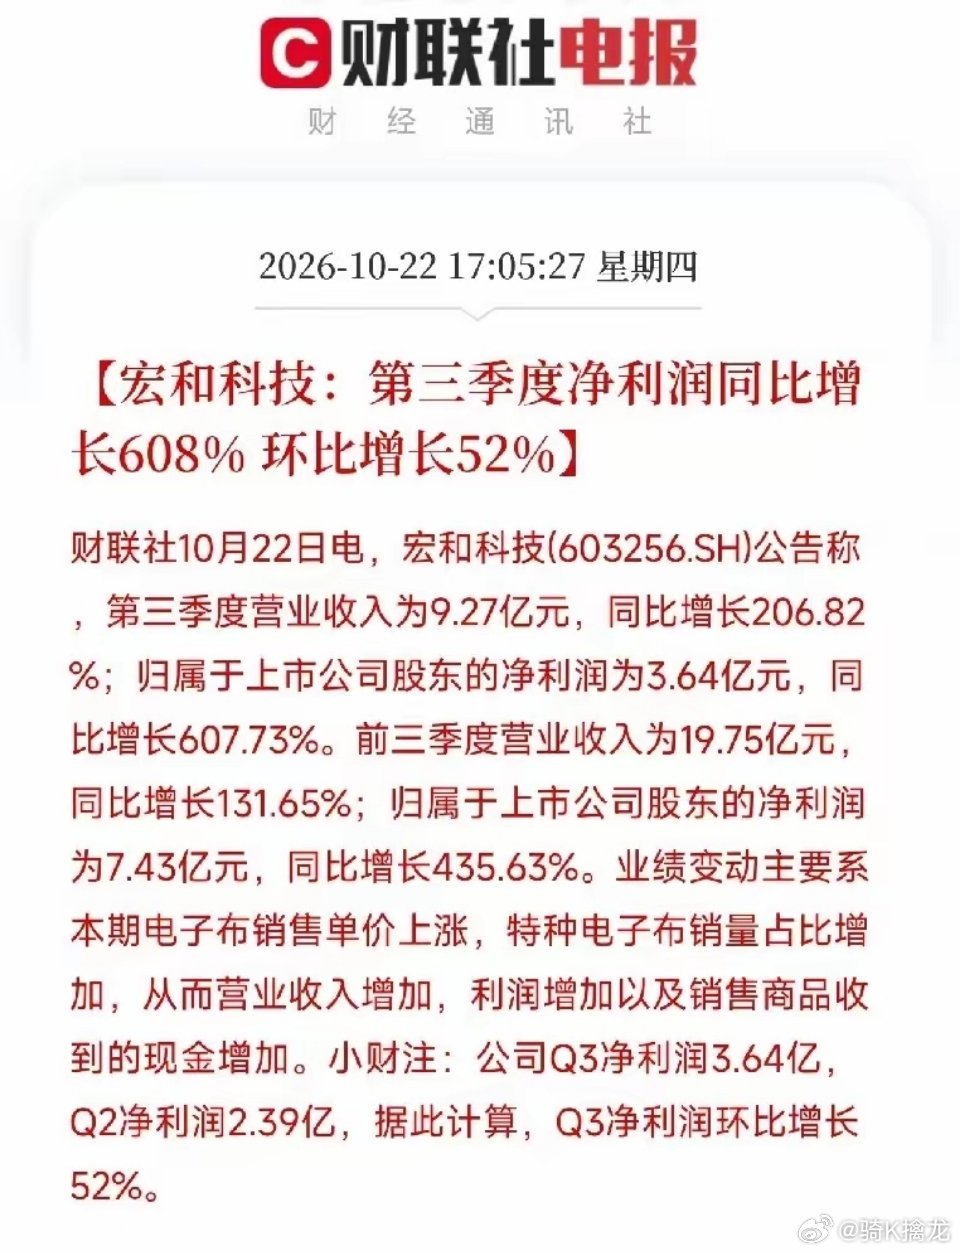
电子布赛道景气加速,这份三季报带来产业链关键信号昨日收盘,宏和科技披露的三季报,让关注电子布赛道的投资者高度重视。本次业绩爆发的核心并非芯片、算力赛道,而是覆铜板上游核心材料电子布。公司三季度营收9.27亿,同比增长206.82%;单季净利润3.64亿,同比增长607.73%。前三季度净利润合计7.43亿,同比增长435.63%。相比亮眼的同比增速,更具备指向性的是环比数据:二季度净利润2.39亿,三季度3.64亿,环比提升52%,业绩逐季度走高,印证电子布行业景气度仍在加速上行,尚未见顶。利润增长由双重逻辑共同驱动,一方面电子布销售单价上行,另一方面高附加值的特种电子布销量占比持续提升。普通电子布涨价属于典型周期逻辑,而特种电子布放量代表成长逻辑。随着AI服务器大规模部署,PCB层数从传统几层提升至20‑30层,信号频率持续抬高,对覆铜板低介电、低损耗性能标准大幅提升,特种电子布正是覆铜板的核心增强基材。普通电子布比拼生产成本,特种电子布核心壁垒在于产品性能,能够实现高端产品量产、提升产品结构占比的企业,可以获取远高于单纯涨价的利润空间。这份业绩与中国巨石前期预告形成相互印证。中国巨石作为全球电子布产能龙头,业绩增长来自量价齐升;宏和科技作为特种电子布高弹性标的,依靠售价上行叠加高端产品占比增厚利润。两家企业先后释放超预期业绩,证明电子布景气并非单一企业短期行情,而是整条产业链的共振。完整逻辑链条清晰可见:AI服务器装机放量 → PCB层数增加、向高频高速迭代 → 覆铜板同步升级 → 特种电子布需求爆发。供给端存在明显时间壁垒,高端织造设备交付周期12‑18个月,全新产线从规划到投产至少需要18‑24个月。需求快速释放而新供给落地缓慢,支撑行业量价同步走高,高端特种电子布供需紧张程度更甚于普通品类。赛道同样存在潜在风险:若后续行业产能投放超出预期,涨价逻辑将会弱化;倘若企业特种电子布占比提升进度不及预期,业绩弹性也会大打折扣。但宏和科技这份财报证明,电子布赛道已经不再停留在题材阶段,业绩已经在利润表层面兑现。AI发展上半场竞争核心集中在算力芯片,下半场的竞争重心转向基础材料的成本把控与高端产能卡位。玻纤、电子布看似距离AI终端较远,但AI服务器内部每一块PCB板,都离不开这类底层材料支撑。可以重点挖掘布局特种电子布、扩张高端产能,为AI服务器提供底层材料的相关标的,这是AI基建浪潮之下,被需求带动的硬核材料方向。本内容仅为产业逻辑解读,不构成投资建议,股市有风险,投资需谨慎。