一个没有财政部的央行,能救得了欧盟吗?各国共享相同的货币、央行、财政纪律,它们把印钞权交出去,却没能换回一个能兜底的“欧洲财政部”。
其实,欧盟的货币一体化,从一开始就是政治意志跑在制度设计前面的产物。
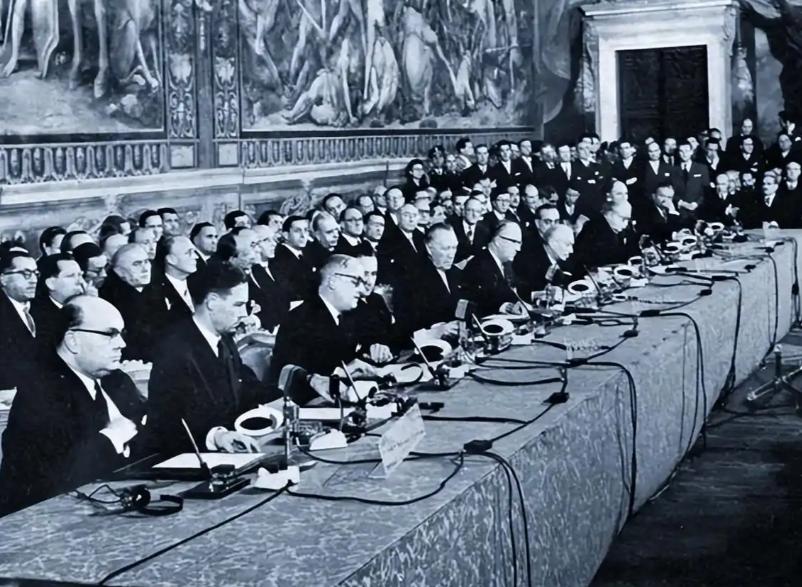
1951年的欧洲煤钢共同体、1957年的《罗马条约》、1986年的单一市场法案,一步步把关税、资本和人员流动的门槛拆掉;到1992年《马斯特里赫特条约》,货币统一被写进时间表,1999年欧元以记账货币登场,2002年现金进入钱包。
这套路径背后有一个著名的政治交易:德国用放弃马克换取统一,法国用接受独立的欧洲央行换取对德国货币权的影响力。
逻辑很清晰:先用货币把大家绑在一起,政治联盟自然会跟上。可三十年过去,货币绑上了,财政却依旧各过各的。
《马斯特里赫特条约》给成员国定下赤字不超过GDP的3%、债务不超过60%的“入场券”,但入场之后,却没有真正的日常约束。
2003年,法德两国联手在理事会上否决了对自己的超额赤字程序,从此落下一个“规则是给弱国写的、强国犯规叫灵活”的名声。
2011年的“六包”、2013年的“两包”、2012年的财政契约,规则越写越厚,执行力却越来越薄;
2024年新财政框架把调整期从4年放宽到7年,方向是“给更多时间”,而不是“给更多钱”。规则不断版本更新,底层架构却始终没动过。
1961年,经济学家蒙代尔提出“最优货币区”理论:几个地区要共用一种货币,得满足要素自由流动、工资价格有弹性、有财政转移支付、经济周期大致同步这几个条件。拿这把尺子量欧元区,几乎条条不及格。
劳动力跨国流动受语言、文化和社保体系限制,实际规模远低于美国各州之间的人口迁移;欧盟七年预算规模约1.2万亿欧元,摊到每年只占成员国GDP的1%左右,而美国联邦预算占GDP两成以上,靠失业救济、医保和转移支付,就可以自动吸收地区冲击。
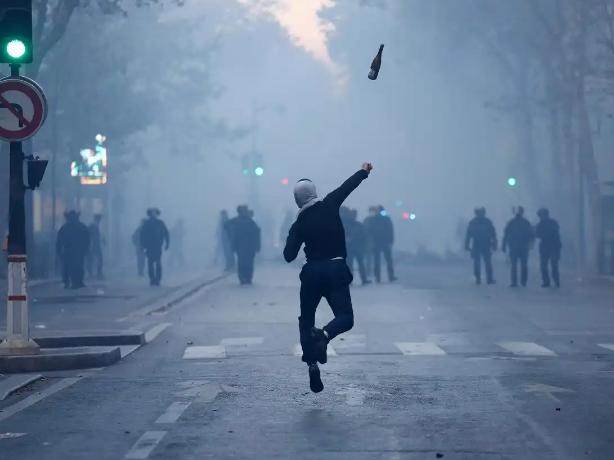
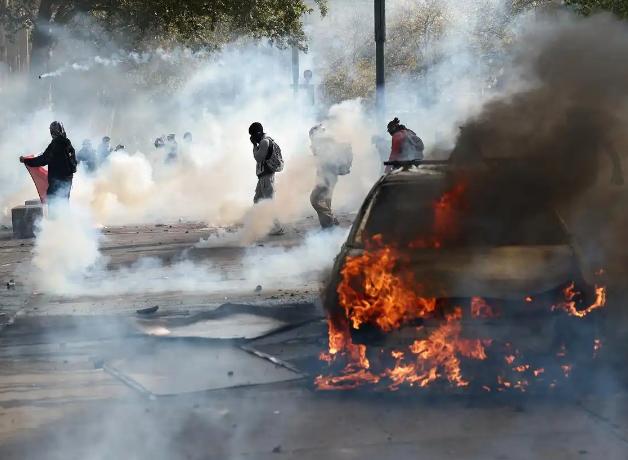
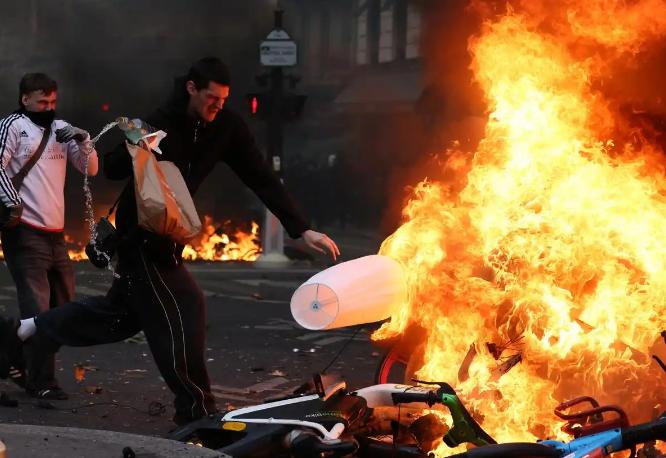
欧元区没有共同失业保险,也没有统一的存款保险。结果就是:当不对称冲击来临时,调整的压力无处可去,只能全部压到砍工资、福利和公共服务上。而这三样,恰恰是最容易点燃街头怒火的燃料。
2010至2012年的希腊危机是第一场大考。希腊债务占GDP一度超过140%,在三驾马车救助下,经济缩水约四分之一,青年失业率过半,宪法广场的抗议成为那一代欧洲人的集体记忆。
2012年7月,德拉吉一句“不惜一切代价捍卫欧元”,加上从未真正使用的OMT工具,把利差硬生生压了回去;随后ESM成立、银行联盟启动,算是给危机装上了消防栓。
2013年塞浦路斯存款减记,第一次让银行债权人承担损失,打破了“大而不能倒”的禁忌。
2020年疫情,欧盟破天荒推出7500亿欧元的“下一代欧盟”债券。这是欧元诞生以来最大的一次财政突破,但它被设计成“一次性”、有到期日都改革,更像一场临时众筹,而不是永久性的财政能力。
三次危机,三次“危机驱动+最小共识+临时工具”,补丁越打越多,屋顶却始终没换!这说明欧盟这匹马压根就拉不动欧盟27个成员国。
第一个死结是银行与主权的“死亡循环”:欧洲银行长期大量持有本国国债,监管上又给主权债零风险权重。结果就是:主权一紧张,银行就受伤,银行一受伤,纳税人就得兜底,主权风险就得再上一层楼。
第二个死结是外部失衡与内部贬值:德国长期顺差、南欧长期逆差,在没有汇率工具的情况下,南欧只能靠压低工资和福利来“内部贬值”,可工资一压,内需就弱,增长就慢,矛盾就会集中爆发。
第三个死结是政治经济学:财政联盟意味着一个国家的纳税人可能要为另一个国家的赤字买单,但这在任何国家的选举里都会被骂娘。北欧讲“道德风险”,南欧讲“欧洲团结”,最后只能在布鲁塞尔讨价还价,缝出一个谁都不满意、但谁都不敢撕破的临时方案。
要想真正从根子上解决这个问题,唯有建立真正的财政联盟:扩大共同预算、建立共同失业保险、发行永久性共同债、补上存款保险和资本市场联盟。这是理论上唯一能治本的方案,但要改条约、要各国议会和选民授权,短期几乎不可能。
欧元的设计者曾经相信,货币会倒逼政治。事实证明,货币跑得太快,政治跟得太慢。今天欧洲面临的,不是“要不要一体化”的抽象辩论,而是一道具体的分配题:一体化以谁的代价推进,由谁来买单。
回答不了这道题,街头怒火只会越烧越旺,从巴黎烧到罗马,再从罗马烧到马德里,再烧回巴黎,最终星火燎原!