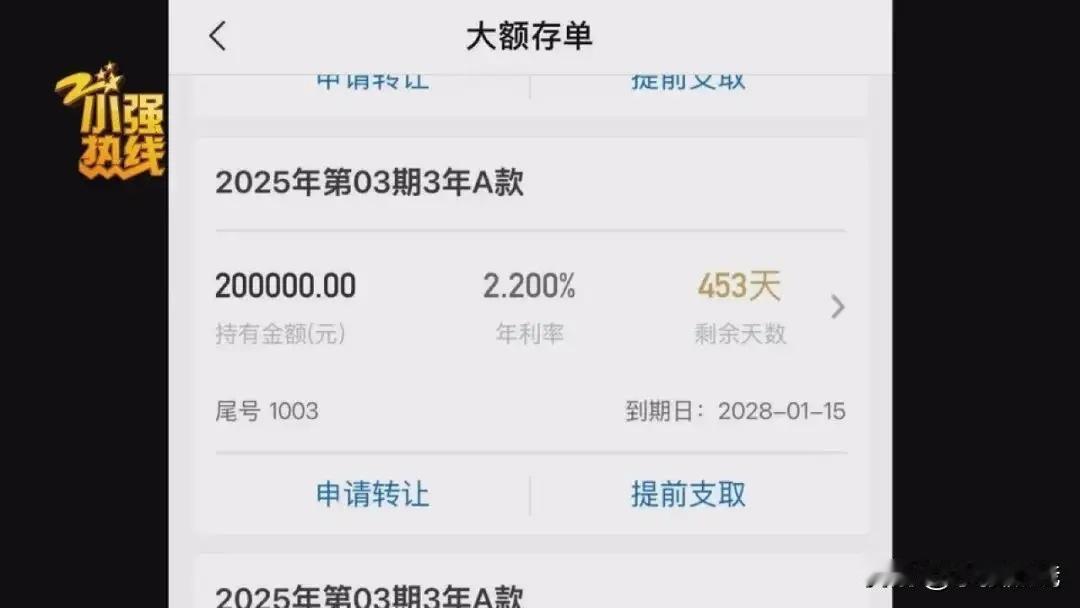
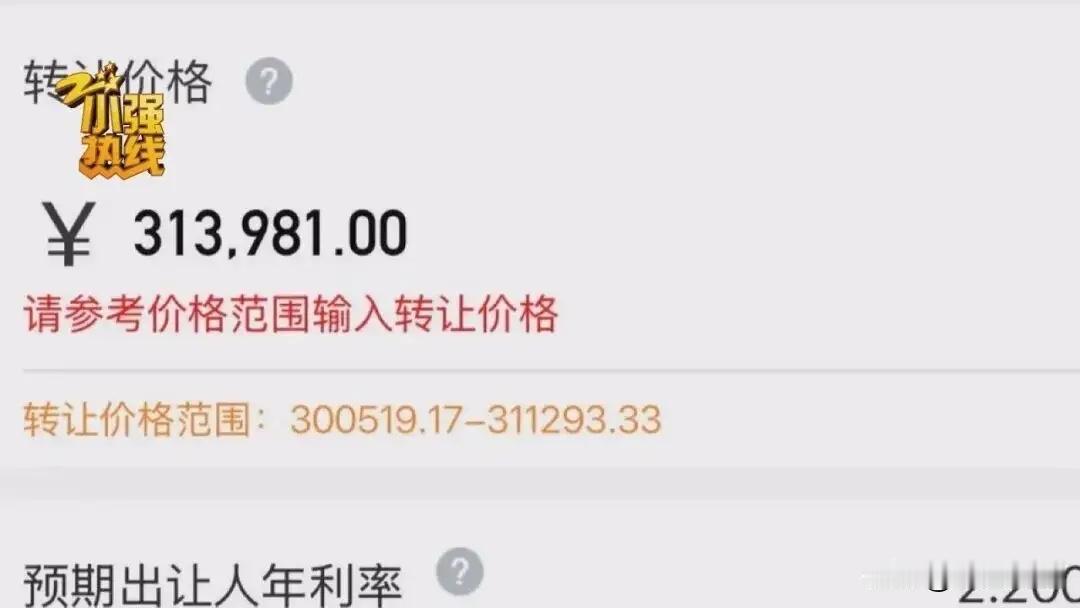
江苏,女子在银行买了3笔三年期大额存单,总共70万。因为着急用钱,她就通过银行APP 的大额存单超市,想把存单转让出去,一旦有新买家接手,女子就能拿回本金和大部分利息。其中30万的存单,还剩1年4个月到期,女子想挂31.3万多。谁料,系统强硬限制报价上限为311293.33元,超出就无法提交。如果按这个上限转让,女子一共要损失5752块利息,她觉得,想定什么价是她的权利和自由,这样太不公平了!
黄女士之前为了理财,分批在江苏银行买了3笔三年期的大额存单,总金额70万。
其中有两笔各20万的存单,年利率都是2.2%,还有一笔30万的存单,年利率1.8%,3笔存期全部是三年。
当初她选大额存单,就是图保本,利率比普通定期高,而且最关键是支持转让。
众人周知,存定期,存大额存单,最怕的就是中途急用钱。提前取吧,利息直接打水漂,不取吧,手里又周转不开。
黄女士就遇见了这个尴尬的情况。她家突发急事,孩子急需用钱。这3笔70万的存款还没到期,如果按照老办法直接提前支取,那就太亏了。
要知道银行定期和大额存单,只要没到期提前取,是一律按活期利息算的。
直接取,原本一年2点多的高息,就会瞬间变成0点几的活期利息,存了多久的高息基本都白费。
好在黄女士没傻傻直接取钱,她用了很多人都不知道的隐藏功能,那就是江苏银行手机APP里的大额存单转让超市。
这个转让超市就是一个大额存单的二手交易市场,而且是对全国用户开放的。
操作逻辑就是储户自己挂单定价,把手里没到期的存单挂上去,全国其他有闲置资金的买家看到合适利率,直接下单接手。
一旦成交,黄女士当场就能拿回本金和大部分利息,资金立马到账。后续存单到期,剩下的利息就归接手的新买家,相当于有人接盘,帮她规避了提前取款的巨额损失。
然而,就在黄女士打算把存单挂出去转让的时候,意外来了。
就拿那笔30万的存单来说,这笔存单还剩1年4个月才到期。
黄女士对照现在市场上的利率行情,打算挂31.3万多转让,让出年化1.5%,这个价格在当下的市场里很有吸引力,她以为很快就能卖掉。
可她把价格输进去,系统直接驳回,弹出提示让她输入正确价格。APP给了硬性区间:最低300519.17元,最高只能到311293.33元。
哪怕就多输一块钱,填311294元,都提交不了挂单。也就是说,她心里想好的报价,高出了银行设置的价格上限,根本没法上架。
如果按照这个限制去挂牌成交,黄女士算下来,要直接损失5752元利息。
这一下她就懵了。本来选择转让,就是为了少亏钱,避开提前支取按活期计息的大坑。
她原本以为,转让价自己说了算,哪怕稍微让一点利,也能控制损失。结果现在银行给卡死了区间,她没得选,只要走转让通道,这笔亏损躲都躲不掉。
黄女士觉得这太不合理了,目前已经把这件事反映给了相关部门。
《消费者权益保护法》第26条规定:经营者在经营活动中使用格式条款的,应当以显著方式提请消费者注意商品或者服务的数量和质量、价款或者费用、履行期限和方式、安全注意事项和风险警示、售后服务、民事责任等与消费者有重大利害关系的内容,并按照消费者的要求予以说明。
银行转让限价属于重要规则,买存单时如果没有醒目提醒,只宣传可以自主挂牌转让,就没尽到告知义务。
黄女士本来以为能自己定价,结果系统卡死报价上限,等于限制了她正常转让的权利。
不是说银行不能设规则,但关键限制条件必须提前清清楚楚告诉储户。
对此,你怎么看?
案例来源:小强热线 2026-10-23