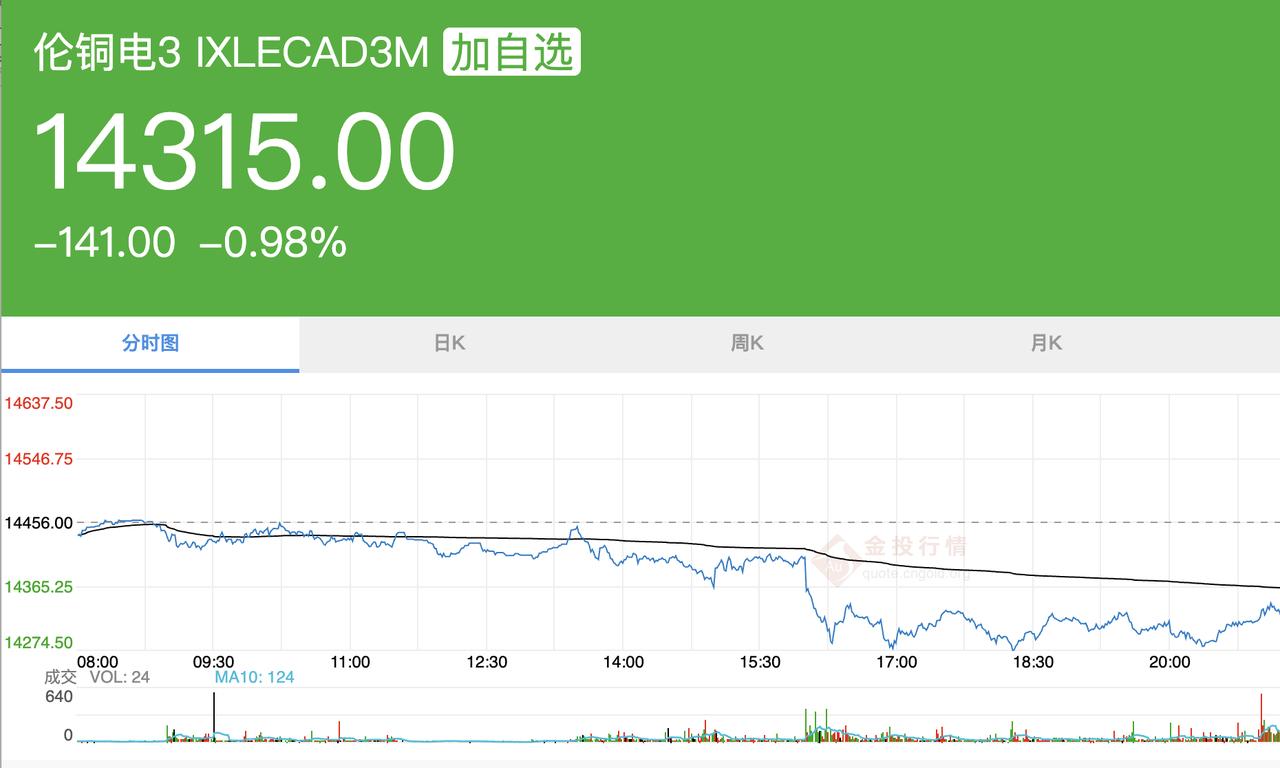
中国是如何在国际上“抢铜”的?最近国际铜价站上每吨1.4万美元,很多人看到美国在疯狂囤铜,就会问:中国是不是也在全球“抢铜”?
先把“抢”这个字放一放。 美国那套叫抢,中国这套叫焊。
美国用掉全球6%的铜,手里却攥着近七成可见库存。 COMEX铜库存从2025年2月的8.4万吨,涨到2026年10月的78.4万短吨,翻了八倍多。关税预期把价差焊在纽约,铜自己长腿往美国跑,这不是国家储备,是贸易商和银行在套利。中国没干这件事。
中国干的第一件事,是把矿从别人家的地底下,变成自己家的权益。 中资海外十大在产铜矿,2025年全口径产量接近240万吨,六座压在刚果(金)。洛阳钼业的TFM和KFM,一个51.9万吨,一个22.8万吨,洛钼全年产铜74.11万吨,挤进全球前十。紫金矿业卡莫阿权益产量叠上去,全年矿产铜约109万吨。这些数字不是买现货买出来的,是2016年38亿美元拿下TFM、后来5.5亿美元收KFM,一笔一笔砸出来的矿权。
国内那头也在补。 巨龙铜矿二期2026年1月投产,矿产铜从19万吨拉到30万吨,成了中国最大的铜矿。海外权益矿加上国内大矿,两条腿同时往地里扎。
第二件事,是把储备从“国家一家扛”变成“国家加商业一起扛”。 2026年2月,有色金属工业协会明确说,扩大国家铜战略储备,同时试商业储备,财政贴息让国有骨干企业替国家存铜。券商给的补库量级估算在700万到800万吨,按的是逆全球化底下制造业国家的安全库存标准。铜精矿也要研究纳入储备范围,不只是存精炼铜。
这个转向的意味比数字本身重。 以前是缺了再买,买了再用,现在是把“存着不动的铜”当成战略资产放在账上。
第三件事,是把废铜从“破烂”变成“矿”。 2025年中国再生铜产量485万吨,同比增9%,进口铜废碎料234万吨,同比增4%。2026年上半年进口废铜124万吨,还在往上走。废铜的意义不在“省钱”,在于它不经过别人的矿山、别人的港口、别人的关税清单。每一吨再生铜,都是一吨不需要看华盛顿脸色的供应。
把这三件事叠在一起看,中国的铜安全逻辑就清楚了。 矿山权益是底盘,储备是缓冲垫,废铜是第三条腿。底盘在刚果(金)、秘鲁、塞尔维亚铺开,缓冲垫在国家和商业两个口袋里同时加厚,第三条腿踩在国内回收体系上。
美国在干什么。 用关税预期把铜吸进COMEX仓库,然后用“悬而未决”把价差焊住,让铜待在能卖最高价的地方。这套操作的真实效果,是把全球可流通的铜抽走一大块,让需要实物铜的制造业国家去抢剩下的。
中国确实在抢。 但抢的不是仓库里的现货,抢的是矿山股权、储备机制和回收产能。现货可以被价差吸走,矿权焊在地底下,废铜长在自家院子里,储备攥在自己账上。
1.4万美元的铜价里,有一部分是矿端真紧,全球铜矿产量1到7月同比下降约1%,智利1到8月掉了8%。另一部分是金融和关税把库存锁住了,让“看得见的铜”变少。
中国选的不是去纽约的仓库里跟贸易商抢那批被锁住的铜。 它选的是在刚果的矿井里、在财政贴息的储备账上、在废铜拆解的生产线里,把铜的来源一条一条焊死。焊得慢,焊得笨,但焊上去的东西,价差拆不走,关税也拆不走。