工业领域还存在真正意义上的“全球化分工”吗?我觉得:概念还在,但现实正在退场。以后大概率只会是“集中”,且越来越集中。
三十年前的教科书告诉我们,全球化是一场精密的接力赛:谁擅长设计就去设计,谁擅长制造就去制造,谁有廉价劳动力就把流水线搬过去。比较优势像一只看不见的手,把地球捏成一个巨大的工厂。可今天再看,这只手似乎攥成了拳头。
回看历史,分工的黄金年代有它的前提:关税低、运费低、信任高、通信快。一个手机可以在美国做设计、在东亚做芯片、在珠三角做组装,靠的就是这些前提。
但当运费、关税、地缘信任同时变得不确定,企业最先做的不是“继续分工”,而是“缩短链条”。供应链不怕贵,怕断;不怕集中,怕不可控。于是,效率逻辑让位给安全逻辑,分工逻辑让位给集群逻辑。
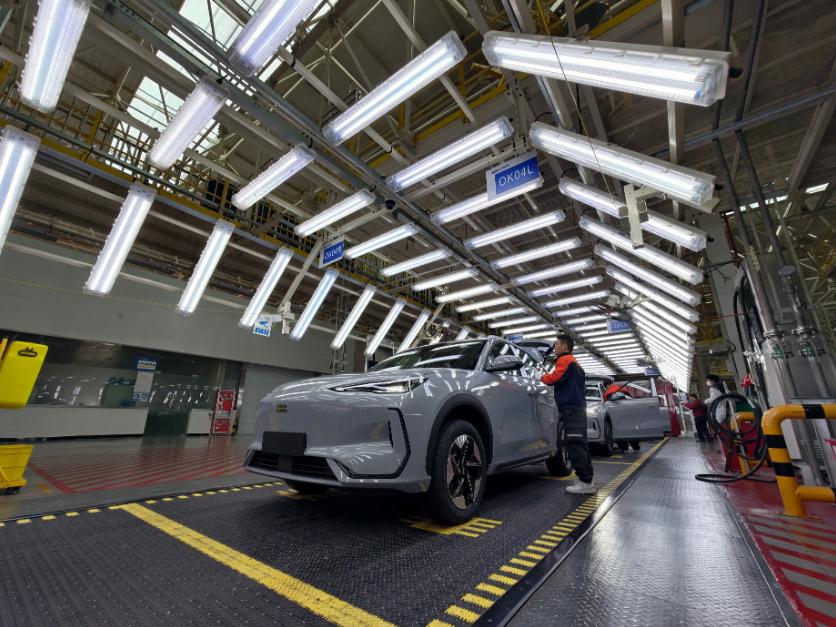
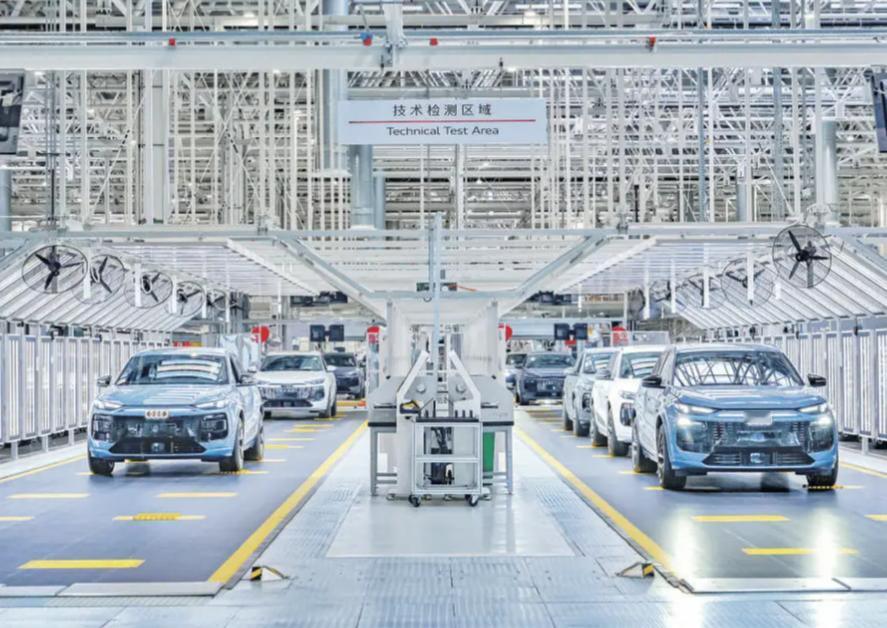
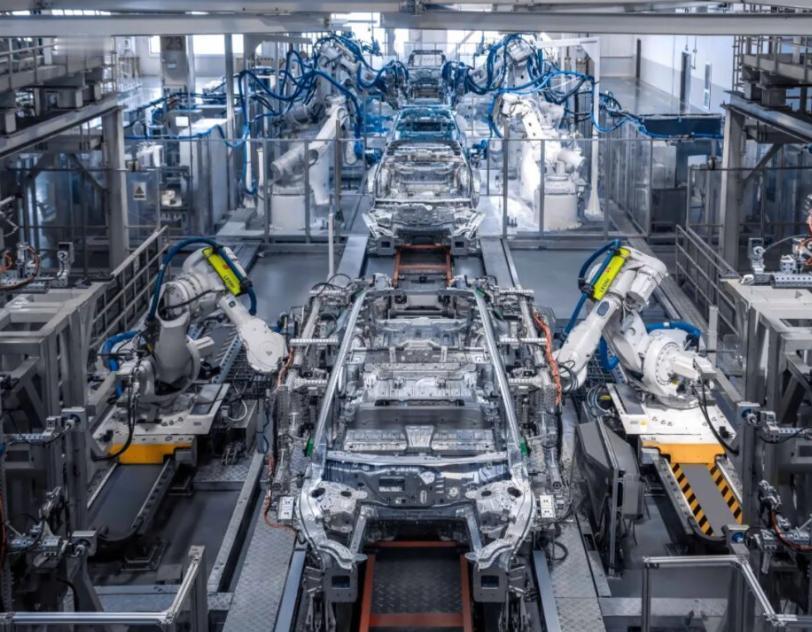
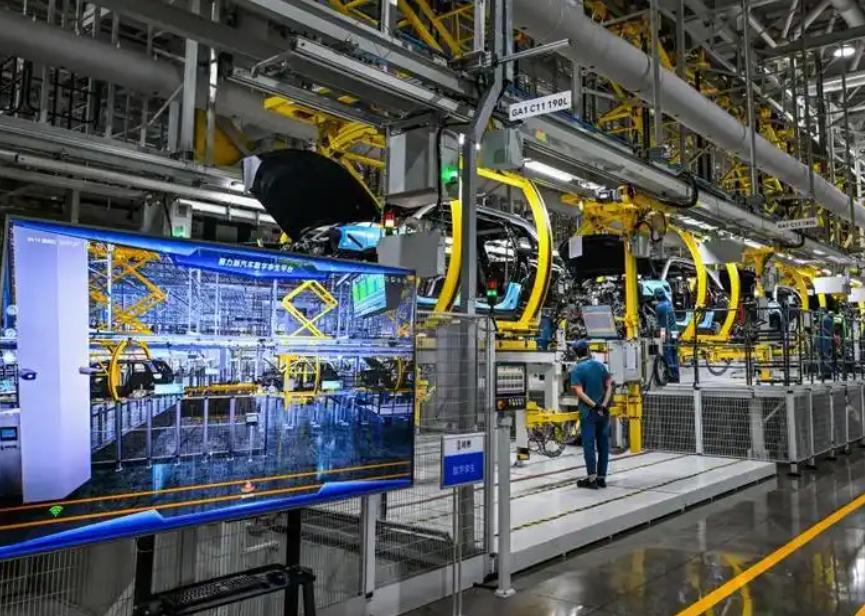
汽车工业是最诚实的试纸。这个行业链条太长,任何一个环节掉链子,整条产线都得停。未来的出路,说白了只有两条:要么在中国建厂,要么让中国去其他国家建厂。听着霸道,但这是成本、速度、配套密度共同算出来的结果。
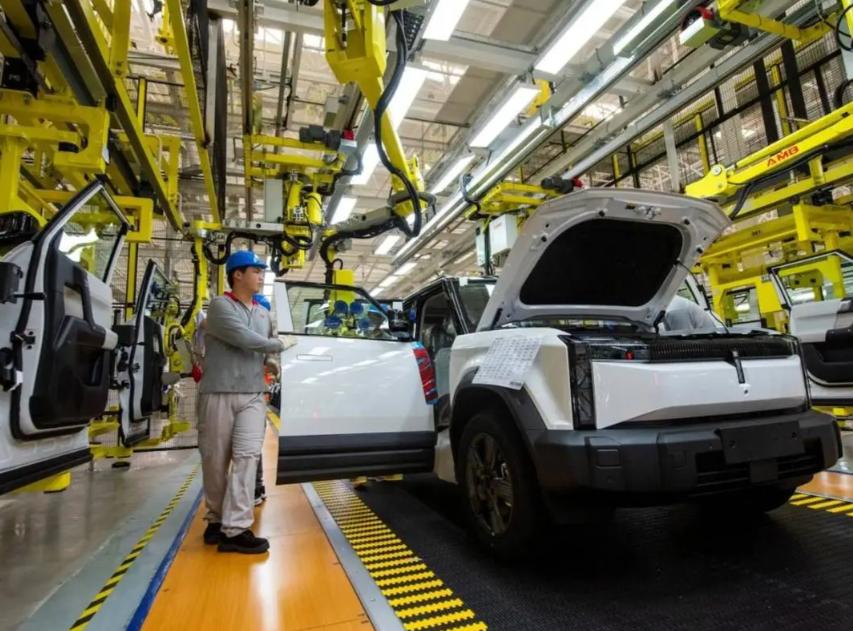
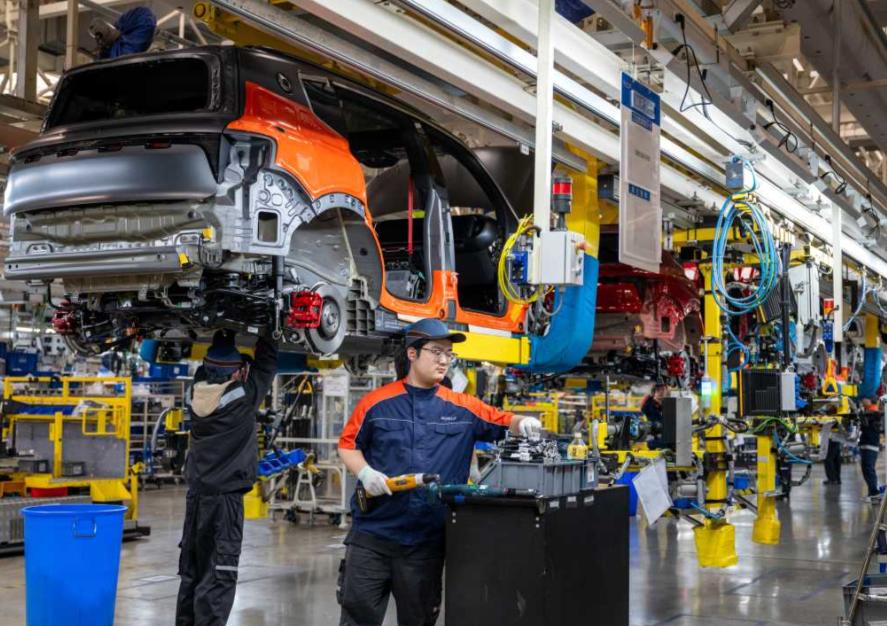
中国这边的供应链实在是太完整了——从电池、电机、电控到模具、注塑、线束,半小时车程能凑齐一台车的“骨架”。这种密度带来的不是简单的便宜,而是迭代快:
改一版设计,供应商当天就能打样;出一个问题,工程师第二天就能蹲到产线上维修。如果哪个汽车牌子头铁,两条路都不走,那就只能等着被市场出清。不是谁要针对它,是它的成本曲线和产品节奏跟不上,市场自然把它请出去。
这些年,“反向合资”就是证据。过去是外方出技术、中方出市场;现在是中方出平台、外方出渠道。大众在安徽加码,丰田把研发决策往中国挪,特斯拉上海工厂把“中国速度”变成了全球模板。资本比口号诚实,它用脚投票,投的不是情怀,而是配套。
再看东南亚,这里最能照出“雁阵神话”的裂缝。前些年不少人笃定:廉价劳动力会把中国的低端产业一锅端,复制下一个人口红利奇迹。几年下来,产业没明显起飞,对中国的依赖反倒更深了。
越南是真想搞产业,甚至还想升级,可一动手就发现缺的太多:工人素质差、基础设施烂、电力供给说停就停。这些短板叠在一起,良率上不去、成本下不来,现代化的质量管理更无从谈起。
质量不是喊出来的,是稳定的电、稳定的料、稳定的技工和稳定的供应商一起喂出来的。想来想去,与其花大力气把东西造出来,再到国际市场上跟中国卷价格、卷交期、卷配置,还不如直接买中国货,在自家过一遍关,贴个牌、换个包装。至少贸易统计数据会好看一些。
这不是嘲笑谁,这是理性的次优解:当从零建体系的门槛高过“接入现有体系”的成本,接入就是最优策略。
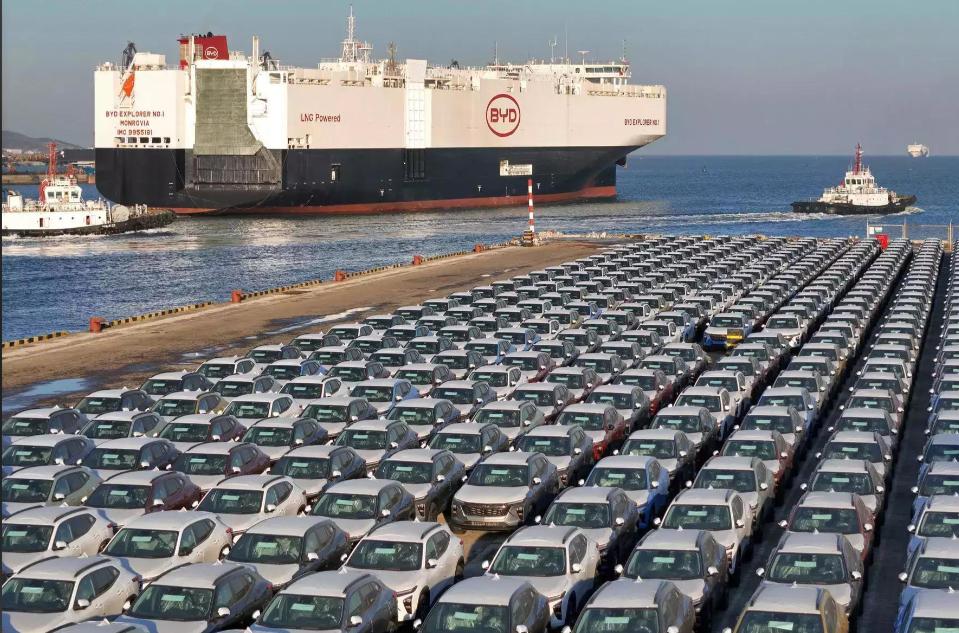
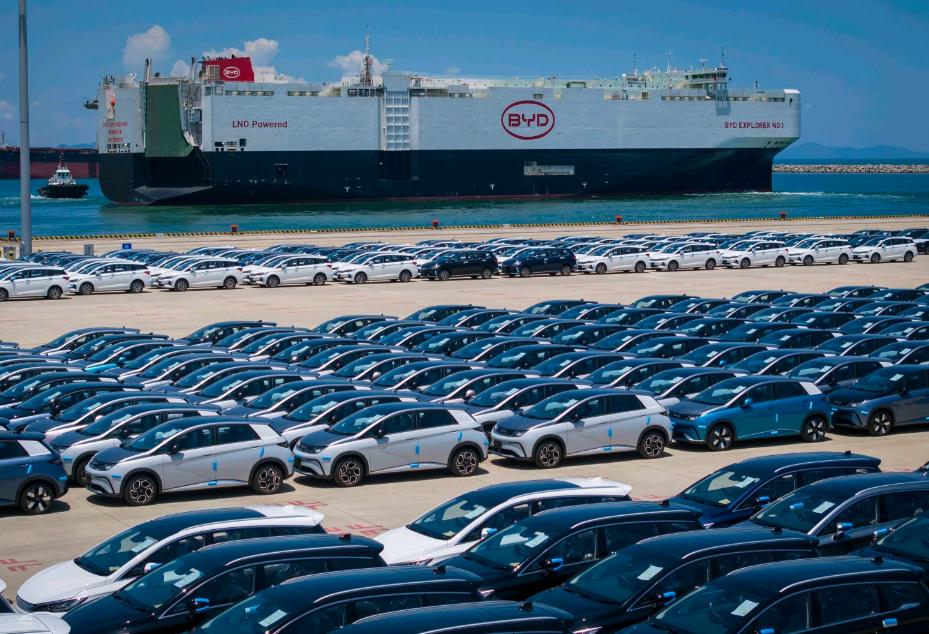
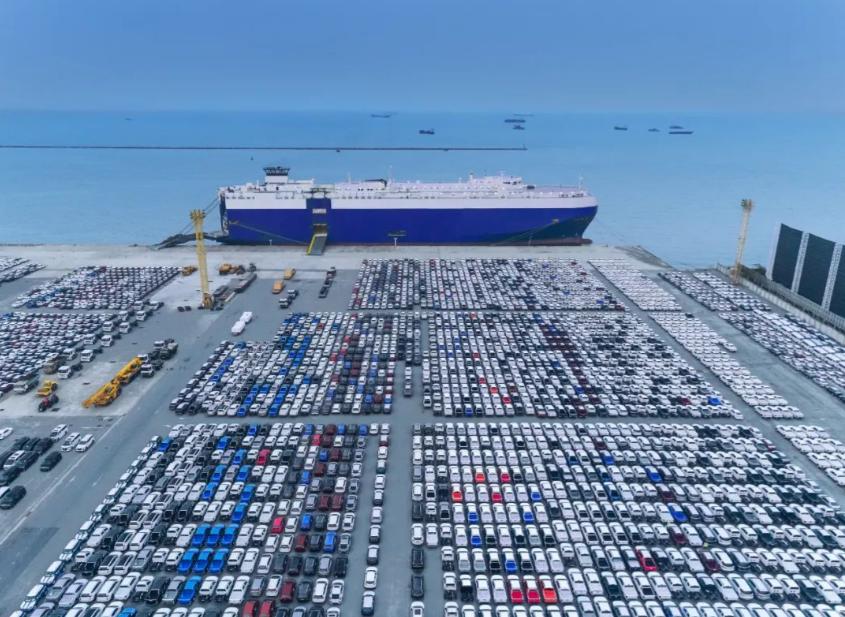
2019年,中国出口汽车121万辆,日本出口482万辆;2023年,中国491万辆,日本442万辆;2025年,中国832万辆,日本409万辆。五年不到,从曲线交叉到拉开,再继续拉开。你可以说这里有新能源渗透率的偶然,但连续三年的斜率说明它是结构性的。
不客气的说,无论欧美的贸易壁垒如何继续加码,日本汽车产业在世界范围内也注定是惨败。不用五年,新兴市场的大部分增量会被中国品牌拿走。现在丰田之所以还是世界第一,靠的是欧美市场撑着,可这两根柱子还能撑多久呢?
当然,也不要把贸易壁垒说得一无是处。关税、毒丸条款、本地含量要求、碳边境机制,确实能挡住一部分整车出口。但壁垒有个副作用:它逼着企业把工厂搬到壁垒里面去。结果不是“去中国化”,而是“中国产能的全球化”。
你加税,我就本地组装;你卡电池,我就本地建电池厂。绕一圈,还是那套供应链,只是换了邮编。这就是为什么说壁垒能延缓节奏,却改不了方向。
但这真的是好事吗?当然并非完全的好事,毕竟效率提高了,脆弱性也集中了。一个环节打喷嚏,全球产线都感冒。真正的难题不是“谁赢”,而是“集中之后如何保留冗余”。
中国要防的不是对手,而是“赢家诅咒”:别把规模优势变成路径依赖,别把成本优势打成利润枯竭。赢了市场,却输了弹性;赢了规模,却丢了选择权。说白了,最大的风险不是被谁打败,而是被自己过去的成功锁死!