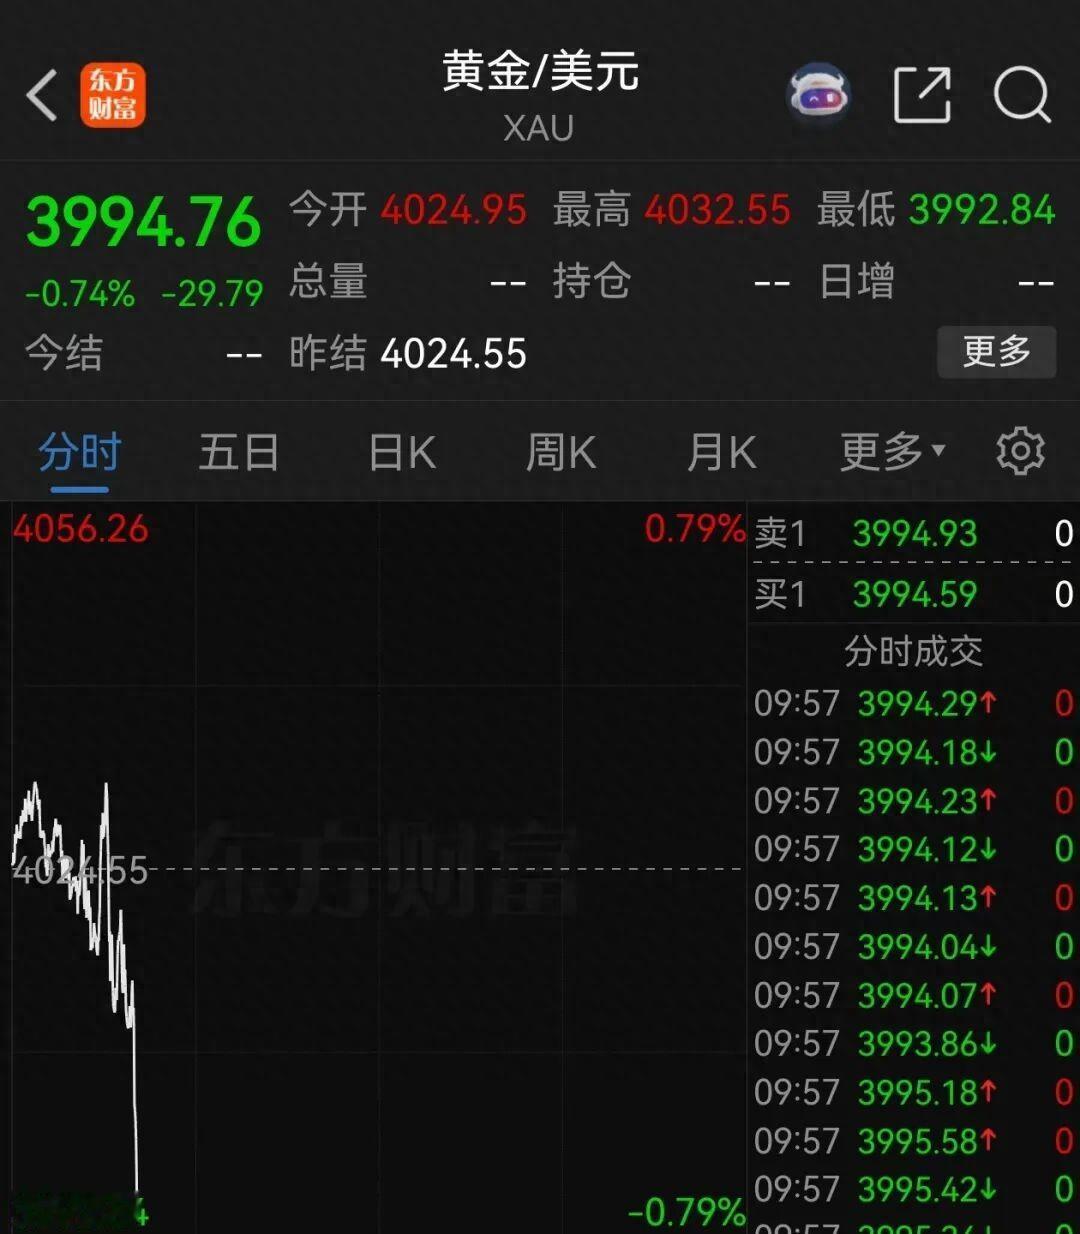
黄金跌破4000美元:短期是流动性,长期是信用。
盘中一度跌破4000美元的黄金长期逻辑崩了吗,并没有,它只是定价权在切换:短期被利率、美元、杠杆资金和流动性需求主导,长期还是会被央行购金、储备多元化和主权信用焦虑托底。
实际利率上行黄金承压、美元走强黄金承压、地缘风险上升黄金上涨——以前的这些逻辑正在失效。
现在的黄金既像避险资产,又像利率反向指标,还像全球信用体系压力的反映。它不再只看美联储了,而是综合看财政赤字、债务规模、地缘风险和资本竞争。
这次下跌,本质上还是短期的负面情绪集中释放。
中东局势还在升级,纳斯达克承压,油价高位震荡,但资金没有全部涌向黄金,反而部分流向有票息的美债。期货多头收缩、保证金压力上升,黄金因为流动性好,反而先被抛售。
但长期支撑还在。央行购金趋势还在延续,世界黄金协会调研显示,89%的储备管理者预计未来一年全球央行黄金持有量将继续增长,45%计划增持;中国央行截至2026年9月末已连续23个月增持黄金,储备规模达7747万盎司。
现在,黄金与美债实际收益率的传统关系正在弱化。当长端利率上行越来越多反映财政供给压力、期限溢价和资本稀缺时,黄金就能与高利率共存。
美国联邦债务已突破40万亿美元,利息负担沉重;AI产业进入资本开支高峰期,政府债与科技企业争夺长期资金,长端利率被抬升。
所以跌破了4000美元的黄金短期承压,是因为利率和流动性占上风;长期偏强,是因为债务扩张、资本泡沫和货币信用问题还将同时存在。