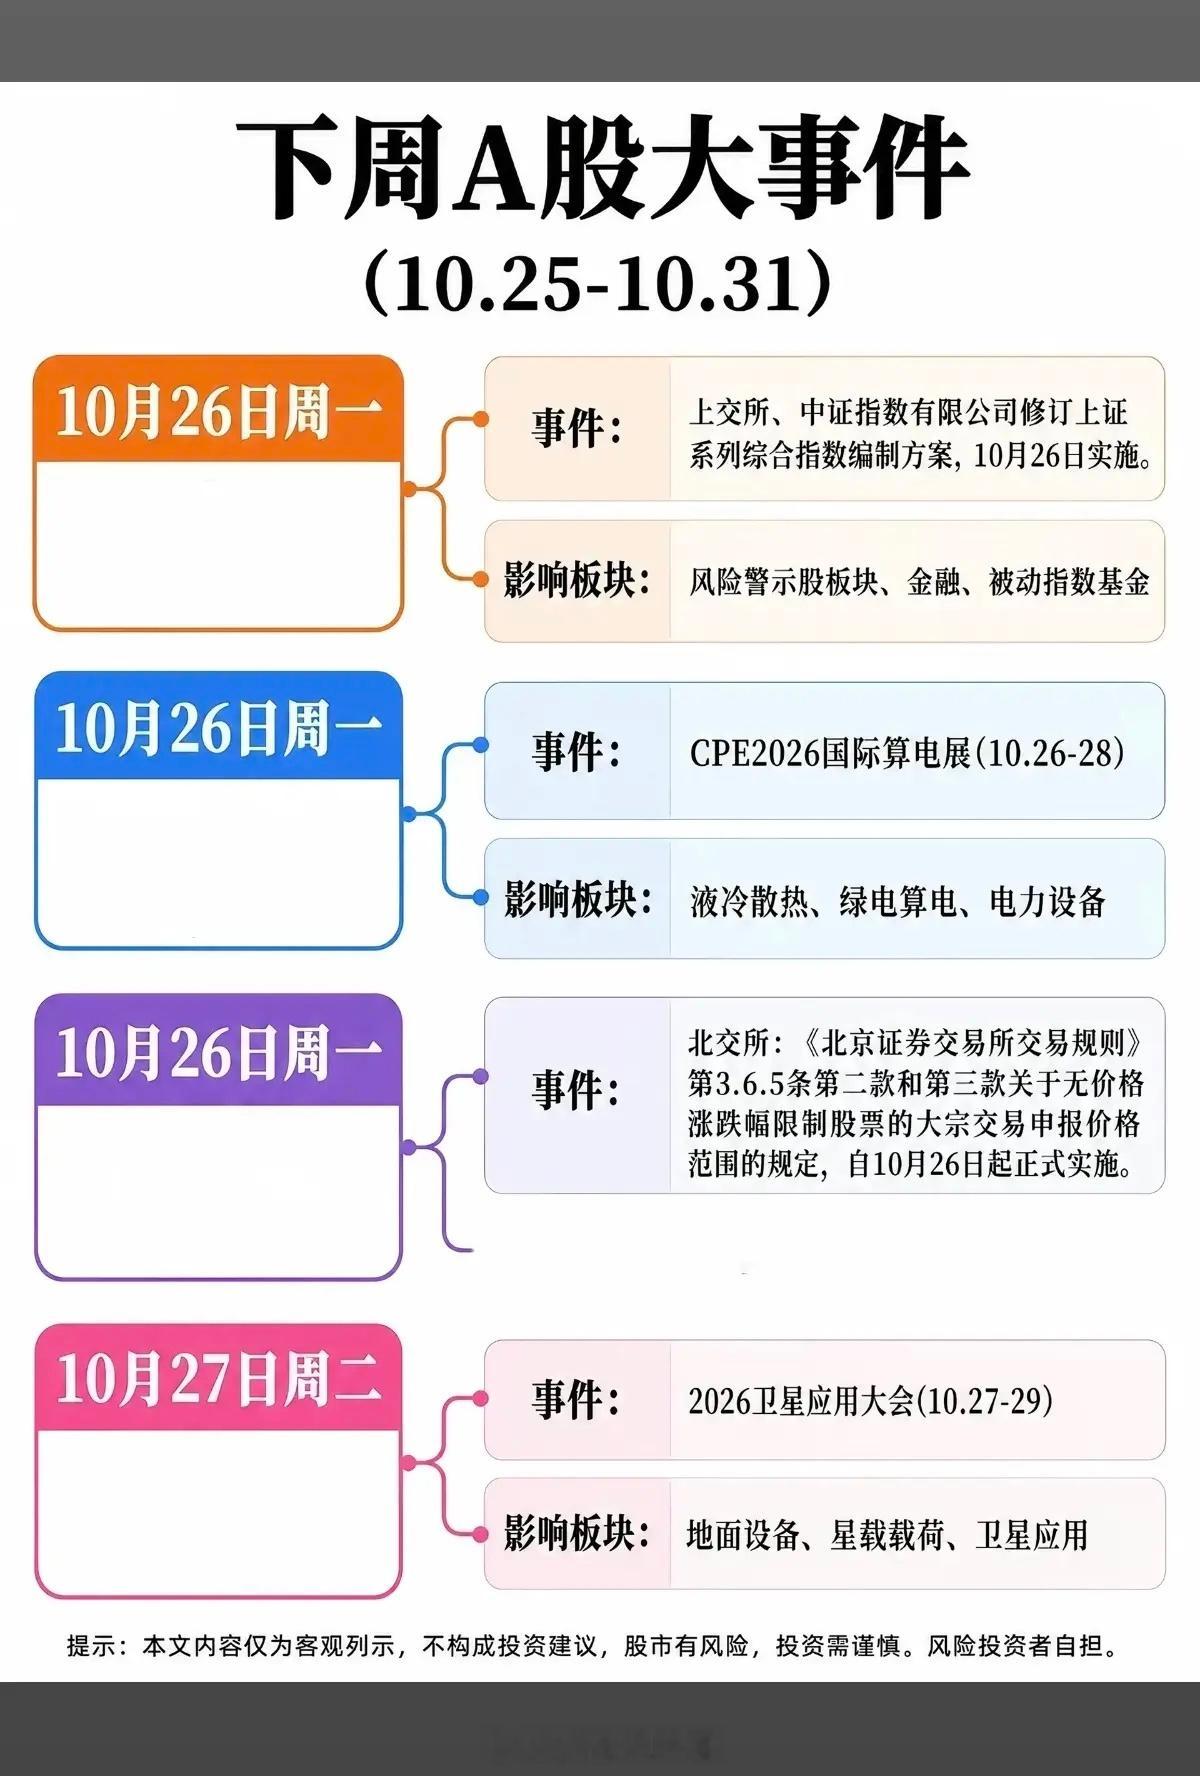
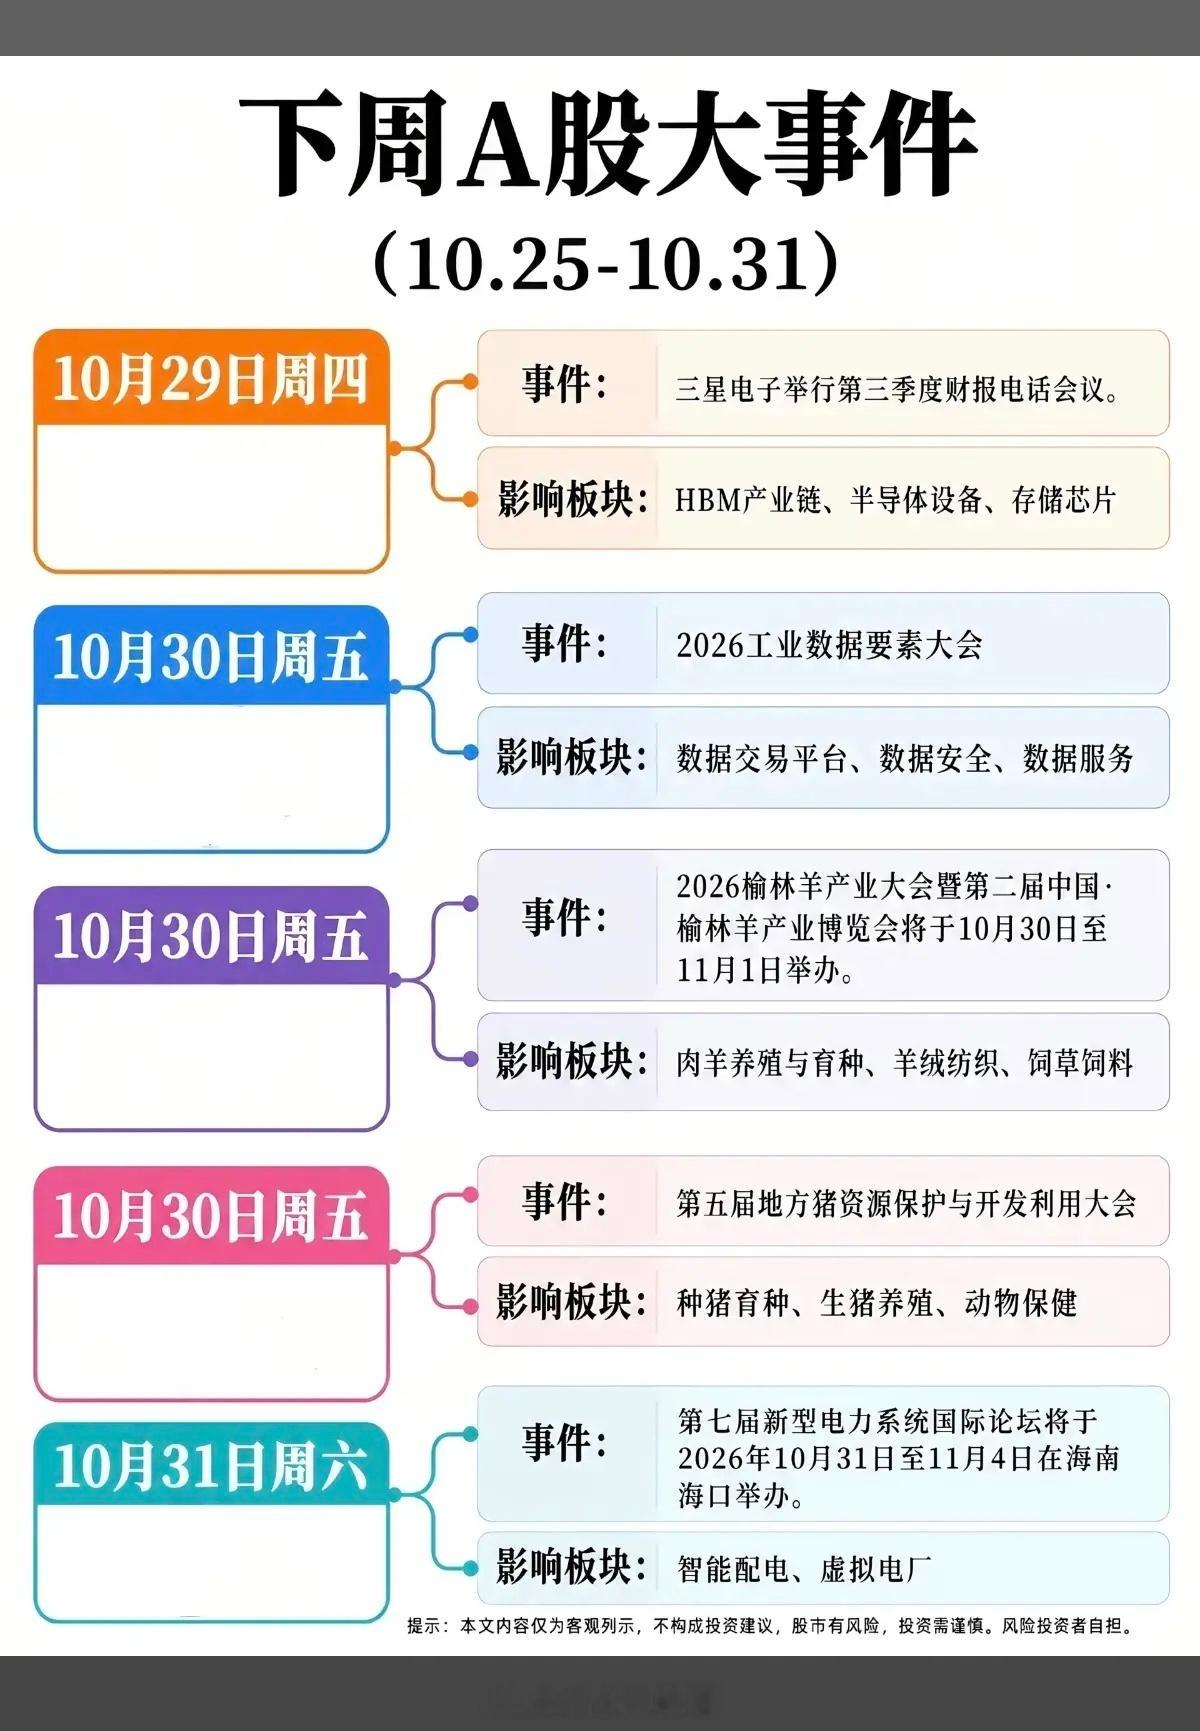
10.25–10.31 下周财经热点事件前瞻
下周进入10月最后一周,叠加三季报披露尾声,多条产业主线存在催化窗口,涵盖资金端、算力基建、卫星航天、半导体硬件、养殖周期以及数据要素安全方向,各赛道逻辑与观察要点整理如下。
1. 金融|被动指数基金
下周是10月收官阶段,被动指数资金的调仓、ETF申购赎回是重点观察信号。近期科技类主题ETF持续迎来大额净申购,半导体、算力、机器人相关指数产品资金流入明显,代表机构资金借道指数产品布局科技主线。同时,月底公募面临季度、月度仓位再平衡,被动调仓会放大部分权重股波动。需要留意两点,一是宽基与行业ETF的资金流向,判断增量资金是否持续进场;二是指数成分股月底调仓带来的脉冲行情。这个方向偏向资金面逻辑,不适合短线纯题材炒作,更多用来辅助判断市场整体风险偏好。
2. 液冷散热 + 绿电
液冷已经从算力配套的可选方案逐步变成超高功率AI服务器的刚需,英伟达新一代平台全面转向全液冷方案,行业订单饱满,不少厂商订单已经排到年底。而“液冷+绿电”也就是算电协同,是当前智算中心建设的主流方向,算力中心不仅要解决散热,还需要匹配低成本绿色电力,降低PUE与用电成本。下周可以持续跟踪智算中心招标、浸没式液冷新产品落地消息。绿电侧重点关注风电、光伏配套算力园区的项目进展,这条赛道兼具AI算力刚需+双碳政策双重逻辑,属于算力基础设施的长景气分支。
3. 卫星通信
商业航天、卫星互联网持续迎来产业催化,国内星座组网稳步推进,星间激光通信、太空算力星座成为新的看点。近期多批算力卫星成功入轨,在轨分布式训练、星地高速激光传输技术持续验证,卫星通信不再只是传统军工应用,开始和AI、空天算力相结合。同时不少PCB、通信零部件厂商公告切入卫星供应链,产业链正在持续扩容。下周重点留意卫星互联网产业会议、新发射任务相关消息,这条赛道属于偏成长的科技支线,波动偏大,优先看有真实订单落地的标的。
4. 半导体设备、存储芯片
存储芯片是分歧最大的赛道,隔夜海外存储巨头股价大幅震荡,但AI服务器带来的HBM、大容量DRAM长期涨价逻辑没有改变,各大海外大厂持续发布下一代存储技术路线图,HBM5、DDR6等新产品规划陆续落地。半导体设备受益于全球晶圆厂资本开支上行,SEMI上调今年300mm晶圆设备支出预期,国产设备厂商持续拿到国内晶圆厂订单。下周一方面跟踪海外存储大厂的行业表态、报价变动,另一方面留意国内大基金相关动态以及设备厂商三季报业绩兑现情况。需要区分,短期容易受美股半导体指数扰动,中长期看国产替代与AI存储需求。
5. 猪肉养殖
当前生猪现货价格偏弱,短期供给充足,集团猪场出栏节奏偏快。但四季度是猪价重要观察窗口,随着逐步临近冬至腌腊消费旺季,市场开始博弈后续供需变化,同时持续关注产能调控相关政策信号。下周重点跟踪农业农村部生猪监测数据、养殖企业出栏情况,观察市场是否提前博弈年底消费回暖预期。生猪板块属于周期反转博弈赛道,短期现货偏弱,更多是预期行情,需要警惕期货价格大幅波动带来的板块震荡。
6. 数据安全、数据服务
AI大模型大规模落地之后,数据合规、语料安全、数据确权的重要性持续提升。不管是训练数据保护、模型防窃取,还是政务、企业数据要素流通,都离不开数据安全与数据服务服务商。数据要素从顶层政策逐步走向落地,数据服务、数据标注、数据安全审计需求持续打开。下周可以关注数据要素相关会议、地方数据交易所的业务进展,这个方向属于AI应用底层支撑,兼具政策驱动属性,适合寻找低位补涨机会。
⚠️ 温馨提示:以上仅为下周产业事件前瞻整理,不构成任何投资建议。板块催化落地与否存在不确定性,市场波动风险较高,请独立审慎判断,做好仓位管控。