美国市场震动了,中方的底牌终于亮明了?
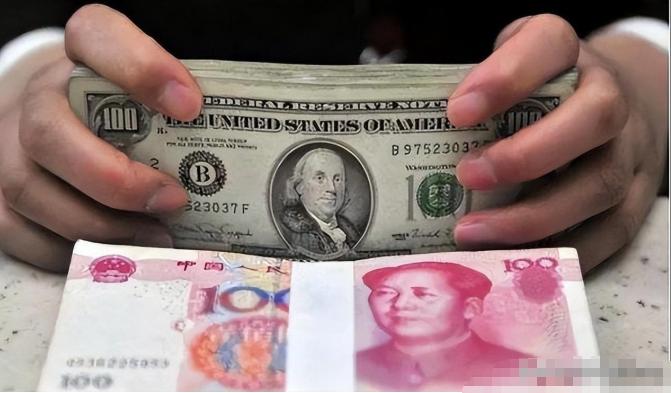
10月16日,华盛顿一份备受关注的美债持仓数据正式出炉。8月份,中方单月持仓减少273亿美元,总持仓降至5907亿美元,创下2008年8月以来的新低。
这份账单,让中国减持美债的话题再次升温。
把时间往前拨,就会发现,这次变化有一条清晰的轨迹。6月,中国美债持仓下降,7月继续下降,到了8月,又往下走了一步。连续三个月的变化,比单个月的数字更值得琢磨。
但这张表最有意思的地方,还在后面。中国持仓下降,日本也在下降,英国、加拿大、比利时的持仓却往上走。整个海外投资者的美债持仓,当月反而增加了。有人减少配置,也有人继续买,市场并没有朝一个方向走。
这意味着,美债眼下的处境有些微妙。它依然能吸引资金,却越来越需要回答一个问题:投资者愿意买,到底是认可它的安全,还是看中了更高的收益?对借钱的美国来说,这两种理由,分量可不一样。
就在这份持仓数据对应的8月,美国联邦政府债务总额突破了40万亿美元。债务越滚越大,旧债到期要偿还,财政支出又需要资金,发债这件事就很难停下来。买家可以挑时机,借款人却有自己的付款日程。
借钱需要不断续上,市场利率的变化就格外扎眼。原先低成本借来的钱,到期后可能要用更高成本接续。新增利息还会挤占预算,让财政安排更吃力。债务数字背后,是一笔笔需要兑现的支出。
这股压力也没有停在美国。进入10月,美债收益率走高,欧洲债市跟着承压。美国债券给出的回报更高,其他市场想留住资金,也得拿出更有吸引力的条件。华盛顿融资成本的变化,会顺着资金流动传到别处。
不过,收益率提高,对已经持有债券的人未必是好消息。新发行的债券利息更诱人,旧债想卖出去,价格往往就得让一让。期限较长的固定利率债券,对这种变化通常更加敏感。
所以,管理储备不能只盯着票面利息。拿到手的利息有多少,需要用钱时能否顺利变现,卖出时价格会不会吃亏,都得一起算。账面上多一点收益,未必就抵得过一次价格波动。
再看中国这边,同一个8月,外汇储备规模反而有所上升,保持在3.4万亿美元以上。美债持仓下降,外储总规模上升,两件事同时发生。美元汇率、其他资产的价格变化,都会影响最终的储备账面规模。
这也说明,外汇储备是一整套资产组合。美债只是其中一部分。管理这笔钱,需要兼顾安全、流动和保值增值,还要通过不同资产分散风险。某项资产过去好用,并不意味着以后都该维持同样的配置。
而且,中国目前仍是美债第三大海外持有者。5907亿美元依然是一笔相当大的持仓。连续下降和继续持有同时存在,这个细节,也给理解此次变化留下了比“清仓”更实际的角度。
在我看来,这次最值得关注的,是配置美债这件事,正在接受更严格的成本比较。美国能提供多高的回报,投资者要承担多大的波动,其他资产有没有更合适的选择,每一项都会影响资金去留。
我更愿意把它理解为一种风险管理思路:在仍然需要美元资产的时候,逐步调整持有结构,给后面的变化留出空间。这是对现有信息的判断,具体交易背后的安排,还需要更多数据才能看清。
至于“减持就能让美国立刻吃不消”,这话听着痛快,算账却不能这么算。海外总持仓仍在增加,说明美国还能找到买家。真正需要观察的,是它为了吸引这些买家,要付出多少利息,又能把这样的成本承受多久。
同样,也不能因为有人接手,就觉得美国完全没有压力。债券卖得出去,只解决了眼前的融资问题。若长期依靠更高收益吸引资金,未来偿债的负担仍可能加重。今天筹到钱,和以后还得轻松,是两回事。
所以,我对这次变化的关注,最终落在两个地方:后续持仓是否继续调整,美国的融资成本能否稳定下来。把这两条线放在一起看,才能知道这次变化有多深。单独截取一个月的下降数字,还不足以宣布谁亮出了决定胜负的底牌。