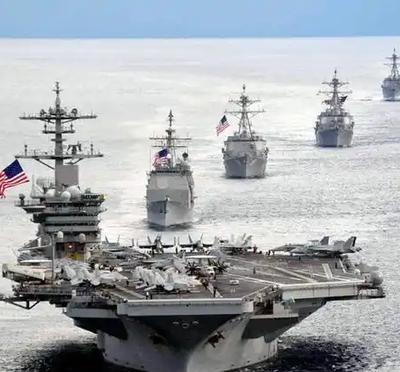
西方报告称,中国两年造出63万吨战舰,美国只有20多万吨。说白了,这不只是吨位差距,而是中国把造舰做成了流水线,美国却还卡在产能和工期里。
近两年,据相关西方报告统计,中国新建、下水的战斗舰艇总吨位约达63万吨,美国只有20多万吨,前者超过后者两倍。
这并不是两国海军全部家底的对比,而是一个阶段内新增舰艇的“产量”。但这个数字依然释放出清晰信号:中美海上竞争,已经不只是比谁的家底更厚,还要看谁能持续建造、按时交付,并且长期承担维护和使用成本。
美国海军依旧拥有全球最完整的体系。11艘核动力航母、核潜艇、战略轰炸机、海外基地和远程补给网络,再加上多年全球部署经验,这些优势并不是短期内多下几份军舰订单就能追平的。
如果把时间拨回本世纪初,中国海军主力仍以较老型号驱逐舰为主,航母建设几乎从零起步,远洋补给、跨区域协同和持续部署也都处于摸索阶段。
那时的差距确实存在,而且不只体现在装备上,也体现在体系建设和长期行动经验上。
但到了今天,再用“中国只是美国二十年前的水平”来概括,已经不够准确。国产航母接连出现,大型驱逐舰进入批量建造,隐身战机、大型运输机、远程防空系统和高超音速武器不断成熟。
中国走的也不是把美国的旧路重新走一遍,而是在部分方向上逐渐形成了自己的打法。
真正让美国感到压力的,未必只是某一种舰艇,而是中国背后的造船体系。民用船舶产业提供了钢材加工、焊接、吊装、管线安装和设备供应等完整支撑,军工企业则在成熟设计基础上不断复制、优化。
船坞有活干,供应商有稳定订单,工人和设备持续磨合,造舰速度就会慢慢形成惯性。军舰下水,看起来只是钢板变成了战舰,背后却是一个国家把工业能力转化为军事能力。
美国的问题并不是缺预算,而是预算未必能够迅速变成舰艇。大型船厂数量有限,熟练焊工、管工和技术人员出现断层,设计调整、合同返工和设备延期又会一层层推高工期。
航母电磁弹射等新系统曾经历反复调试,星座级护卫舰和部分驱逐舰项目也受到进度拖延影响。钱可以拨下去,但船厂、工人、设备和供应链,不会因为预算增加就立刻到位。
更关键的是,船体下水并不等于形成战斗力。舰艇还要完成设备联调、舰员训练、武器测试、编队磨合和后期维修;如果新船来得慢,老船又退不下来,海军就容易陷入“旧舰舍不得退、新舰迟迟不到”的尴尬。
中国的优势,在于造舰速度快、产业链完整、工程组织能力强,能够在较短时间内完成大批量建设。美国的优势,则集中在航母运用、核潜艇、远洋补给、海外基地和全球行动经验上。
因此,两边比的并不是一张简单的装备清单,而是不同的军事目标和国家能力。
中国坚持防御性国防政策,不需要简单复制美国的全球驻军模式;美国则必须维持全球存在,承担更高的部署成本和保障压力。
所以,63万吨不能直接等同于中国海军实力已经反超美国,但它确实说明,海上竞争的底层逻辑正在发生变化。
未来真正决定胜负的,不是谁在码头上停着更多军舰,而是谁能把舰艇持续造出来、训练出来、保障住,并让它们在多年之后依然保持战斗力。
一艘船的速度,决定不了一支海军的高度;但一个国家能否稳定建造、持续补充、不断升级,决定了它有没有资格走进长期竞争的牌桌。