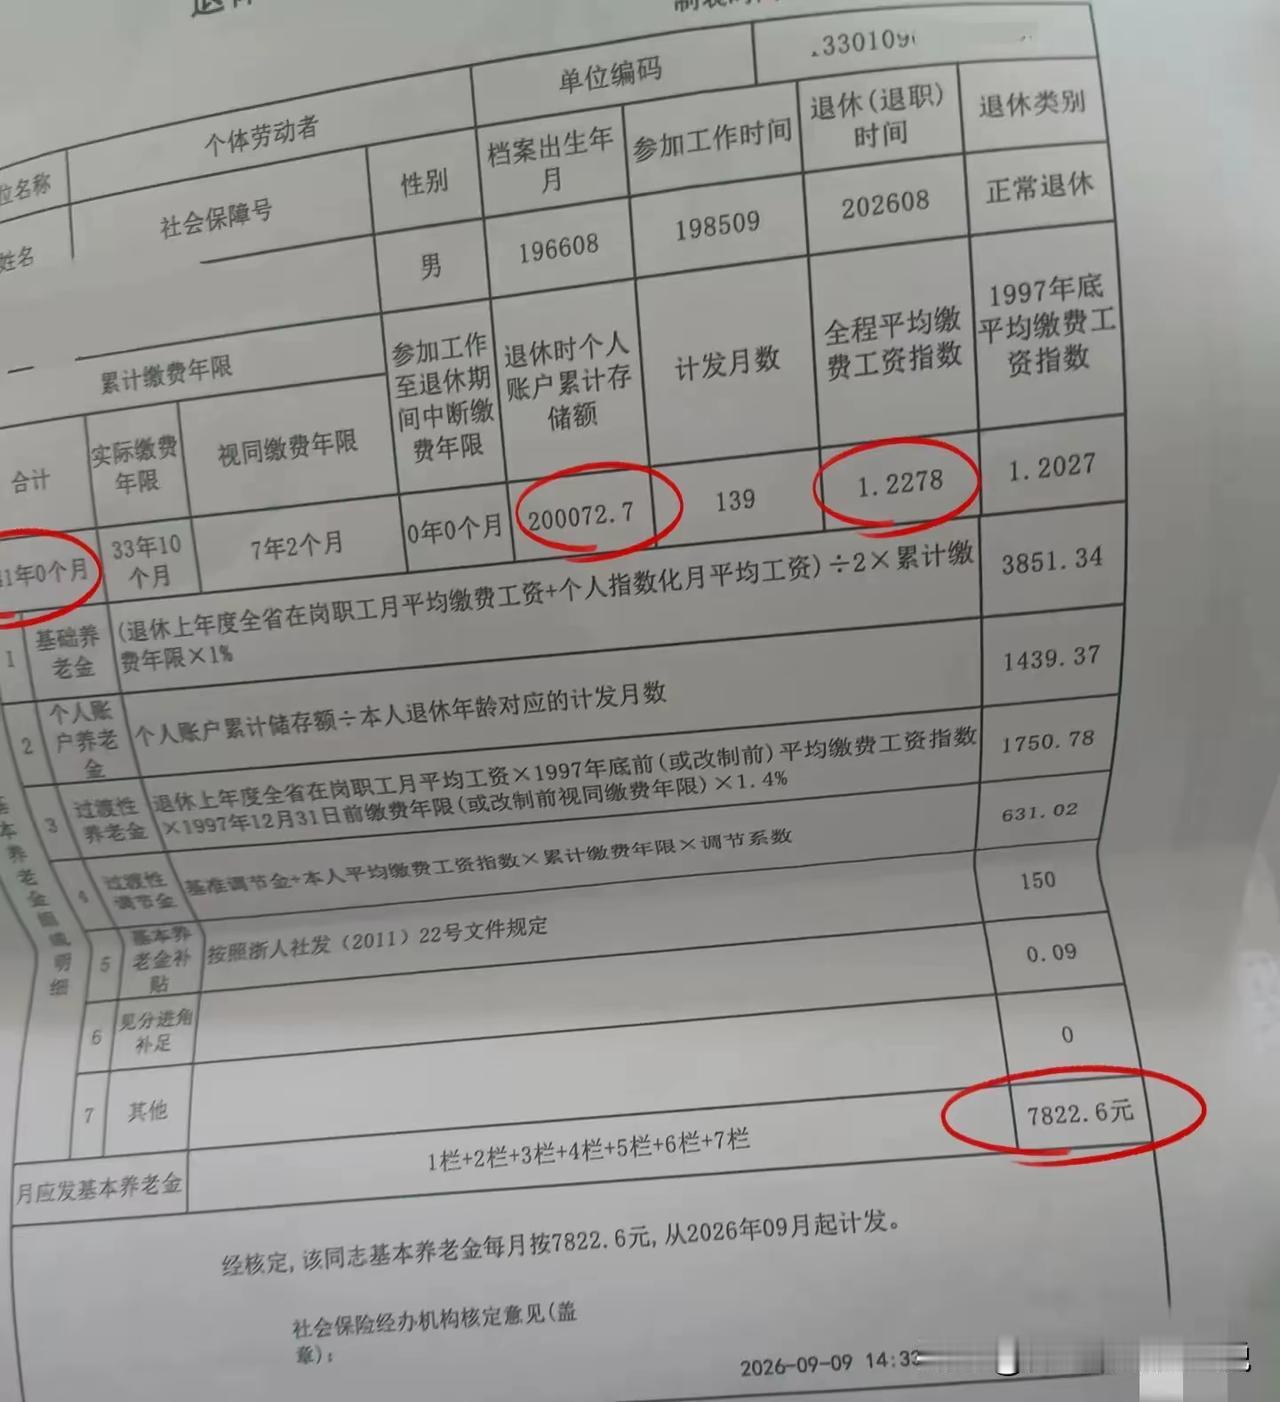
退休上年度全省在岗职工月平均工资与退休上年度全省在岗职工月平均缴费工资是二个概念。不是一个数!很多参保人员在计算养老金时容易混淆这两者,但它们分别代表了“社会平均水平”和“个人缴费水平”。
为了帮助您更清晰地理解,以下是对这两个概念的详细拆解与对比:
1. 两个概念的核心区别
A. 退休上年度全省在岗职工月平均工资(即:养老金计发基数)
性质:这是政府公布的统计指标,代表全省(或统筹地区)所有职工的“平均收入水平”。
作用:它是计算养老金的“地基”。无论您个人工资多少,计算养老金时都要以此为基准。
数值特征:通常由统计局核定,人社部门公布。近年来,随着“全口径”统计口径的调整,该数值通常会比以前的“非私营+私营”平均工资要高。
B. 退休上年度全省在岗职工月平均缴费工资(即:本人指数化月平均缴费工资)
性质:这是与您个人缴费历史挂钩的计算结果,代表您自己历年来的“平均缴费水平”。
作用:它反映了您工作时工资的高低。
数值特征:
如果您一直按100%(1.0)的基数缴费,那么这个数值就等于“全省平均工资”。
如果您一直按60%(0.6)的最低档缴费,那么这个数值就远低于全省平均工资。
如果您一直按300%(3.0)的最高档缴费,那么这个数值就会高于全省平均工资。
2. 为什么它们“不是一个数”?
这两个数值的差异主要取决于您的平均缴费指数。
计算公式逻辑:
本人指数化月平均缴费工资 = 全省上年度在岗职工月平均工资 × 本人平均缴费指数
举例说明:
假设某省2023年的全省在岗职工月平均工资(计发基数)为 7000元。
情况一(中等收入):如果您职业生涯平均按100%档次缴费,您的“月平均缴费工资”就是 7000 × 1.0 = 7000元。此时两者相等。
情况二(低收入/按档缴费):如果您一直按60%档次缴费,您的“月平均缴费工资”就是 7000 × 0.6 = 4200元。此时两者相差很大。
3. 这两个数在养老金计算中如何使用?
在计算基础养老金时,这两个数会被结合起来,体现“多缴多得”的原则:
基础养老金 = \frac{全省上年度在岗职工月平均工资 + 本人指数化月平均缴费工资}{2} \times 缴费年限 \times 1\%
通俗理解:养老金计算取了“社会平均工资”和“个人平均缴费工资”的平均值作为基数。
结果:
如果您缴费水平高(个人指数化工资高),您的计算基数就高,养老金就多。
如果您缴费水平低,您的计算基数就被拉低,养老金就少。
4. 总结
结论:除非您一生的平均缴费指数恰好是1(即一直按社会平均工资水平缴费),否则这两个数字绝对不会相等。通常情况下,对于按最低档(60%)缴费的人员,第二个数(个人平均缴费工资)会明显低于第一个数(全省平均工资)。