大家纠结的,其实不是油费电费差多少,而是三者险到底选 200 万还是 300 万。
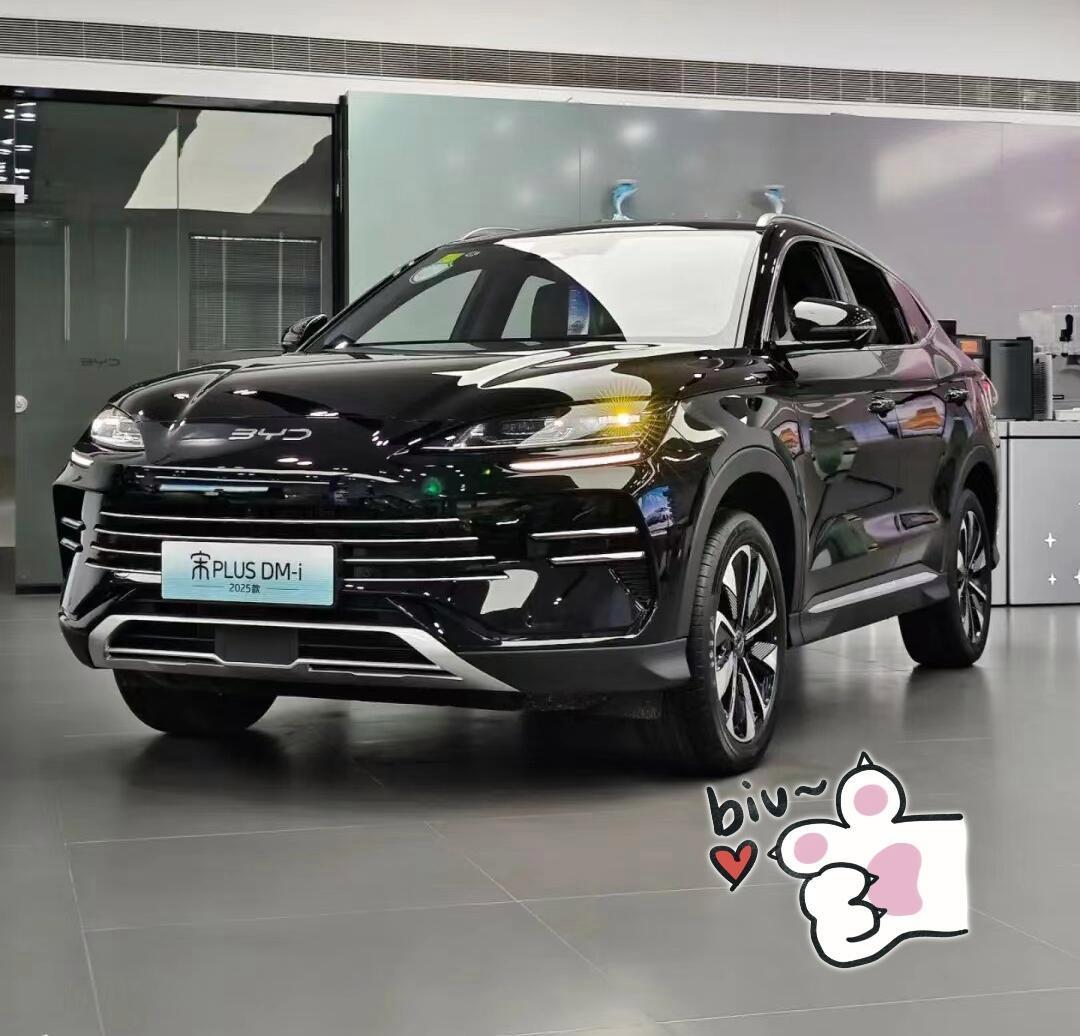
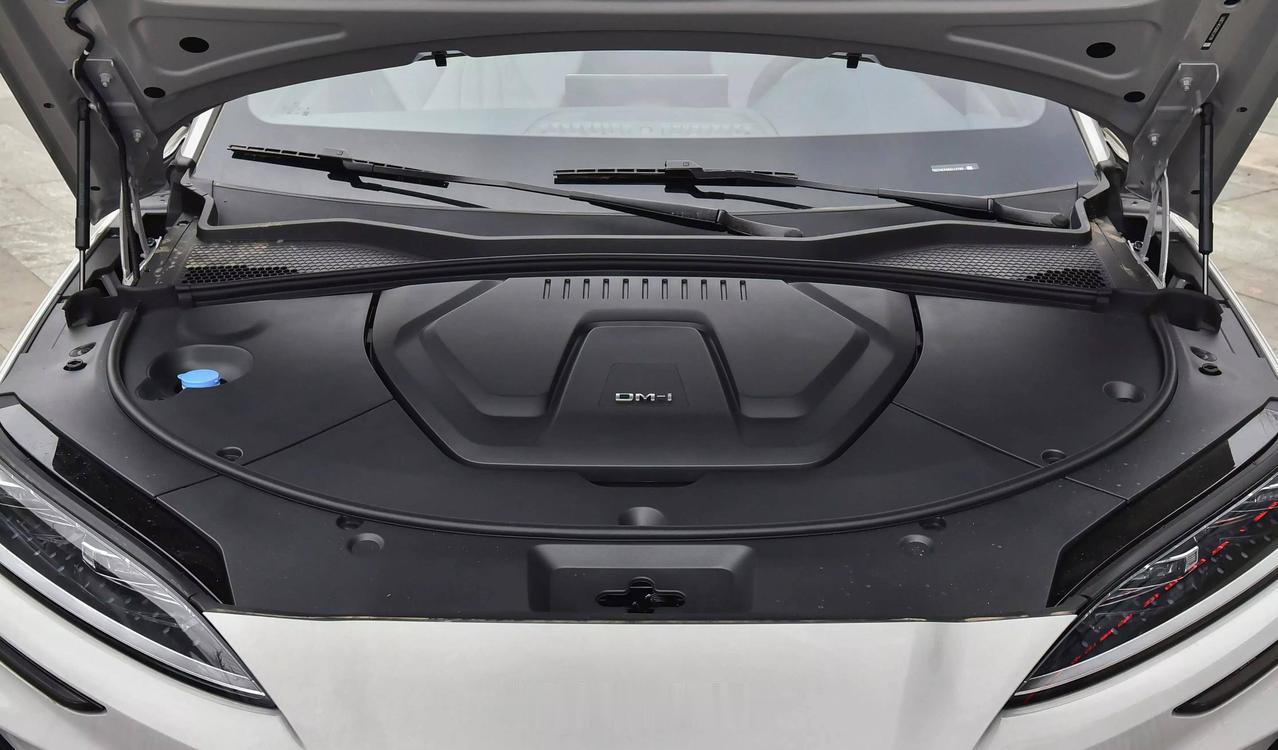
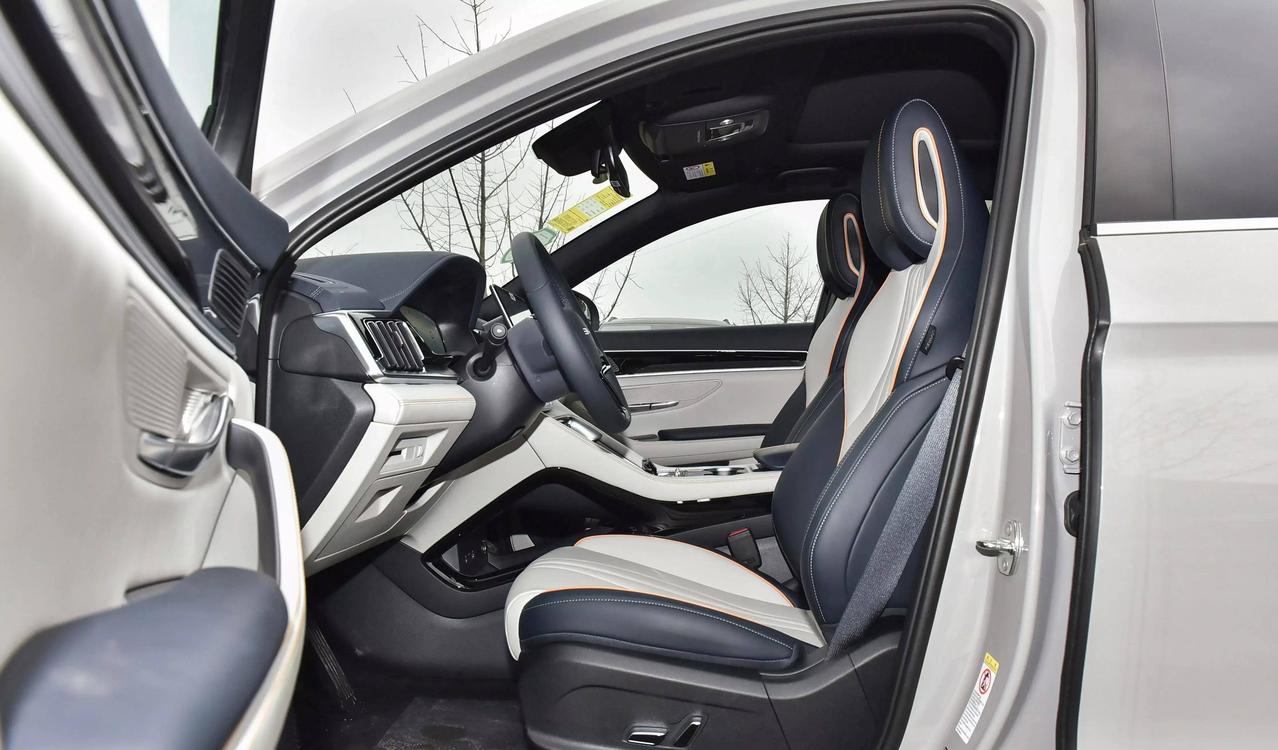
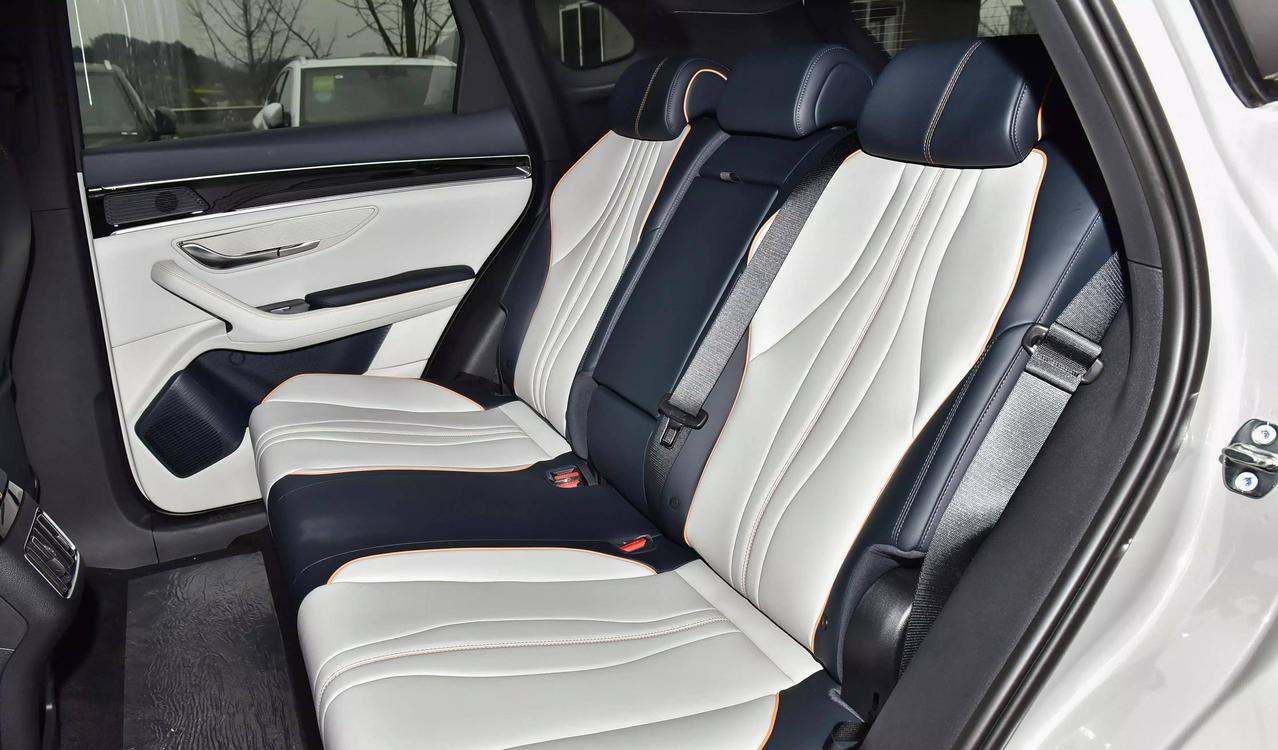
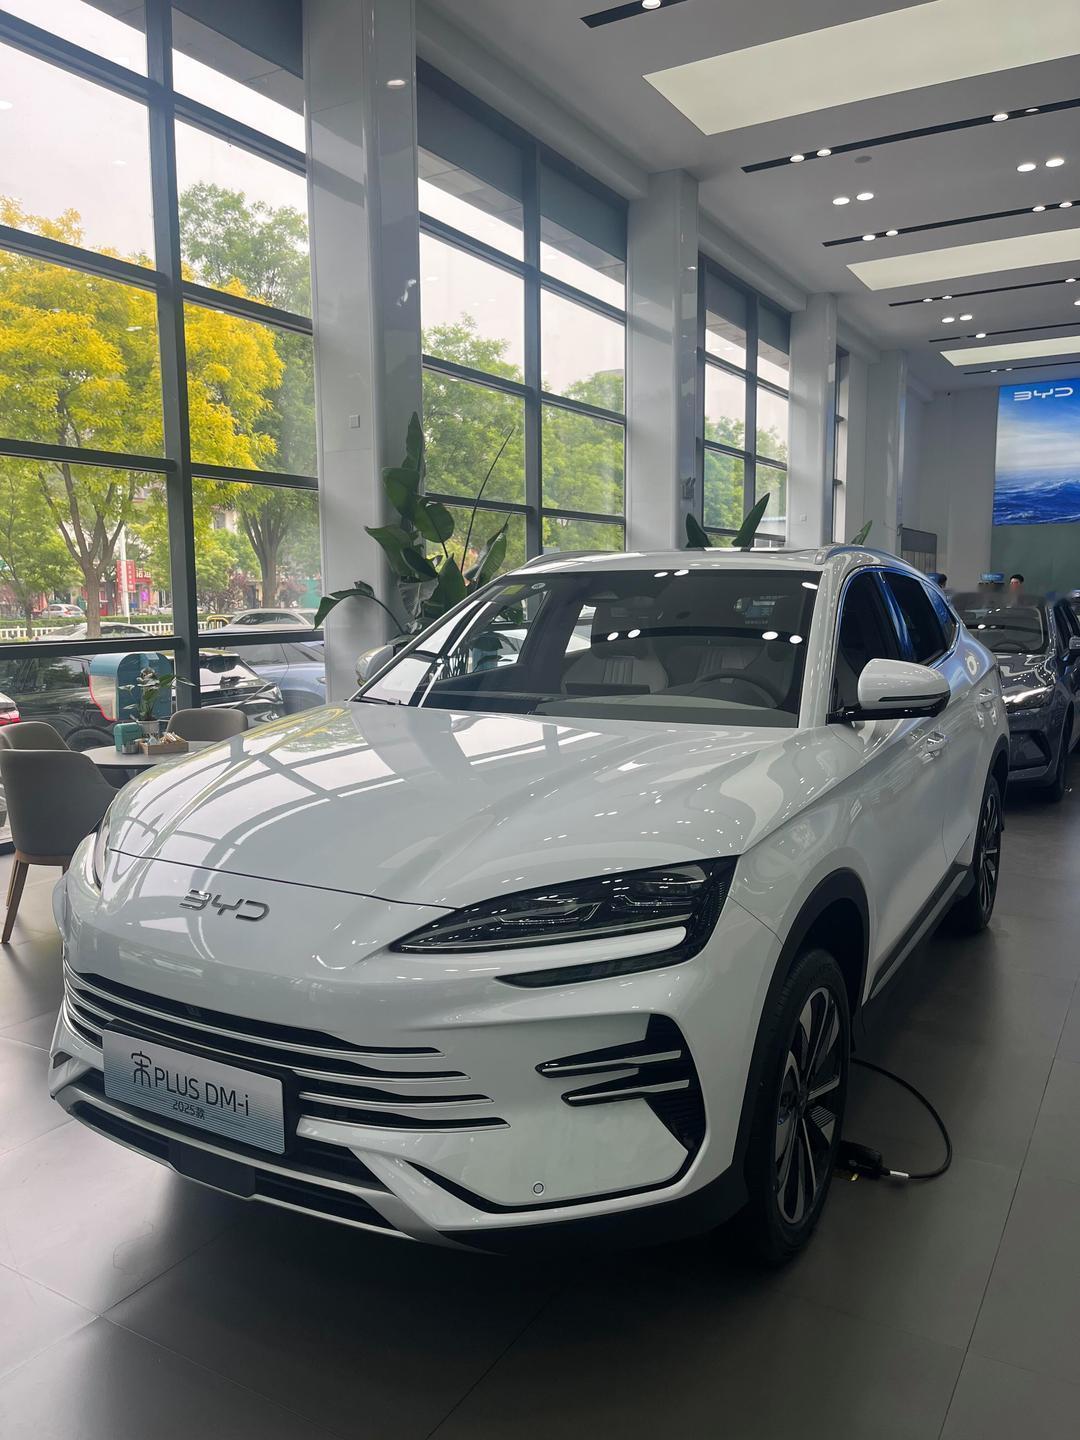
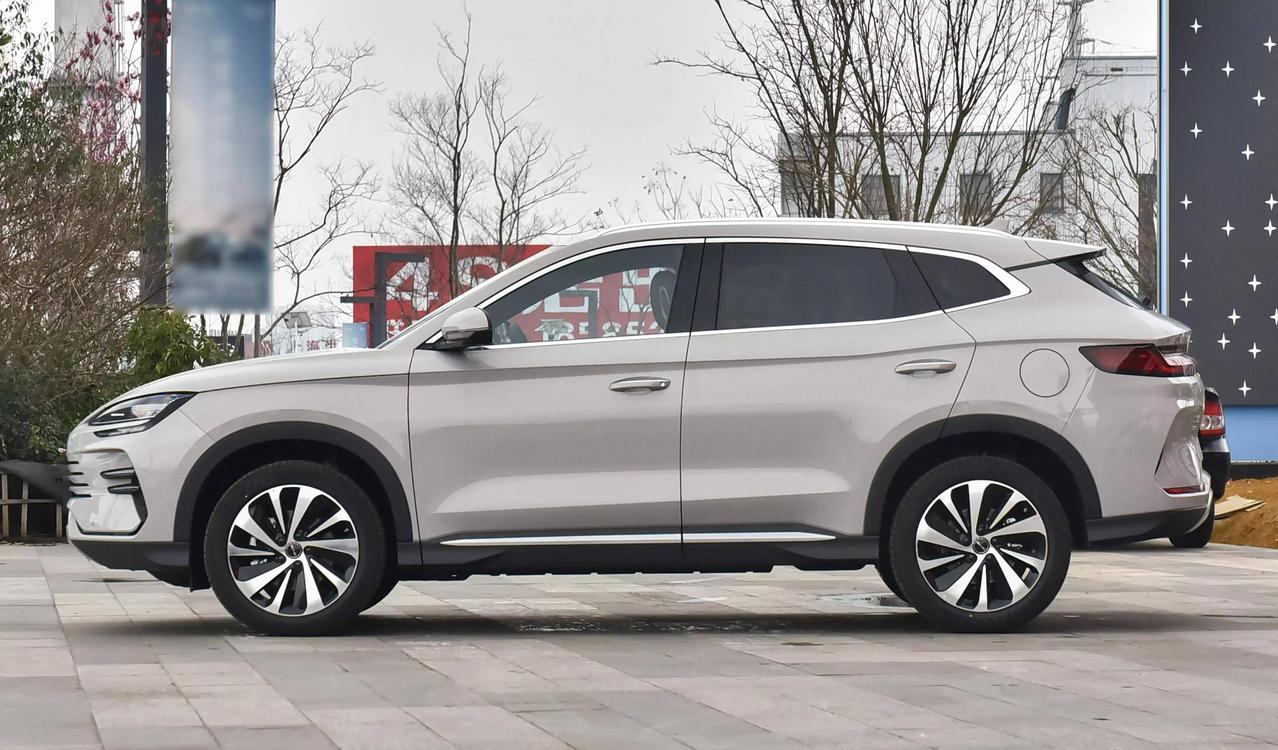
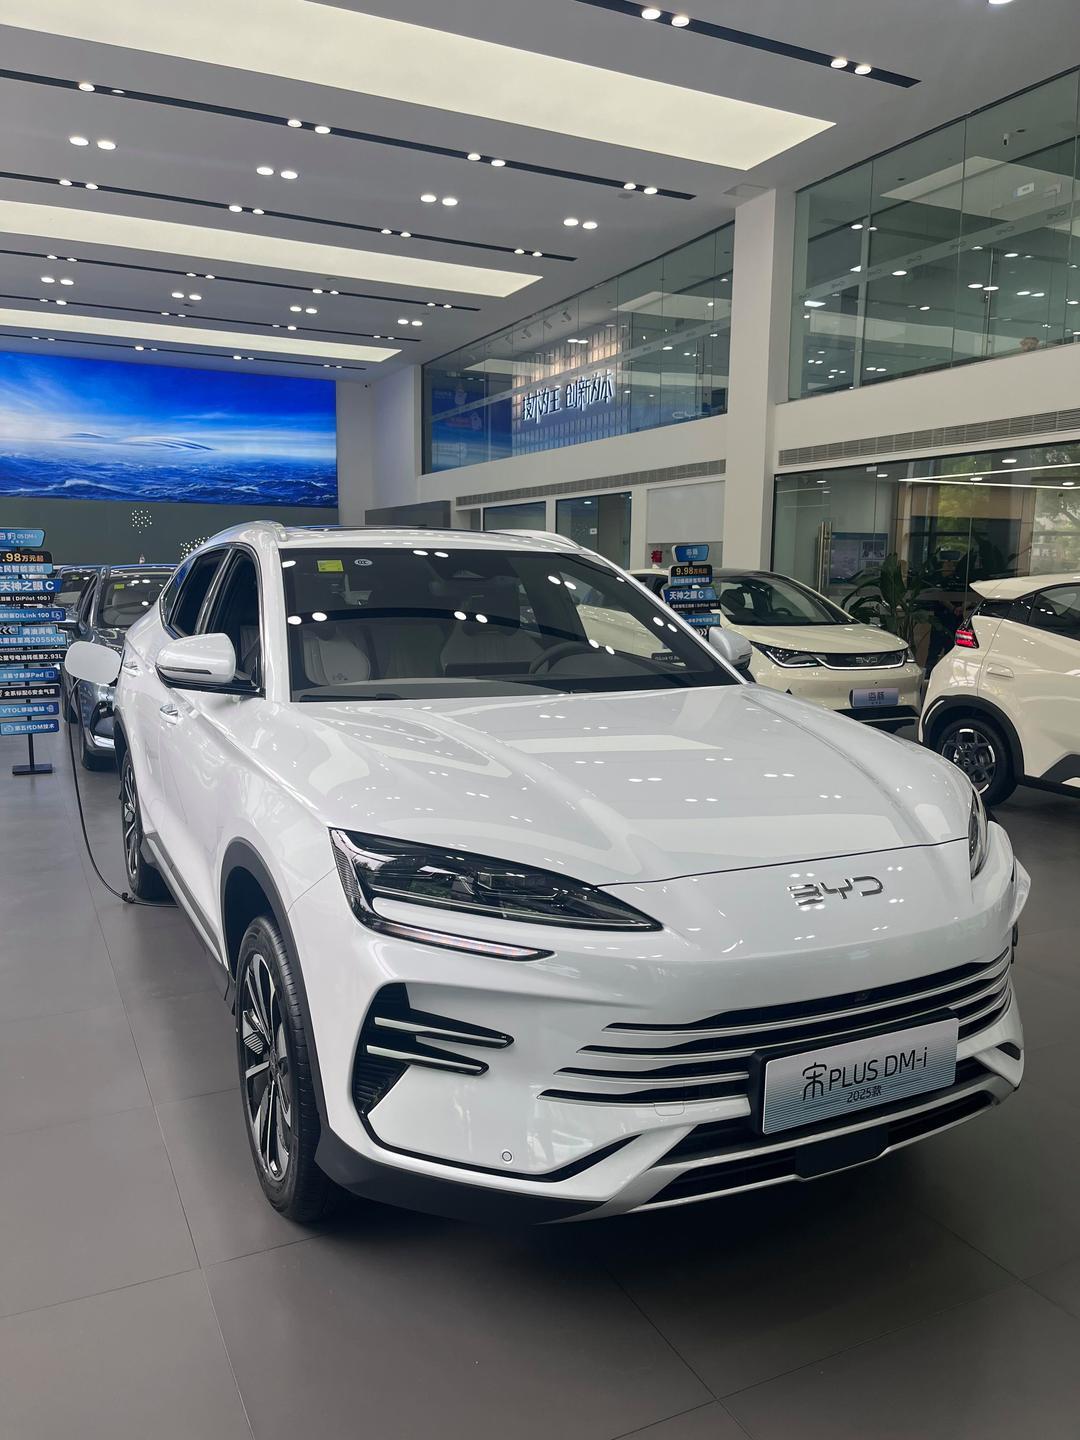
拿常见的几款车来说,像轩逸这类燃油车,每月跑 1200 公里,油费基本要七百上下;宋 PLUS DM-i 有家充条件的话,每月电费五六十,偶尔外面快充,开销会往上翻不少。同样里程,补能差价一眼就能看明白,但保险这笔账,很多人算得浅。
不少人保险就盯着总价,觉得 200 万够用,毕竟保费只差两三百块,看着差别不大。可路况不能一概而论,常在一二线城市市区转,商圈、豪宅周边豪车扎堆,随便蹭到一台贵价车,维修报价很容易超出预想,万一牵连多方,额度很快就吃紧。风险这事没法预判,谁也不能笃定意外不会碰上高价值标的,多出来的一百万保额,本质是留一份缓冲。
反过来,日常主要在县城、郊区跑,路上豪车不多,车流也简单,200 万的保额大多场景下能覆盖住,没必要硬加预算。说白了,保险没有标准答案,得跟着自己常跑的路段来选,不是保额越高就越划算,也不是省几百块就稳当。
顺带说点实在的省钱思路,加油可以蹲平台优惠,有条件优先家充,续保的时候也别一股脑把附加险全勾选,挑自己真正用得上的就行。花钱的智慧,从来不是一味抠小钱,而是别在风险缺口上省不该省的钱。【来自懂车帝车友圈】