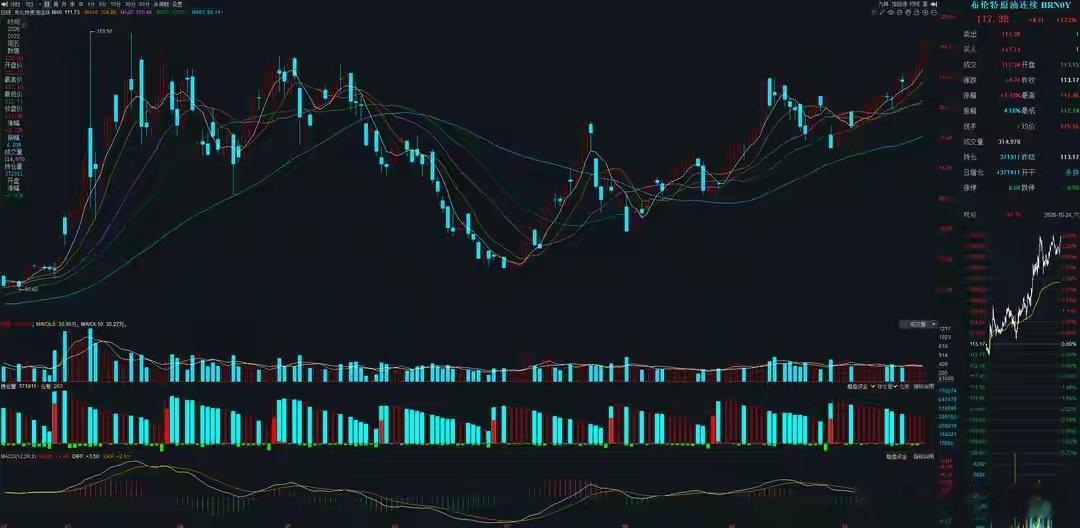
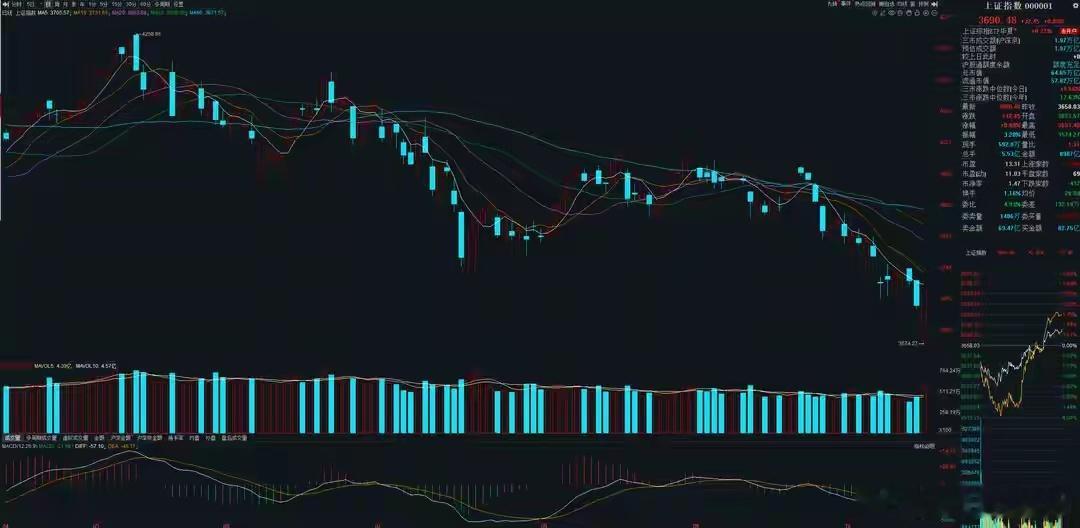
本周五个交易日,大盘持续加速探底,周四、周五接连打出年内新低。如果不是国家队在周五危急关头果断出手托市,盘面大概率会走出更大的杀跌行情。结合昨日发布的资金数据,市场出现明显分化:国家队与北向资金持续逆势低吸,全力稳住指数;但以公募基金为代表的内资机构,一遇到反弹就逢高减仓兑现,多空资金严重分歧,直接给下周行情埋下变数。下周大盘究竟是就此筑底成功,还是短暂反抽之后再度破位创新低?我们先把周末所有重磅消息逐一梳理,看清多空核心变量。一、地缘冲突持续发酵,油价持续走高压制全球股市美国总统特朗普在10月23日表态,美国或将再次对伊朗发起新一轮军事行动,也就是所谓“史诗怒火”;同时释放谈判信号,希望伊朗主动让步。据美方披露,美以军方已经制定好作战计划,计划在11月美国中期选举结束后实施打击,最终是否开战,只待特朗普签字批准。双方对峙已经持续数月,冲突迟迟无法降温。今年9月之前,油价跌到100美元下方时,美方动武意愿明显升温;一旦油价突破100美元,又立刻释放缓和信号,反复拉扯谈判。直到9月底谈判彻底破裂,美伊和谈大门关闭,国际油价一路单边上行。周五收盘布伦特原油站稳117美元,距离年内高点仅一步之遥。高油价已经成为全球资本市场最大利空:1. 美股:油价居高不下,通胀再度抬头,美联储被迫重启加息周期,不再是单次加息。历史规律显示,加息初期美股普遍连续调整,短期成长股压力极大。2. 亚太股市:高利率抬高资金成本,全球科技股抛售潮难以快速结束。再看周五盘面:A股午后绝地反击,但各大指数全部没能站上5日线;日韩股市跟随A股低开高走,同样受制于5日线压制;隔夜美股继续走弱,纳指、标普全线收跌,外盘并未止跌企稳。只要美伊局势没有缓和、油价维持高位,全球股市就很难真正见底。二、央行MLF缩量续作,流动性边际收紧央行公告:10月26日开展7000亿元一年期MLF操作;本月到期MLF规模9000亿元,缩量回笼2000亿流动性。对比上月,此前央行还在加码投放,10月开始由宽松转向收紧。叠加逆回购投放4000亿,全月整体仅小幅净投放2000亿,宽松力度大幅缩水。央行流动性松紧,核心取决于输入性通胀压力。3—6月海外通胀高企,央行持续回笼资金;7—9月通胀回落,再度开启大额净投放。如今油价站稳117美元,输入性通胀再度抬头,接下来几个月,央行大概率会继续收紧流动性。对市场的影响:实体经济刚刚企稳复苏,政策被迫收紧,会压制经济修复力度,只能依靠财政政策对冲流动性收缩。股市层面:资金收紧会推高无风险利率,压制成长股估值,高估值赛道会持续承压,走势会更接近美联储加息时期的行情,成长板块容易反复走弱。三、私募母基金新规落地,长线资金迎来制度红利证监会发布《私募投资母基金管理规定》征求意见稿,给万亿私募资金划定持仓红线:1. 单只母基金投向单一子基金,仓位不得超过净值25%;2. 穿透至底层个股,总持仓上限不得超过20%;百亿级母基金进一步收紧至10%。新规本质是限制私募基金重仓押注、集中坐庄,避免单一赛道集中踩踏。更深一层的利好:保险、社保等长线资金,长期受制于穿透风控,很难配置私募基金。新规补齐制度短板,为长线资金进场扫清合规障碍。不过这条政策属于中长期利好,短期很难改变资金结构,对本周盘面影响有限。综合总结:下周大概率先挖坑再震荡梳理完周末消息,利空明显多于利好:短期利空:美伊冲突推高油价,压制全球风险偏好;中期利空:央行收紧流动性,市场资金面边际收紧;仅存一条长期利好:私募母基金新规,吸引长线资金慢慢入场。再加上外围市场持续走弱、内资机构逢反弹就减仓,多空分歧无法快速修复。因此下周的反弹不会一帆风顺,周初指数大概率会再度向下挖坑,完成二次探底;只有等抛压充分释放、三季报业绩落地之后,指数才会进入震荡筑底区间。风险提示:以上仅为盘面信息客观梳理,不构成任何投资建议,股市波动较大,务必做好仓位风控。A股