欧洲离返贫恐怕不远了!
毕竟欧洲“返贫三要素”已经悉数到位:
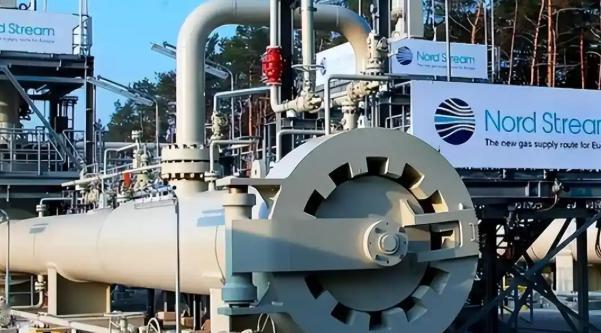
第一,吃了几十年的俄罗斯便宜油气,愣是让自己给切断了;
第二,积累了上百年的工业老本,正以肉眼可见的势头加速外流;
第三,面对中国这个全球最大消费市场,欧洲能分到的蛋糕份额一年比一年少,而且越缩越明显。
欧洲过去的好日子,其实有一套很清楚的玩法。俄罗斯供应相对便宜的天然气和石油,德国把能源变成化工品、机械和汽车,再卖到中国等海外市场。赚回来的钱,不仅养活企业和工人,也撑起了高福利。
这套生意一度运转得相当顺畅。德国工厂有技术,法国有核电,意大利有制造业,荷兰掌握港口和贸易。各国长处拼在一起,欧洲就成了全球最富裕、最舒服的地区之一。
俄乌冲突爆发后,第一根链条断了。欧洲开始减少俄罗斯管道天然气,转而抢购液化天然气。气当然还能买到,可运输、储存和接收都要成本,价格再也回不到从前那种轻松状态。
2025年,欧盟天然气进口继续增加,其中液化天然气占比升至45%。欧盟近六成能源仍依赖进口,工业用气和用电价格虽然已从最高点回落,却仍明显高于主要竞争对手。工厂最怕的不是一两个月涨价,而是长期算不清成本。
一家化工厂烧不起气,可以少开一条生产线。一家钢铁厂电费太高,可以把新项目放到美国或亚洲。一次调整看着不起眼,时间一长,供应商、物流公司和熟练工人都会跟着减少。
德国的数据最能说明问题。从2022年2月至2026年3月,德国能源密集型行业产量下降15.2%,就业人数减少5.32万。化工、造纸、金属和玻璃等行业都在收缩。这些可不是摆在橱窗里的奢侈品,而是工业体系的底座。
底座一松,汽车、机械、医药等行业也会被拖累。欧洲企业面对的不只是能源贵,还有人工贵、融资贵、审批慢。建一座厂,从规划到落地可能拖上数年,而竞争对手的新产品已经更新了好几轮。
第二个变化,就是欧洲的工业优势正在被一点点磨掉。过去欧洲靠品牌、精密制造和发动机技术吃饭,如今汽车产业转向电动化和智能化,原有优势不再牢靠,电池、软件和供应链反而成了新的门槛。
欧洲当然仍有家底,也有不少厉害企业。可企业不会因为情怀留在成本高、需求弱的地方。哪里电便宜,哪里市场大,哪里建厂快,资本就更愿意往哪里走。厂房搬走容易,再想把产业链完整搬回来就难了。
更麻烦的是,欧洲曾经最看重的中国市场也在变化。过去中国消费者买欧洲汽车、机械和奢侈品,欧洲企业坐在成熟品牌上就能赚钱。如今中国制造能力上来,很多产品不但能自己生产,还能在价格和更新速度上占优势。
2025年,欧盟对华货物出口约1996亿欧元,同比下降6.5%;从中国进口约5594亿欧元,同比增长6.4%。到了2026年第二季度,欧盟对华货物贸易逆差升至1030亿欧元,为2022年以来的季度高位。
这组数字背后的意思很直接。欧洲商品在中国没以前好卖了,中国商品在欧洲却越来越多。以前是欧洲拿着高端产品来赚钱,现在机械、汽车、电子设备等领域都出现了更强的竞争者。
欧洲一些政客对此开的药方,是加关税、设门槛、搞审查。短期看,确实能替本土企业挡一挡。可门槛挡得住几批商品,却挡不住成本差距,更挡不住技术追赶。保护时间如果没有换来改革,最后只会把商品价格继续推高。
到这一步,“返贫”才真正落到普通人身上。它不是说欧洲人突然吃不上饭,而是工资看着没少,电费、房租、食品和交通却样样变贵。原来一年能度两次假,后来缩成一次;原来敢换车,如今先修着开;原来不担心失业,现在企业每次裁员都让人心里发紧。
在我看来,欧洲眼下最大的麻烦,不是缺技术,也不是彻底没钱,而是同时把能源、工业和市场三张牌越打越窄。能源成本降不下来,企业就守不住;企业守不住,好工作就会减少;收入预期变差,消费自然跟着往下缩。
所以欧洲所谓的“返贫”,不会像灯突然熄灭,更像屋里温度一格一格往下降。开始只是觉得有点冷,随后发现暖气费交不起,最后才意识到,那个依靠廉价能源、强大工业和海外市场撑起来的舒服日子,正在悄悄远去。