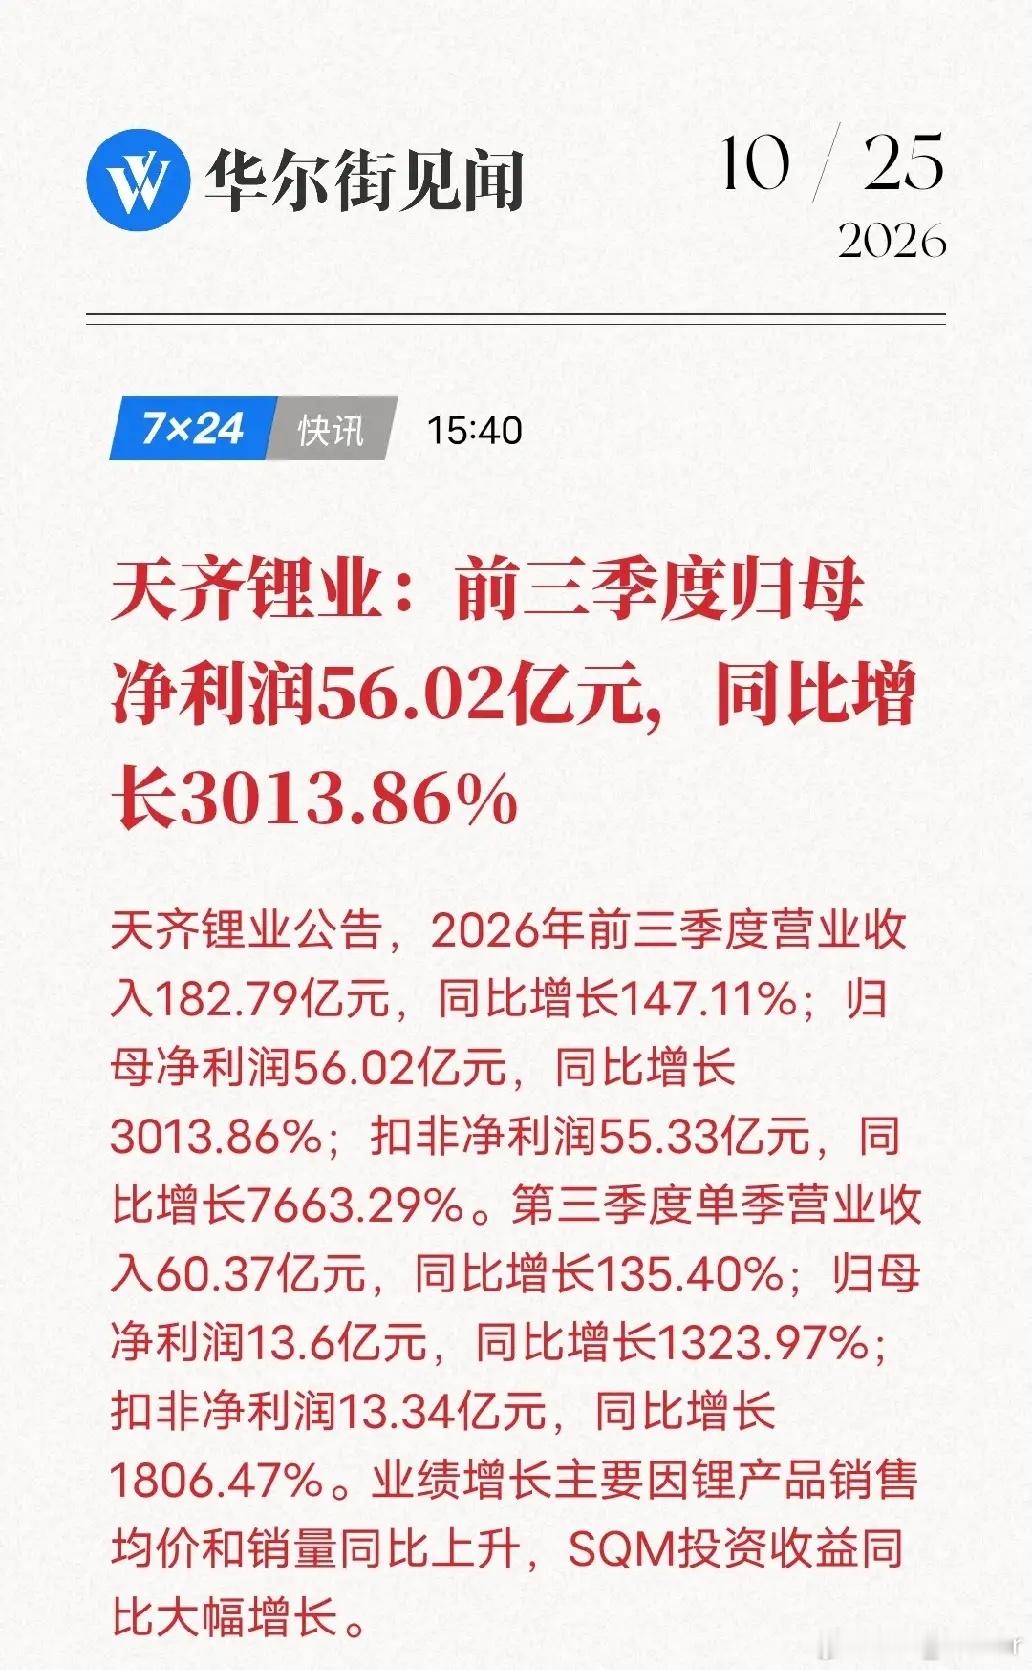
天齐锂业三季报亮眼,锂矿上游源头的利润兑现了天齐锂业刚披露的三季报,业绩增速相当夸张,前三季度归母净利润同比涨超30倍,扣非涨幅更高。一方面是锂产品卖得多、价格也上去了,叠加SQM的投资收益大增,另外去年同期基数偏低,也放大了增速。能看到,这一轮行情里,上游资源端的利润实实在在释放出来了。锂和别的大宗商品不一样,它是电池的核心原料,新能源车、储能都绕不开。但锂矿扩产慢,矿山、盐湖项目建设周期长,供给没法快速跟上需求变化,一旦需求回暖,上游资源企业最先吃到红利。利润集中在源头,也是锂这个赛道很典型的特点。中下游加工环节竞争激烈,利润容易被压缩,而手握资源的上游,周期上行阶段弹性最大。不过锂本身是强周期品种,这份高利润是当下供需环境带来的,后续锂价如果走弱,业绩也会跟着承压。