不到一个月,字节连落三子:飞书产品团队并入豆包,TRAE 和扣子整体并入豆包,随后又推出新的独立品牌“豆包工作”。
这件事表面看是组织调整,往深里看,其实是一次很明确的收口。过去两年,字节做 AI 的方式很像典型大厂打法:飞书里长出智能伙伴,扣子做智能体平台,TRAE 切编程,豆包做 C 端助手,几条线同时跑,谁跑得出来就继续加码。现在不一样了,答案开始收拢,主角也开始固定成同一个名字。
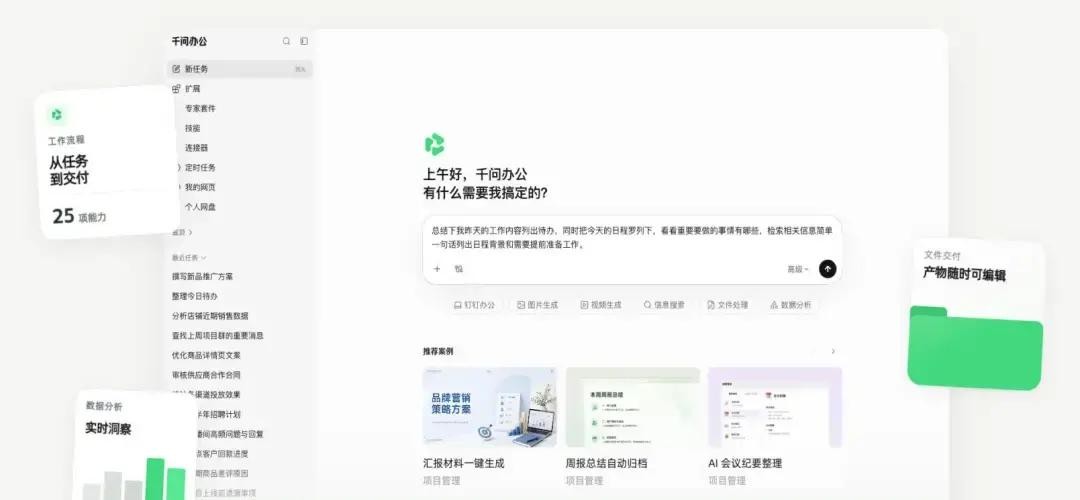
这不是字节一家的动作。阿里把多款 Agent 产品整合进千问办公,腾讯也在收拢 QClaw 和 WorkBuddy。大厂几乎同时做同一件事,说明它们看见的不是某个单点产品,而是同一个趋势判断:AI 正在从“工具”变成“工作入口”。
很多人会把这种动作理解成内部资源重分配,没错,但只说到这里就太浅了。真正值得看的是,为什么收口发生得这么快,而且几乎都围绕办公场景。
答案其实很简单,办公场景最接近钱,也最接近用户的真实工作流。娱乐类产品可以并存,今天装一个,明天再来一个,用户不太在意。但工作不一样。写文档、跑表格、发邮件、拉协作、调权限、看知识库,这些东西一旦沉淀进某个系统,迁移成本就不是高一点的问题,而是会直接卡住组织。
字节这次把飞书、TRAE、扣子、豆包的能力重新拧在一起,核心不是“又多了几个功能”,而是它开始试图回答一个更硬的问题:当 AI 可以替人做事,谁来占那个唯一的入口。
所以你会看到一个很有意思的节奏。7月30日,飞书被整合进豆包和火山引擎。8月24日,TRAE 和扣子团队整体并入豆包。8月25日,“豆包工作”正式发布。再往前,远程控制电脑、云电脑、技能商店、连接器、工作伙伴,这些能力被密集补上。它不像常规产品迭代,更像把散着跑的手臂一根根收回来,然后让它们朝同一个方向发力。
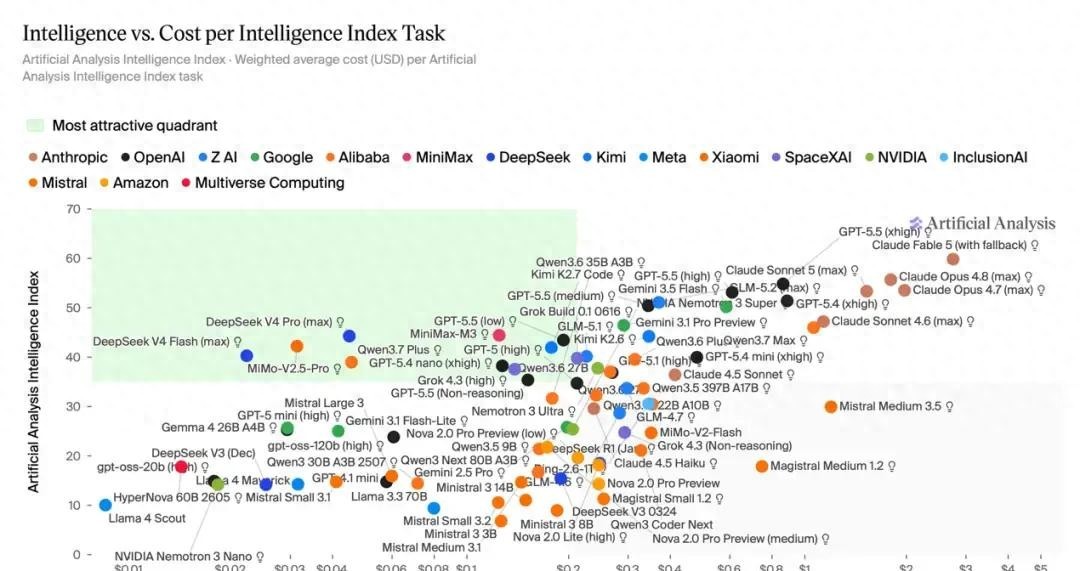
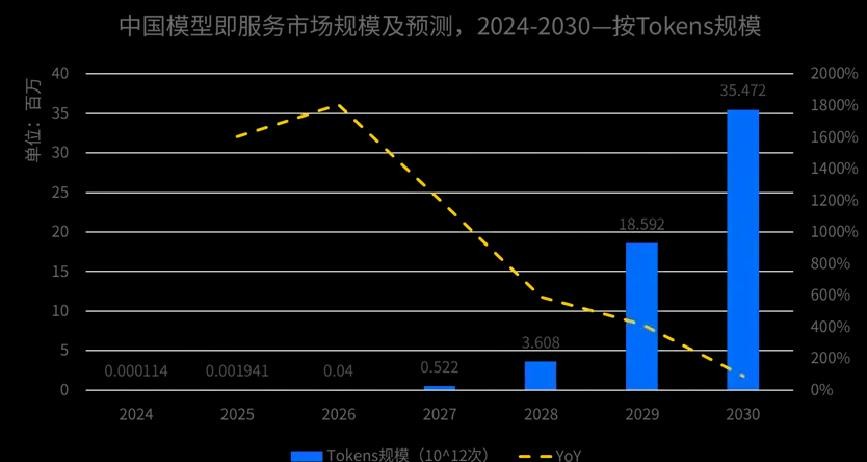
这背后还有一个更现实的原因:AI 赛道已经从“比谁模型更强”转到了“比谁更能接住工作”。模型能力的重要性没有下降,但光有模型已经不够了。谁能把模型、上下文、权限、协作、执行这几件事放到一个体系里,谁才更接近真正的生产入口。
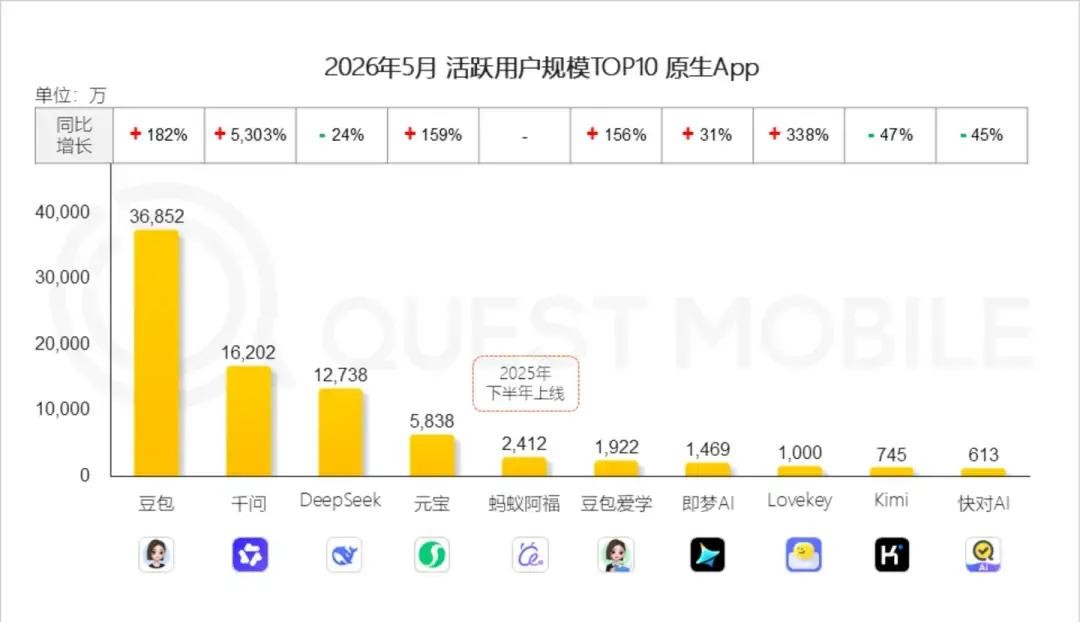
字节过去的优势在于增长、产品和组织效率,现在它要补的是企业级的复杂度。豆包上半年 DAU 做到了 2 亿,但收费之后的留存和转化压力也摆在那儿。C 端用户会为兴趣和新鲜感停留,B 端客户只为结果和稳定性买单。两边不是一个难度。
这也是为什么飞书的意义被重新定义了。飞书当然不是消失,而是从“人打开的界面”,变成“AI 调用的能力”。原来飞书解决的是协作效率,现在它更像是豆包工作背后的底座,负责承接企业上下文、权限体系和组织关系。这个变化很关键,因为真正值钱的,从来不只是功能,而是数据、流程和记忆。
腾讯、阿里、字节现在都在抢同一件东西:谁先把企业的工作记忆装进自己的体系里,谁就更接近未来的护城河。功能可以被抄,入口可以被追,甚至模型也会逐渐趋同,但上下文很难搬家。一个 Agent 如果知道你的文件、会议、审批习惯、协作对象,它就不只是工具了,它开始像一个懂你组织的工作同伴。
这也是为什么这轮竞争看着像产品战,实际上更像组织战。AI 不是单纯把某个功能做得更智能,而是在重写软件和人的关系。以前是人找软件,现在是软件理解人;以前是打开一个应用完成一件事,现在是交代目标,让系统自己去拆、去找、去跑。
问题也就变了。以后比的不是谁按钮多、页面全,而是谁更能把工作真正接住。能接住,才谈得上商业化,才谈得上席位费、企业版、订阅和算力回收。接不住,再多入口也只是热闹。
所以字节这次压到豆包身上,不只是押一个产品,更是押一个判断:AI 办公不会长期停留在“好用的软件”阶段,它会往“可购买的工作能力”走。这个判断如果成立,接下来争的就不是软件市场,而是更大的企业劳动市场。
当然,这条路没那么顺。C 端用户付费意愿一直有限,B 端企业对数据安全、权限边界、责任归属也会极其谨慎。AI 真正进入工作流,不是上几个功能就结束了,而是要碰组织内部最敏感的那部分东西。
所以现在看这些大厂动作,没必要只把它当成新闻。它更像一轮提前开打的卡位战。谁先把入口、上下文和执行链路串起来,谁就先一步进入下一阶段。至于最后是谁真正跑通,还得看产品,也看组织,最后还得看企业愿不愿意把最值钱的工作交出去。
这场仗才刚开始。大厂已经把牌桌收窄了,接下来比的,是谁先把桌上的筹码变成真正的生产力。