深耕全球能源地缘与大宗商品市场多年,我始终认为,区域能源危机从不会源于单一的供给缺口,而是关键通道、产业配套、战略布局多重短板的集中爆发。近期欧洲多国不计成本疯狂扫货原油,锁定1600万桶现货储备、放任原油溢价暴涨近六十倍的市场乱象,根源并非短期地缘冲突带来的临时断供,而是欧洲四年能源战略的系统性失效。霍尔木兹、曼德海峡两大能源海上命脉同步承压失守,彻底戳破了欧洲能源多元化的虚假外壳,其耗费数年完成的俄罗斯能源替代,只是将自身能源风险从单一陆地渠道,转移到了更脆弱、更不可控的海上地缘通道之中。这一轮全民抢油、油价飙升、运费失控的连锁反应,是欧洲激进能源转型埋下隐患的集中兑现。
多数市场观察者只看到沙特暂停供油、欧洲紧急补库的表层事件,却忽略了当下能源市场最关键的现实。欧洲此轮原油危机,稀缺的从来不是全球原油产能,而是安全稳定的远洋运输通道、适配本土炼厂的专属油种,以及成熟完备的能源兜底体系。当下全球原油产能并未出现大幅收缩,产油国闲置产能依旧充足,但欧洲面临的窘境已然无解。两条核心海运通道同时受限,叠加自身产业适配性固化、新能源转型停滞、战略储备不足等问题,让欧洲彻底丧失了市场缓冲空间,只能被动接受天价采购成本,为过往四年的战略失误买单。
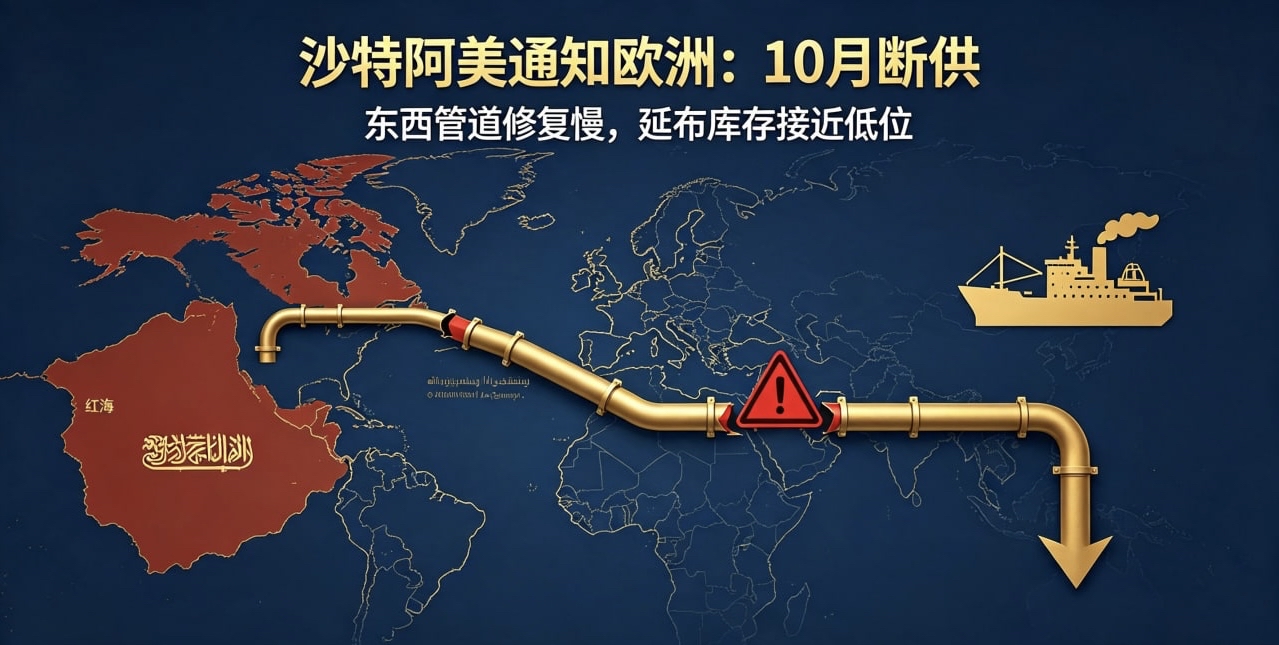
今年9月的两场连锁变故,彻底锁死了欧洲的原油补给退路。9月10日,沙特通往红海的核心跨境输油管道遭遇无人机袭击后全面关停,六周的维修周期直接切断沙特绕开霍尔木兹海峡的最优出口路径。这条管道是沙特规避波斯湾航运风险、向欧洲输送原油的核心设施,停运之后,沙特红海港口库存快速枯竭,仅剩数日装船余量。仅仅八天后,沙特阿美正式通知多家欧洲合作炼厂,10月起将全面暂停原油交付。
原本霍尔木兹海峡常年拥堵、航运风险攀升,早已让欧洲对传统波斯湾原油航线心存顾虑。红海曼德海峡航线,是欧洲留存的最后一条稳定原油进口通道,承担着中东原油输往欧洲的核心运力。但随着胡塞武装掌控曼德海峡关键水域节点,这片海域的通行主导权彻底脱离欧美掌控。过往可依托军事力量、航运规则保障的通航安全不复存在,油轮通行的保险成本、时间成本、风险成本大幅攀升,大量航运企业主动放弃红海航线。至此,欧洲赖以生存的两条能源海上命脉尽数瘫痪,原油进口渠道彻底陷入被动。
大众普遍存在一个认知误区,欧洲每日原油消耗约1400万桶,从沙特进口原油仅57.7万桶,占比不足5%,如此低的进口占比,不该引发如此剧烈的市场震荡。真正造成市场恐慌、推高原油溢价的核心因素,在于欧洲炼厂数十年形成的固定产业配套体系。欧洲主流炼油设备、催化加氢生产线,均是按照沙特中质含硫原油的密度、组分、硫含量量身搭建,整套生产体系早已形成固化适配性。
一旦更换美国页岩油、巴西重油等替代货源,成品油产出效率、产品品质都会出现明显偏差,企业需要投入巨额资金改造设备,综合加工成本会大幅抬升。目前全球范围内,仅有北海Johan Sverdrup原油能够近似替代沙特原油,适配欧洲炼厂生产需求。两大核心航道受阻后,全球资本集中争抢这部分稀缺替代货源,直接推动原油现货溢价失控飙升。短短十天时间,替代原油溢价从每桶0.6美元暴涨至35美元,单桶采购成本增加三十余美元,波兰能源企业Orlen此次1600万桶原油采购,仅额外溢价成本就接近15亿美元。巨额的采购增量成本,最终会顺着成品油、工业原料、终端消费层层传导,由欧洲全社会承担。
原油价格暴涨的同时,全球油轮运力稀缺引发的运费风暴,进一步加剧了欧洲的能源困境。当前全球超大型油轮VLCC总存量仅925艘,且高度集中在少数航运巨头手中。过去数年,市场对石油需求见顶的预判压制了船东的扩产意愿,疫情期间行业订单持续萎缩,2022年全球新船交付量创下三十年新低,行业运力储备本就处于低位。
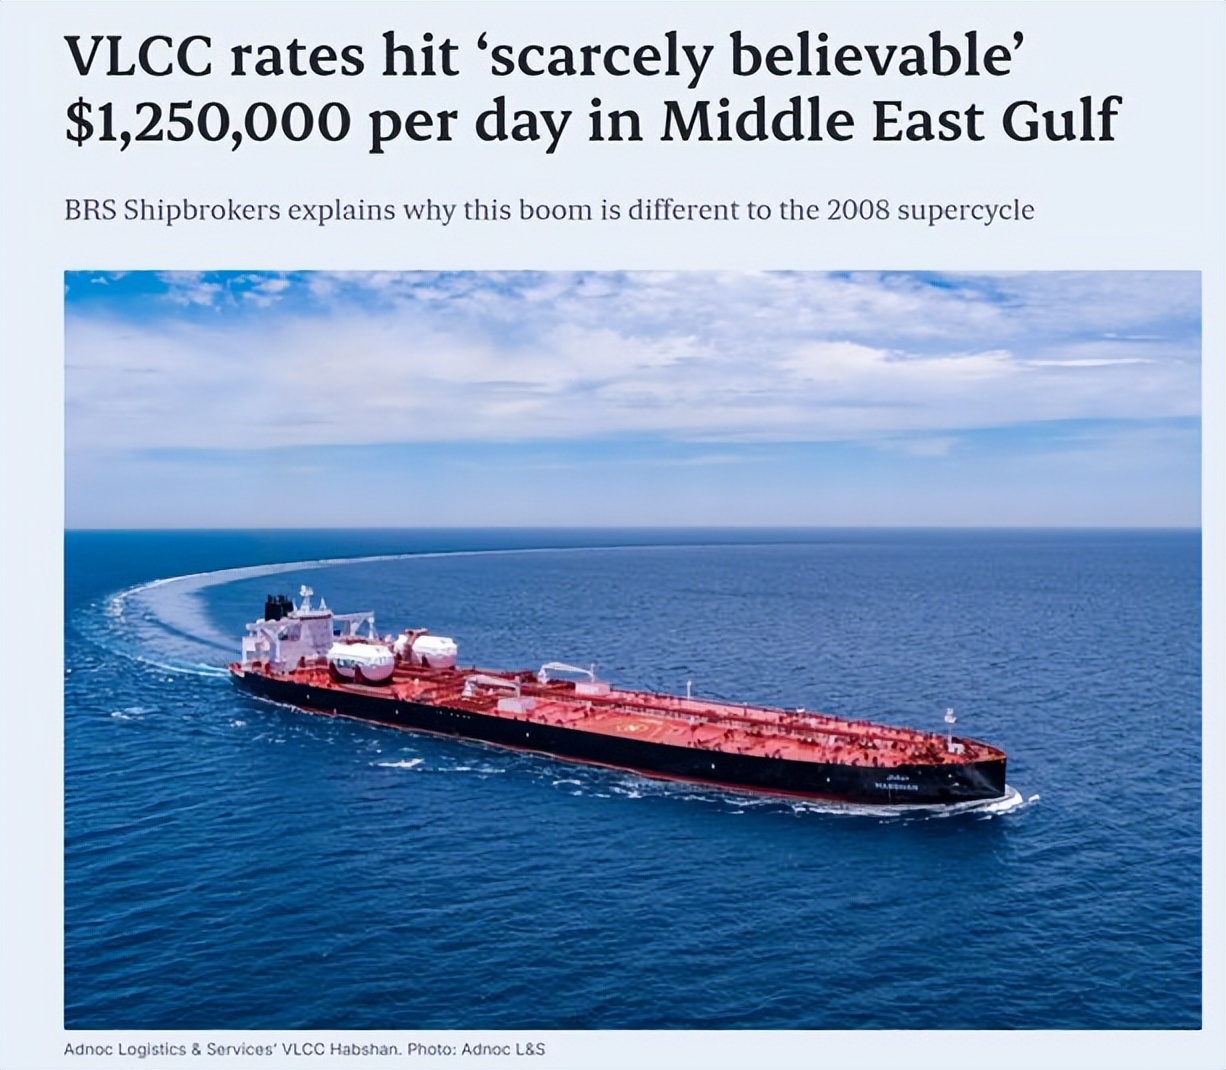
地缘冲突爆发后,市场格局彻底重塑。中东至亚洲的超级油轮日租金突破124万美元,较一周前上涨近26万美元,较年初常态行情暴涨12倍。美湾、西非至亚洲航线租金同步翻倍上涨,即便是中小型苏伊士型油轮,日租金也突破30万美元。航运市场出现前所未有的乱象,二手在用油轮售价远超全新定制船舶,只因新船交付周期长达两年,无法匹配当下的紧急补库需求。欧洲买家面临双重成本碾压,既要承担原油本身的天价溢价,还要支付远超常态的远洋运费,双重压力之下,欧洲能源进口成本创下近年新高。
运力紧张的局面,还受到航运模式变革的持续影响。为规避霍尔木兹海峡的航行风险,市场普遍采用海上船对船转运模式,船舶周转周期被大幅拉长。同时,亚洲市场凭借地缘距离近、交易履约稳定、商业效率更高的优势,成为沙特及各大船东的优先合作对象。欧洲航线距离更远、中转流程繁琐、交易周期冗长,在运力极限承压的市场环境下,自然成为产油国和航运企业的次要选择,货源、运力双重被挤压的格局彻底成型。
回溯这场危机的根源,所有被动局面都能追溯到2022年欧盟推出的REPowerEU能源计划。彼时欧盟为摆脱俄罗斯能源约束,敲定3000亿欧元的能源转型方案,计划在2027年彻底清零俄系化石能源进口。四年时间过去,这项激进的战略规划落地效果极差,资金投入、产能建设、配套规划全面滞后。截至今年4月,各成员国累计承诺资金仅543亿欧元,不足总规划的两成。新能源装机目标、落地产能更是严重缩水,既定的103吉瓦可再生能源装机目标,实际落地规模不足2吉瓦。
欧盟各国仅完成了最简单的货源替换工作,停止采购俄罗斯管道油气,转而进口美国LNG、中东原油,能源进口的外部依存度没有丝毫降低。原本集中的俄罗斯单一供给风险,被分散转移至中东复杂的地缘风险带,能源安全的容错空间被彻底压缩。欧洲始终没有落地实质性的新能源替代方案,没有搭建自主可控的能源产能与储运体系,只是更换了进口合作方,核心的对外依赖问题从未解决。
这种流于表面的能源改革,让欧洲陷入进退两难的境地。彻底摆脱俄罗斯能源供给后,本土能源需求只能持续绑定中东海运通道,而中东地缘局势的不稳定性,远高于俄罗斯陆地管道供给。新能源转型需要充足的资金储备和长期的建设周期,这两项核心条件恰好是当前欧洲最紧缺的资源。资金投入不足导致新能源产能停滞,时间窗口错失让能源替代进度严重滞后,最终形成旧供给彻底退出、新供给尚未落地的真空期。
当下欧洲的能源体系,已经完全丧失抗风险能力。欧盟储气库存跌至十五年同期最低水平,冬季储能备库工作全面不达标,无法应对秋冬季节的能源消耗高峰。管道故障、地缘冲突、航道波动等任意微小外部扰动,都会直接点燃能源价格危机,引发市场连锁震荡。相比欧洲的被动承压,同为原油进口依赖型经济体的日本,其市场应对更能凸显欧洲能源布局的短板。日本原油进口对中东依赖度超95%,九成以上进口原油途经霍尔木兹海峡,作为无资源岛国,其能源先天劣势更为突出。
但日本常年深耕能源安全布局,提前布局战略石油储备、海外管线投资、核电重启规划,即便同样参与全球抢油、面临输入型通胀压力,但其能源体系的兜底能力远优于欧洲。反观欧洲,四年激进转型未搭建任何兜底机制,仅依靠市场化进口维持能源供给,地缘风浪来袭时,只能被动跟风扫货、承受涨价冲击。
全球能源市场的供需格局,也在持续放大欧洲的劣势。当前全球原油现货市场进入零和博弈状态,亚洲各大经济体依托地缘优势、稳定的合作体系,持续锁定优质货源与优先运力。欧洲买家只能争抢剩余的稀缺替代资源,进一步推高采购成本。高价抢油的行为,短期可以补充库存、缓解断供危机,长期却会持续推高欧洲工业生产成本,加剧输入型通胀压力,拖累区域经济复苏节奏。持续攀升的能源成本,会压制企业生产意愿、压缩产业利润空间,逐步削弱欧洲制造业的全球竞争力。
市场短期的行情波动,终究是区域能源战略缺陷的外在显现。欧洲这一轮能源危机,不会随着地缘局势短暂缓和、航道临时通畅而彻底结束。曼德海峡、霍尔木兹海峡的地缘博弈会长期持续,海上能源通道的风险属性将成为常态。欧洲此前完成的风险平移,让自身置身于更复杂、更不可控的地缘风险之中,未来各类能源供给冲击还会反复出现。
能源安全的核心,依托于自主的产能、可控的通道、充足的储备与完善的产业配套,单一的货源替换无法构筑安全屏障。欧洲四年能源转型的空转状态,透支了自身的战略缓冲期,也让整个区域经济为此付出沉重代价。当下的天价油价、失控运费、产业承压,只是欧洲为激进且片面的能源战略付出的初始代价。后续漫长的调整周期中,欧洲还要持续承受能源波动、通胀走高、经济疲软的多重压力,这场由战略失误引发的能源困局,终将深刻重塑欧洲的能源格局与经济走势。