这两天,国际金融圈都在盯着两个小数点后两位的数字。它们看上去枯燥得要命,却比任何一条头条新闻都更能说明:美国的家底,正在被什么东西一点点掏空。
一、先用最土的办法,把这两个数字讲明白
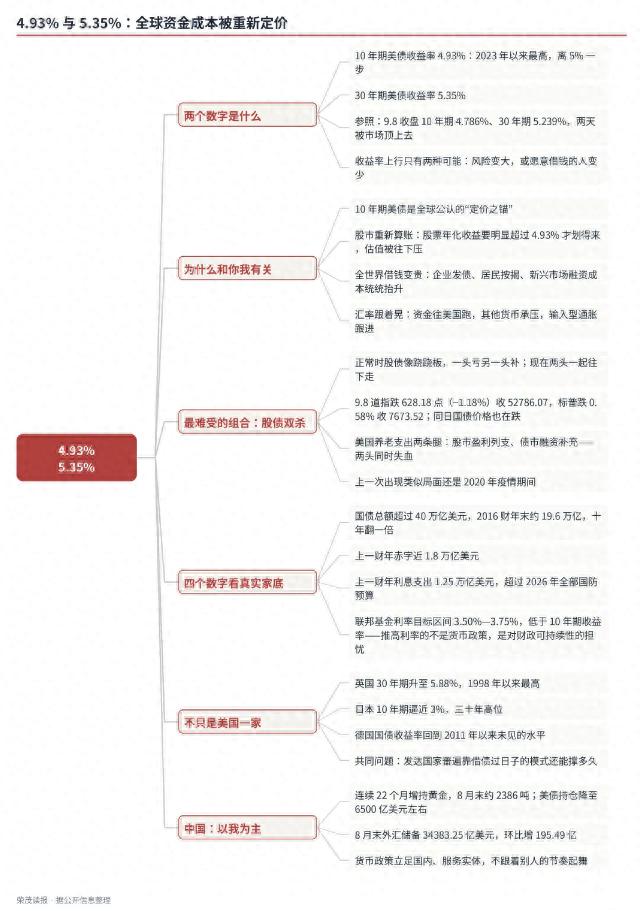
第一个数字:美国 10 年期国债收益率,4.93%。第二个数字:美国 30 年期国债收益率,5.35%。
什么叫“国债收益率”?说白了就是——美国政府跟全世界借钱,要付多少利息。
这个数字往上走,只有两种可能:要么是大家觉得美国政府借钱的风险变大了,要么是想借钱给它的人变少了。无论哪种,对借钱的一方都不是好消息。
这两个数字有多吓人?10 年期的 4.93%,是 2023 年以来的最高点,离 5% 这道心理关口只差一步;30 年期的 5.35%,创下 2007 年 6 月以来的最高水平。
给个参照:9 月 8 日收盘时,10 年期还是 4.786%,30 年期是 5.239%。短短两天,就被市场硬生生顶了上去。
二、这两个数字,为什么和你我有关
很多人觉得,美国借钱贵不贵,关我什么事?关系大了。
美国 10 年期国债收益率,是全球金融市场公认的“定价之锚”。
打个比方。假如把全世界的投资想象成一栋楼,10 年期美债收益率就是这栋楼的地基高度。地基一抬高,楼上所有房间的门槛都得跟着抬高:
1.股市要重新算账。收益率到了 4.93%,意味着你买股票,年化收益率必须明显超过这个数,冒风险才划得来。达不到?那就不如去买相对安全的国债。于是资金从股市流向债市,股票估值就得往下压。
2.全世界借钱都变贵。企业发债、居民按揭、新兴市场国家融资,成本统统跟着往上抬。
3.汇率跟着晃。美元资产收益率高了,资金往美国跑,其他货币承压,输入型通胀跟着来。
所以这不是华尔街的内部游戏,这是全球所有人的资金成本在被重新定价。
三、最难受的局面:股债双杀
更麻烦的是,美国现在碰上的是金融市场上最不愿见到的组合——股债双杀。
正常情况下,股市和债市像个跷跷板:股市跌,资金跑去买债券,债券涨;债市跌,资金回流股市。一头亏了,另一头能补上。
可现在是两头一起往下走。9 月 8 日,道琼斯工业平均指数下跌 628.18 点、跌幅 1.18%,收于 52786.07 点;标普 500 指数下跌 0.58%,收于 7673.52 点。而同一天,国债价格也在跌(收益率上升,就意味着债券价格下跌)。
这对美国意味着什么?美国每个月要支付的退休金等养老支出,资金来源主要就靠两条腿:要么从股市的盈利中列支,要么从债市融资补充。两头同时失血,养老支出立刻面临资金缺口。
历史上,美国股市和债市同时对养老支出构成压力的情况极为罕见。上一次出现类似局面,还是 2020 年疫情期间。
四、四个数字,看清美国的真实家底
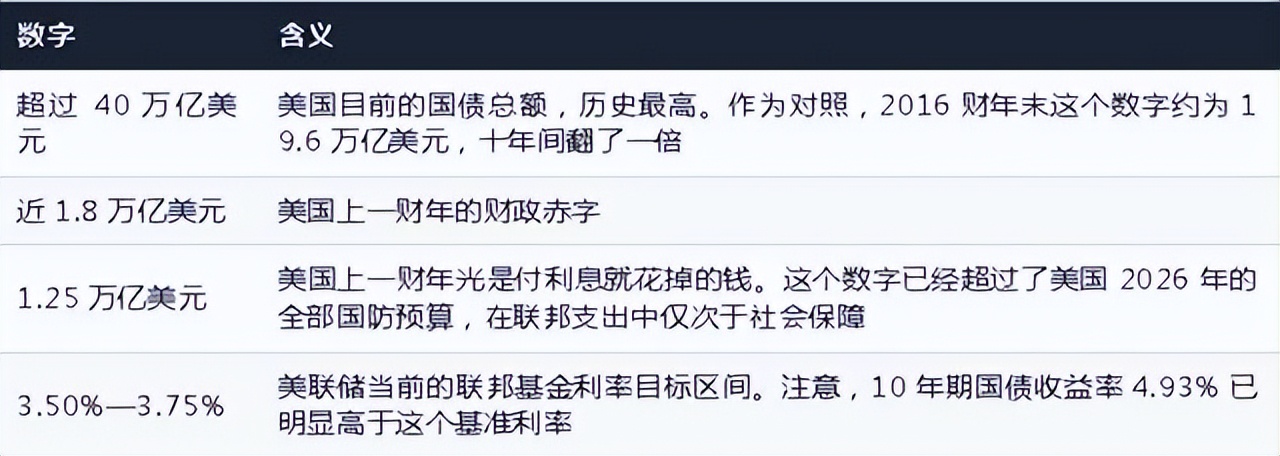
最后一条最值得琢磨:收益率高于基准利率,说明推高利率的不是货币政策,而是市场对美国财政可持续性的担忧。一句话:美国现在是在借新债还旧债,而且借钱的利息,正在变得越来越贵。
五、这不只是美国一家的事
值得注意的是,被顶上去的不只有美债:
4.英国 30 年期国债收益率升至 5.88%,1998 年以来最高;
5.日本 10 年期国债收益率逼近 3%,创下三十年高位;
6.德国国债收益率回到了 2011 年以来未见的水平。
全球主要发达经济体的长期国债收益率同步走高,说明市场担心的是一个共同的问题:发达国家普遍靠借债过日子的模式,还能撑多久?
这也是为什么,国际社会越来越重视储备资产的多元化。全球央行持续增持黄金,正是对这种不确定性最直接的回应。
六、中国怎么应对:稳扎稳打,不跟着起哄
面对外部金融动荡,中国的做法一直是四个字:以我为主。
7.储备结构在优化。连续 22 个月增持黄金,8 月末黄金储备约 2386 吨;美债持仓降至 6500 亿美元左右的低位区间。
8.家底稳定。8 月末外汇储备 34383.25 亿美元,环比增加 195.49 亿美元。
9.政策有定力。中国的货币政策始终立足国内,服务实体经济,没有跟着别人的节奏起舞。
中方多次强调,反对将经贸金融问题政治化、武器化,主张维护全球产业链供应链稳定畅通。这不是空话——一个把 14 亿人饭碗端稳的经济体,本身就是这个动荡世界里最重要的稳定器之一。