在外人看来,5亿规模的订单,哪怕只赚1个点,收益也相当可观。可汽车供应链的实际账本,完全不是普通人想象的模样。眼下中小零部件企业净利润率大多不足2%,5亿订单账面理论利润也就1000万。整车厂很少直接支付现金,普遍启用360天期限的电子承兑汇票。工厂要拿钱买原料、发工资,只能拿着汇票去银行贴现,按照4%的贴现利率计算,直接就要扣走2000万。还没完成供货,企业已经出现千万级别的亏损。再叠加行业通行的VMI托管库存、自费开模等条款,零部件送入车企仓库不算正式成交,只有整车装配售出才算确认收入。模具投入、库存积压、产品滞销带来的全部损失,全部压在供应商头上。曾有零部件企业投入3000万元为车企开发智能大灯,车型销量惨淡又匆忙改款,前期巨额投入最后收回不到200万,企业直接被逼到濒临倒闭。
燃油车时代,整车厂和零部件厂商是绑定在一起的合作伙伴。一款车型生命周期能够达到5至7年,车企会留给上游5%到8%的合理利润,研发投入双方共同承担。进入新能源汽车高速内卷阶段,一切规则全部改写。整车研发周期被压缩到10至12个月,前期研发成本全部转嫁给供应商,同时硬性要求零部件每年降价15%至20%。摆在零件厂面前只有两条路,接单就要亏钱硬扛,拒单就要丢掉客户。大量企业最终选择闲置部分产能,也不做赔本的买卖。
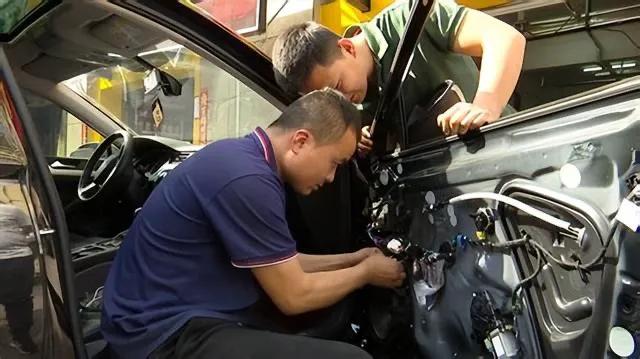
供应链承受的压力不会凭空消失,所有成本最终都会落到普通消费者身上。利润被压到极限,部分供应商只能在看不到的地方动手缩减成本,线束、隔音棉、钢材规格悄悄降级,车辆安全性能和使用寿命随之缩水。不少车主都遇到过维修难题,只是损坏后视镜、大灯这类普通配件,4S店告知要等三到六个月才能拿货,根源就是零部件厂商因为回款困难,停止售后配件的生产供应。研发和测试时间被大幅压缩,部分新车没有走完完整耐久、极端环境测试就推向市场,买车的消费者被动充当产品实测样本。
汽车行业整体利润率下滑至2.4%,标志行业已经告别创新竞争,进入互相消耗的存量博弈。当大额订单都找不到企业愿意承接,零部件厂商没有多余资金投入三电、传感器、基础材料的技术攻关。整车厂对外宣传的各类新技术新功能,根基全来自上游供应链的技术积累。价格战能够快速拉动销量,制造短期市场热度,但如果代价是摧毁完整健康的产业链,这场竞争就没有真正的赢家。市场需要思考,一旦连基础车身部件都找不到愿意生产的供应商,就算打赢价格战,行业又能得到什么?