2026年9月,英伟达做了一个让华尔街瞪大眼睛的决定:股票回购额度,再加1500亿美元。要知道,今年5月它才刚追加了800亿。
几个月时间,两次加码,合计2300亿美元砸向自家股票。
但真正让人看不懂的,是另一组数字。
一、这个估值,低得有点离谱

英伟达2028财年的预期市盈率,只有14.5倍。
什么概念?过去十年最低区间。
咱们拿同行比一比。苹果35.5倍,AMD 38.2倍,英特尔54.7倍,博通18.2倍,微软21.7倍,谷歌22.6倍,亚马逊23.2倍。
英伟达的估值,比英特尔便宜了将近四倍。
一家做AI芯片的全球霸主,市盈率只有做PC芯片的老牌厂商的四分之一。这事放在两年前,谁敢想?
更绝的是,英伟达的利润还在狂飙。
分析师预计,2028财年净利润接近3850亿美元,同比增长约60%。而且三年内,利润要翻五倍以上。公司自己说,销售额预计同比增长约70%。
利润跑得飞快,股价却慢吞吞。这就很有意思了。
二、黄仁勋坐不住了,说了句大实话
面对这种怪现象,英伟达CEO黄仁勋直接开腔。
上个月采访,他说回购自家股票是个巨大的机会。
本月在高盛会议上,他把话挑得更明——市场还在误解英伟达。投资者总想给它贴标签,要么成长股,要么价值股。黄仁勋说,别贴了。
他给英伟达贴了一个新标签:既不是单纯的成长股,也不是传统的价值股,而是两者兼而有之。他说,全世界找不出第二家这样的公司。
这句话,你细品。增长快得像成长股,估值低得像价值股。两头都占。

Post Oak Group的董事总经理Karan Ramchandani也看不下去了。他说,英伟达盈利增长明显快于股价上涨。公司拿1500亿回购,本质就是在说:买自己,比买什么都划算。

管理层用真金白银投票,这比任何分析师报告都实在。
三、钱从哪里来?这才是关键1500亿美元,不是小数目。英伟达凭什么敢?
答案藏在现金流里。
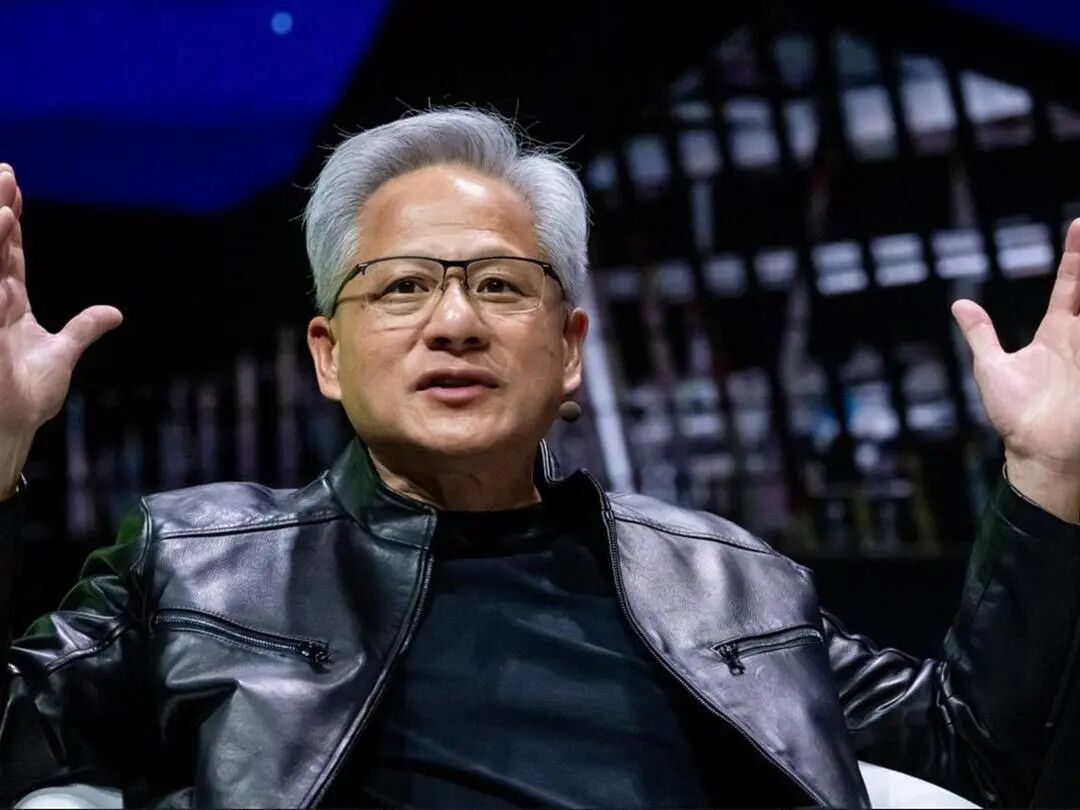
AI训练和推理需求爆了,全球科技公司拼命建数据中心。GPU和AI加速器,供不应求。英伟达作为核心供应商,收入、利润、自由现金流,三头并进。

公司已经放话:约一半的自由现金流,返还给投资者。如果回购授权全部用完,市面上流通的股票数量可能缩减约4%。
黄仁勋周一还补了一句,未来几年还会产生大量现金。

翻译一下:钱多,管够。
瑞银算过账,加大回购可能让英伟达2027年每股收益增加约0.08美元。
Melius Research分析师Ben Reitzes认为,英伟达增速这么高,估值理应更高,持续回购能帮市场重新定价。
四、但市场为什么不买账?
估值被压到十年低位,说明投资者心里有根刺。
Deepwater Asset Management管理合伙人Gene Munster点破了:市场最大的疑问是——连续爆发好几年后,英伟达还能不能维持这个速度?

一家市值超过5.5万亿美元的公司,即便继续增长,要维持前几年的增速,难度只会越来越大。
Munster说得直白:投资者很难相信这种高速增长能一直持续。这种担忧,正是估值被压缩的核心原因。
一边是公司疯狂回购表信心,一边是市场用脚投票压估值。这种拉锯,才是英伟达当下最真实的处境。
五、三层信号,值得琢磨这件事,至少说明三个问题:

第一,管理层和市场分歧巨大。 公司觉得便宜,市场觉得贵。谁对谁错,时间会给答案。
第二,AI算力的现金奶牛效应正在兑现。 英伟达的现金流能力,已经强到可以大规模回报股东。这不是画饼,是实打实的钱。
第三,低估值不一定是机会,关键看原因。 如果是增速放缓预期导致的,那低估值可能合理;如果是情绪错杀,那机会就藏在里面。

当然,这不构成任何投资建议。股市有风险,决策需谨慎。
最后问一句:你觉得英伟达是“成长型价值股”,还是市场在给它挖坑?
#上头条 聊热点#