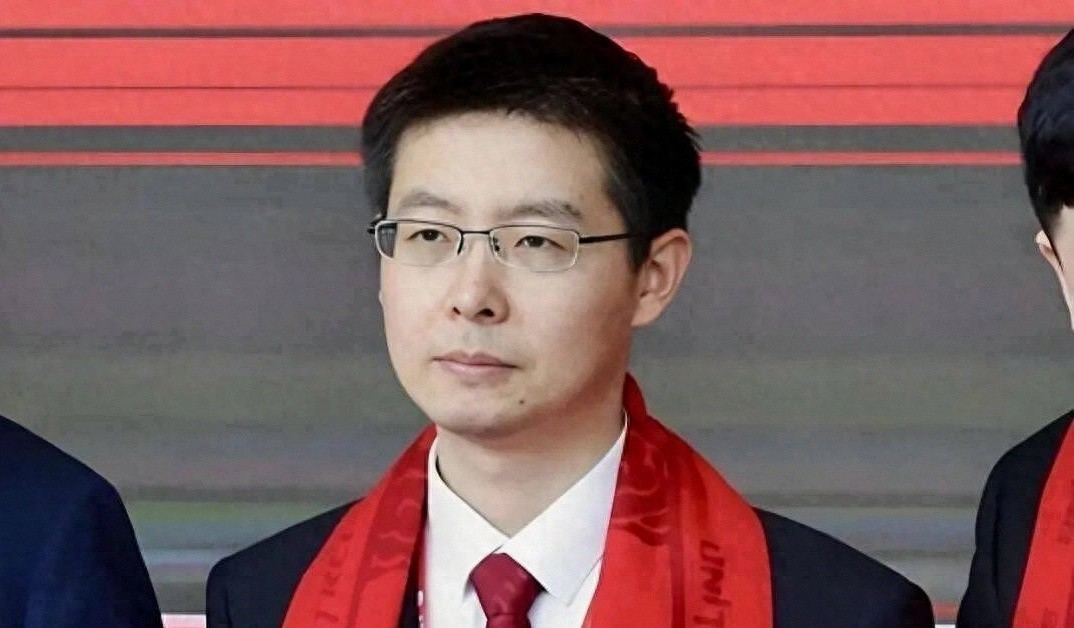
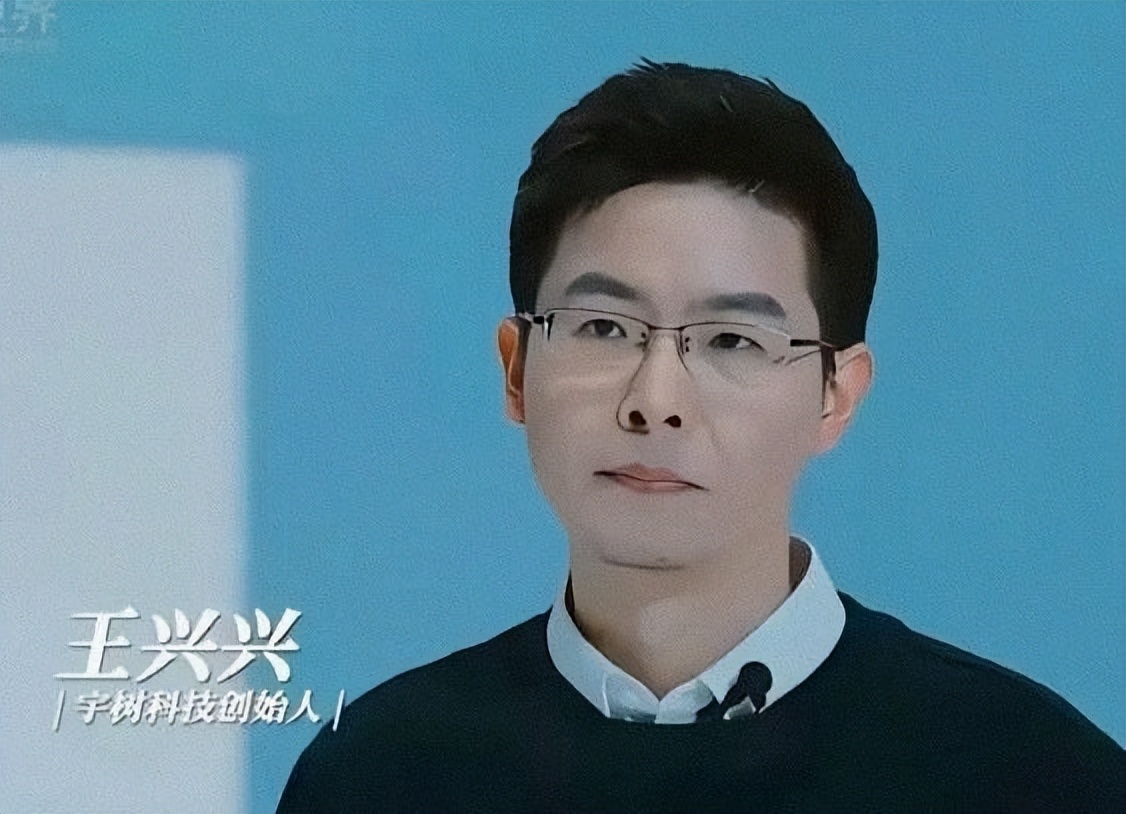
可王兴兴上市敲钟,却满脸凝重,全程黑脸不语。
真正值得追问的,并不是王兴兴在敲钟现场有没有笑,而是一个刚刚完成上市的科技公司创始人,为什么没有沉浸在千亿市值的热闹里
8月19日,宇树科技登陆科创板,开盘一度暴涨629%,市值冲到4449亿元,36岁的王兴兴也因此被推上了“90后千亿科技新贵”的聚光灯下
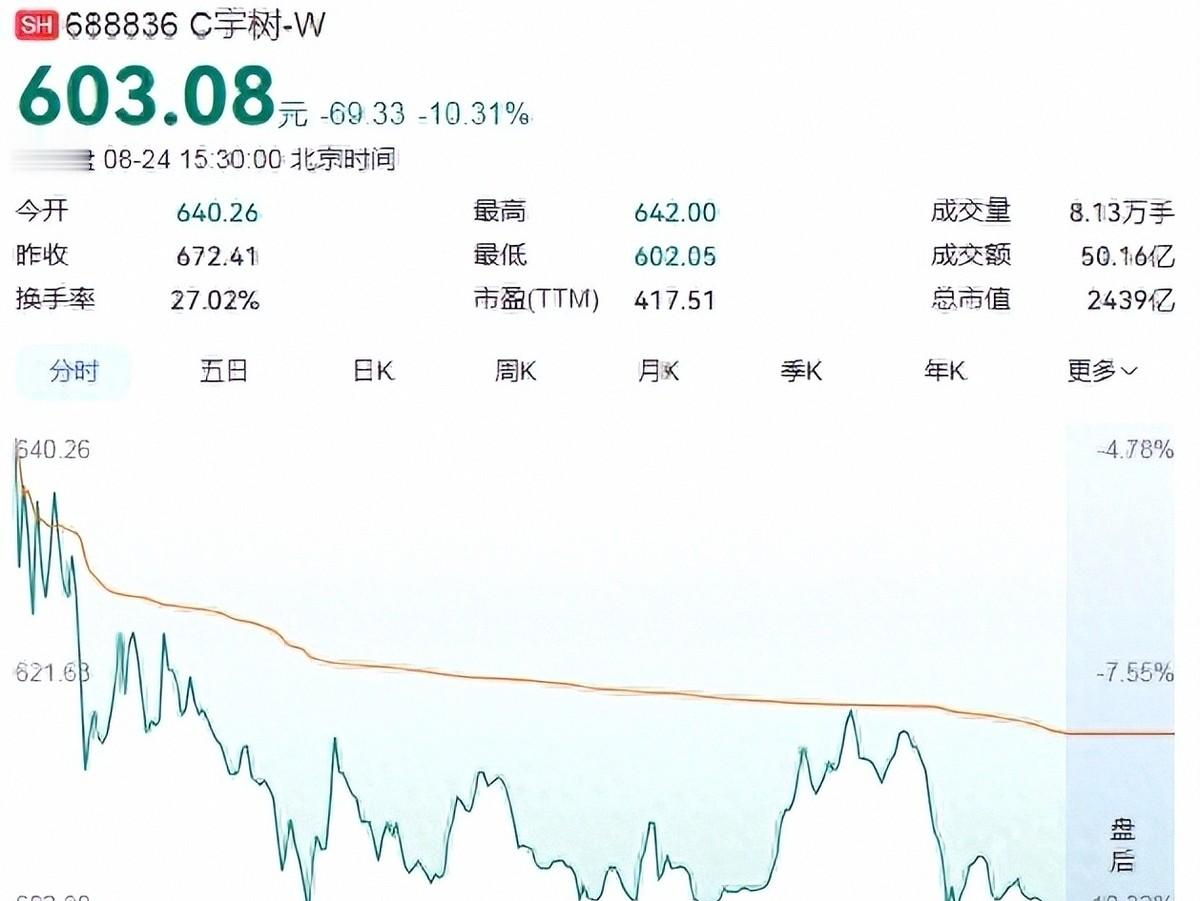
但四个交易日之后,股价从1100元高位跌至602元,累计回撤超过45%,超过2000亿元市值迅速蒸发,市场情绪也从狂欢切换成了追责
很多人把矛头指向王兴兴,认为他的表情影响了市场信心,也有人把他在机器人大会上的谨慎发言理解成“自己砸自己的场子”,甚至把股价下跌简单归咎于他不懂资本运作
这种解释看起来方便,却忽略了一个更基本的事实:**股价可以在几天内被情绪推到很高的位置,但企业的技术成熟度、订单质量和盈利能力,不会因为敲钟仪式而同步跃升**
王兴兴的财富变化,更多是资本市场估值波动映射出的账面数字,并不等于他已经兑现了同等规模的现金收益,按照科创板相关规则,其实控人股份存在较长锁定期,短期暴涨暴跌很难直接转化为个人可支配资金
换句话说,市场把未来多年的人形机器人想象,提前压缩进了上市首日的价格,却又把随后出现的现实回调,全部推给了创始人的一张脸
宇树的发行市盈率本就处在较高水平,开盘后动态估值更一度被推至极端位置,而行业平均估值与机构给出的目标价,和市场追捧出来的高位之间存在明显落差
这种落差并非没有依据,宇树2023年至2025年的营收从1.59亿元增长到16.99亿元,增长速度十分亮眼,但最新半年数据中,营收为11.52亿元,同比增长48.54%,扣非净利润为2.44亿元,同比出现下滑
一边是高速成长的硬科技企业,一边是被市场提前透支的超高估值,宇树真正面对的矛盾,正是企业成长速度与资本想象速度之间的错位
更值得注意的是,宇树的收入结构仍然带有明显的科研和教育属性,2025年来自高校、科研院所的收入占比达到73.6%,真正用于工业场景的收入占比只有9.01%
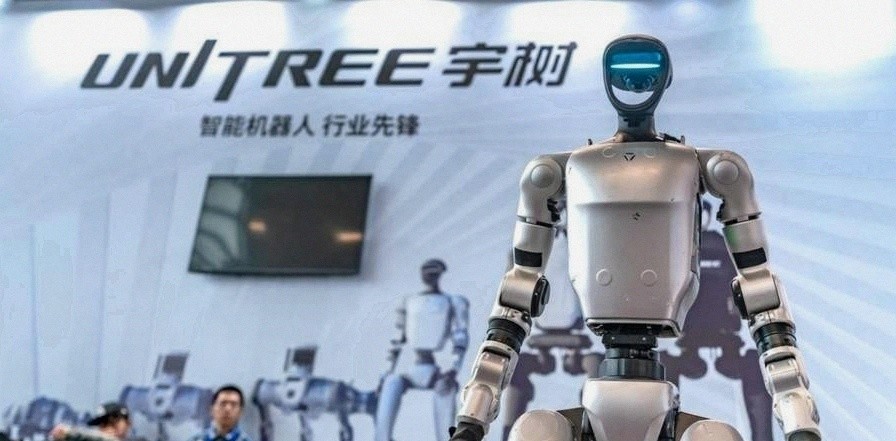
这并不意味着宇树没有技术实力,电机、减速器等核心零部件国产化率达到约90%,公司也曾登上央视春晚舞台,三年营收增长近十倍、从亏损走向接近3亿元年利润,这样的成绩放在硬科技创业公司中并不普通
问题在于,能跑、能跳、能完成固定动作,距离在复杂工厂里长期稳定工作,距离走进家庭承担高频家务,仍然隔着一段需要时间和成本填补的距离
上市后的第二个工作日,王兴兴在2026世界机器人大会上公开谈到,人形机器人目前还难以大规模进入工厂和家庭,核心短板在于效率和能力不足,固定演示场景中的高成功率,也不能代表面对环境变化时依然可靠
他还提到,机器人要做到听懂语言并完成大部分日常家务,最快可能需要两到三年,慢则需要五到十年,而此前对行业商业化时间的判断相对更乐观
这番话之所以刺耳,是因为它发生在上市热度最高的时候,而不是发生在市场冷静之后
从资本市场的角度看,创始人当然有动力维护公司形象和投资者信心,但从产品发展的角度看,主动承认短板,反而说明他清楚技术演示与规模化应用之间不能画等号
把实话归结为“唱空”,本质上是把市场对预期的失控,转化成了对个人表达的追责
王兴兴并不是突然出现的资本明星,他来自浙江宁波余姚的普通工薪家庭,父亲是模具厂技工,母亲经营小商品店,早年求学时数理化突出、英语偏弱,后来靠着对机器人技术的兴趣,一步步从宿舍里的简易设备做到了今天的企业规模
他曾经用200元左右的零散舵机物料捣鼓出双足机器人,为了打磨机器狗项目主动延期毕业,也曾在公司资金紧张时停掉自己的工资,用个人积蓄维持团队运转
创业早期的宇树并不被普遍看好,机器狗项目曾在公开展示中出现尴尬状况,四足机器人也一度被部分机构视为高级玩具,公司融资困难时甚至依靠个人投资者的资金才渡过难关
这些经历决定了王兴兴看待机器人产业的方式,他更清楚一台机器在展示台上完成动作,和一支产品真正进入生产线之间,究竟还需要多少次失败、改进和验证
此外,招股书披露的融资安排也曾给公司带来不小的业绩压力,相关对赌条款虽然在上市申报阶段按照监管要求清理终止,但营收、利润和上市目标留下的约束逻辑,并不会因为条款终止就完全消失
资本市场可以把估值抬高,但无法替企业完成订单、降低成本,也无法替机器人解决复杂环境中的识别、决策和执行问题
因此,宇树股价下跌更像是一次估值与现实的重新校准,而不是某个人造成的“崩盘”,人形机器人赛道也不只是宇树一家面对商业化难题,海外同类企业同样在融资热度与产品落地之间反复寻找平衡
公众之所以关注这场波动,是因为它同时承载了两种情绪,一种是对中国硬科技企业成长的期待,另一种是对“一夜之间实现技术跃迁”的急切想象
真正需要被挤掉的,不是对机器人产业的信心,而是把十年后的成熟愿景强行安放在今天股价里的冲动
王兴兴那张没有配合狂欢的脸,未必代表冷漠或傲慢,更可能是在提醒所有人,技术突破值得期待,企业成长值得尊重,但任何产业都要经过长期研发、真实订单和稳定交付的检验
对宇树而言,上市不是终点,股价回调也不是结论,真正决定它能走多远的,仍然是能否把实验室里的能力变成客户愿意持续购买的产品
资本退潮之后,企业需要面对的是更具体的考题,投资者也需要重新区分梦想、预期和已经兑现的业绩,而这或许正是这次短期剧烈波动留下的最大价值
当市场不再只盯着敲钟当天的市值,而是愿意耐心等待技术落地,中国机器人产业才可能走得更稳、更远