10月1日,小鹏汽车交出了"金九"成绩单:9月共交付新车41256台,环比增长5%,与去年同期基本持平;整个第三季度累计交付118390台,环比增长15%。在零跑断层领跑、小米首破4万的喧嚣里,小鹏的数字不算最炸,但放在"分化"二字贯穿全年的车市里,连续两个季度的环比爬升,本身就是一份企稳的信号。

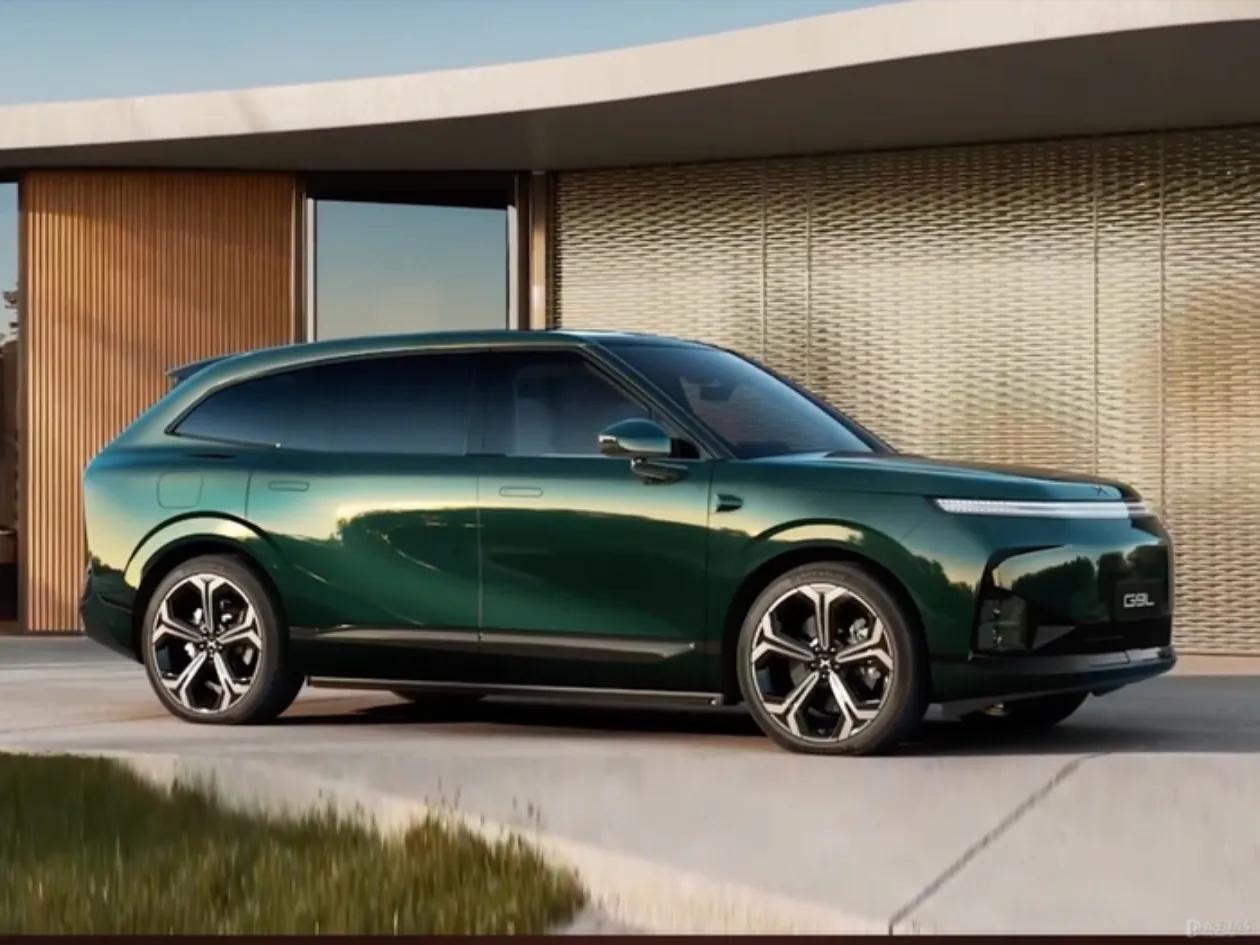
拆开看,这份成绩单里藏着两个亮点。其一,旗舰车型GX延续强势:9月交付7224台,上市以来连续三个月单月破7000台,连续两个月位列30万元以上大型SUV销量前三,中东市场订单量突破3000台——在问界M8/M9与理想L9把守的高端SUV市场里,这台大型SUV硬是撕开了一个缺口。其二,9月17日全新G9L上市,推出6款车型,售价24.18万至31.98万元,限时售价23.18万元起,还附赠至高6.3万元的配置权益,老用户复购权益最高达8.2万元——"旗舰双王"的另一半落子,正式开启交付,与小鹏已有的GX、MONA系列形成覆盖主流到高端的完整产品梯队。
技术端的动作同样密集。9月,小鹏第二代VLA(视觉语言动作模型)全新版本XOS 6.3.0及VLA Lite版本正式开启推送,辅助体验的"端到端"能力继续迭代;更引人注目的是,小鹏人形机器人完成了自动化总装并自主走下产线——在"物理AI"的叙事里,何小鹏显然不想只做一个讲概念的人。
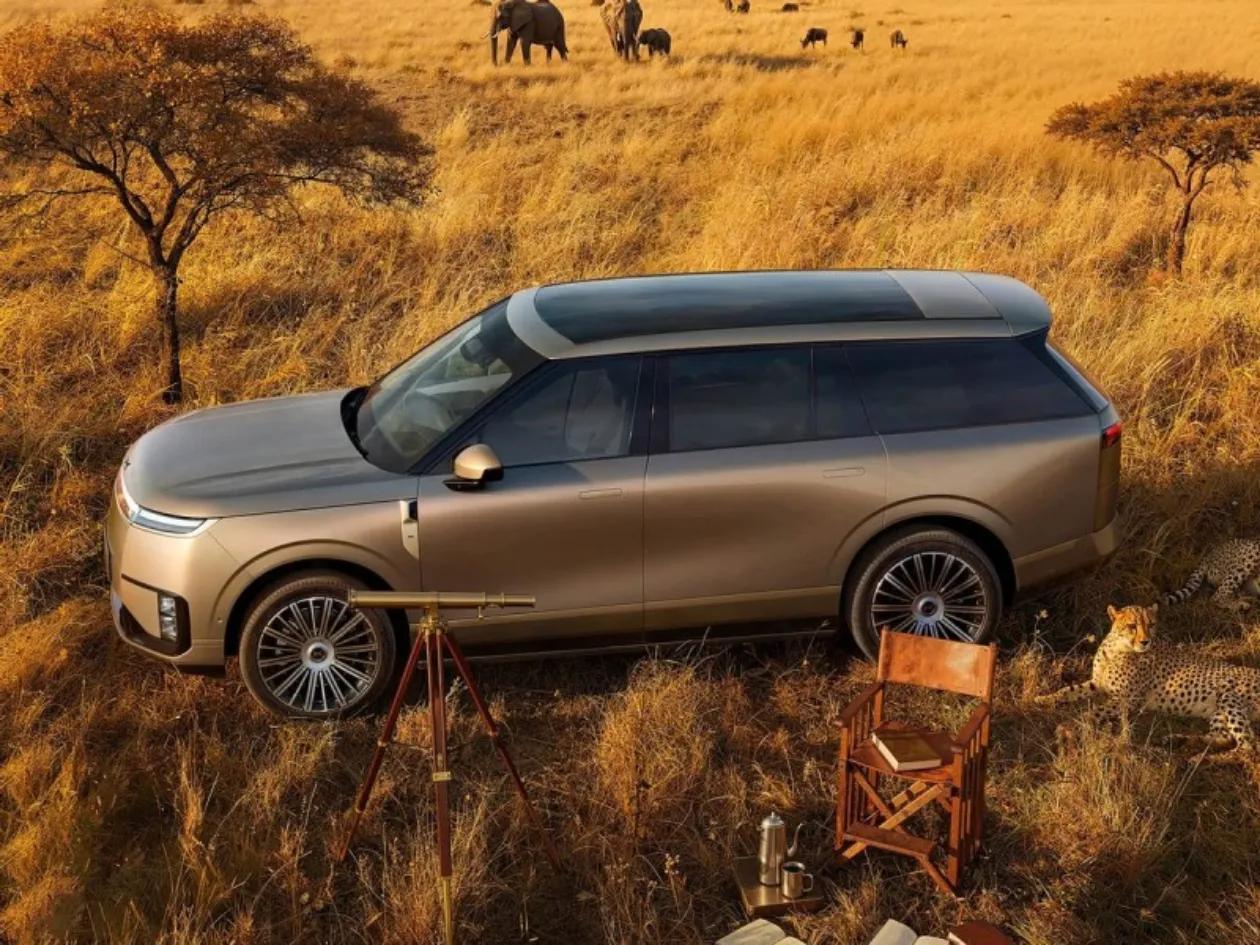
但比起当月交付,小鹏9月真正的大动作在出海。G9L右舵版首批量产车正式下线,即将发往澳大利亚;10月12日巴黎车展期间,G9L将启动全球上市。据财新报道,这款覆盖纯电与增程双动力的中大型SUV,已在全球60多个国家筹备部署,计划10月至12月陆续启动交付,海外生产第一步将落地麦格纳奥地利工厂——这家全球零部件巨头此前已为小鹏代工G6、G9和P7+等车型。
产品细节上,G9L的打法也延续了小鹏"技术普惠"的路线:除了全系标配的高阶智驾能力,其主打卖点还包括行业首发的全体型AI主动贴合座椅——通过传感器与算法主动适配驾乘者的体态,以及面向家庭场景的大五座空间设计。在24万-32万元这个"既要又要"的价位带,这些配置的组合拳,瞄准的正是家庭用户对"舒适+智能"的双重执念。
出海的加速,是算过账的。中汽协数据显示,2026年前八个月,国内汽车内销规模同比收缩21.8%,其中新能源汽车内销同比下降10.8%;而新能源汽车出口量同比增长1.2倍,达到343.5万辆。国内"卷不动",海外"不够卖",行业的冰火两重天,让小鹏把筹码更多压向了海外:今年二季度,小鹏海外销量首次突破2万辆,同比增长81%;上半年海外收入占公司总收入比重超过25%。何小鹏更立下目标:随着四季度海外交付启动,单季海外销量有望突破4万辆。
欧洲的法规窗口也在打开。联合国欧洲经济委员会的DCAS新规(针对L2级驾驶员控制辅助系统)有望于2027年一季度生效,届时欧洲车型认证将允许系统在非高速和城市道路环境执行变道等复杂操作——这事实上为城区领航辅助驾驶在欧洲落地创造了条件。何小鹏的判断是:欧洲用户和中国消费者一样渴望智能辅助驾驶,只是更强调安全前提。换句话说,小鹏引以为傲的智驾长板,终于等到一块可以施展的海外擂台。
回看小鹏的造车史,"深蹲起跳"是其最熟悉的剧本。2022年下半年,小鹏一度陷入G9上市失利与月销腰斩的至暗时刻,公司内部甚至启动了被称为"二战"的组织变革;转机来自2023年的MONA M03与G6——MONA M03已连续23个月蝉联10万至20万元纯电轿车销量冠军,MONA系列累计交付超过31万台。今天的企稳与当年的翻盘,走的是同一条路:用一款爆品稳住基本盘,再用技术标签向外突围。

从产品史看,小鹏还有一条容易被低估的暗线:它是最早把"汽车当作机器人"来做的公司。从XNGP到端到端大模型,从飞行汽车到Iron人形机器人进厂,小鹏的技术树始终沿着"物理世界AI"的主干生长。9月人形机器人自主走下产线,在小鹏的叙事里不只是新闻,更是技术同源性的证明——车端积累的感知、决策与控制算法,正在向更多机器人形态溢出。
当然,隐忧并未消散。小鹏上半年营收同比下滑3.8%,9月交付与去年同期"基本持平"四个字背后,是国内市场增长引擎的失速;G9L所处的24万-32万元区间,恰好是特斯拉Model Y焕新版、小米YU7、问界M7与乐道L90厮杀最惨烈的修罗场;而海外市场的渠道、认证、关税与本地化运营,每一条都是慢功夫。三季度118390台的体量,距离重回高增长仍差一口气。
竞争格局的变化,也让小鹏的"智驾第一梯队"身份面临重新定义。2026年,华为的乾崑智驾、理想的自研VLA、小米的端到端方案纷纷量产上车,高阶辅助驾驶从"稀缺卖点"变成"主流标配";小鹏曾经独享的技术光环,正在被群狼分食。这解释了何小鹏近两年的密集表态——从MONA的高频改款到VLA的快速迭代,小鹏必须用更快的节奏证明:标签可以被模仿,体系不能。
类似的出海叙事,行业里已有参照系:蔚来以换电体系与高服务标准切入欧洲高端市场,走"重服务"路线;极氪依托吉利体系在欧洲快速铺开经销网络;而小鹏选择的是"技术输出+代工落地"的轻资产路径——用智驾和超快充做标签,用麦格纳的产能规避建厂重资产。三条路线孰优孰劣尚无定论,但可以确定的是,2027年DCAS新规落地后,欧洲智驾市场的入场券争夺将正式开闸,留给各家的时间只剩一年。
再把视野拉宽。2026年的中国车市,新能源渗透率已突破50%,价格战进入"绞肉机"阶段,购置税减半政策又在年初抬升了购车成本中枢——每一家车企都在回答同一道题:当国内市场从增量转为存量,增长从哪里来?小鹏给出的答案是"全球化+物理AI",这与零跑的"全域自研+性价比"、理想的"家庭场景深耕"形成了三种截然不同的解题思路,也共同构成了中国新势力走向成熟的多元样本。

四季度,小鹏的牌面逐渐清晰:10月12日巴黎车展的G9L全球首秀,是品牌出海的关键一战;G9L与L03的海外交付放量,将检验"单季4万辆"目标的成色;国内市场的看点,则在于GX能否在年末冲量季守住30万+大型SUV前三的位置。此外,何小鹏还预告了更远的布局:2027年至2028年,小鹏将在全球范围启动超级储能充电站建设——补能网络的全球化,是智驾出海的前置基础设施。
对消费者而言,眼下的选择逻辑也在变化:国内市场,G9L与GX组成的"旗舰双王"拉高了小鹏的品牌天花板,MONA系列依旧是10万-20万级纯电轿车的稳妥选项;海外市场,随着G9L进入澳大利亚、欧洲与中东,中国品牌的智能化体验正以整车出口与本地化生产两种方式同时抵达。无论买不买,这种"中国智造全球卖"的局面本身,就是消费者议价能力提升的底气。
个人观点:在我看来,小鹏9月交付的"企稳",含金量比数字本身更高:在一个内销下滑21.8%的凛冬市场里,能保持环比两连涨,靠的是GX在高端市场的意外韧性、G9L的及时补位,以及出海口径的提前卡位。小鹏的独特性在于,它是新势力中少有的"技术期权型"公司——VLA、人形机器人、超快充、Robotaxi,每一项都是远期故事,也都需要眼前的现金流喂养;而出海与增程,正是喂养这些故事的当期口粮。我需要泼的冷水是:9月"与去年同期基本持平"说明国内基本盘并未真正回暖,G9L所处的价位带强敌环伺,巴黎车展的声量能否转化为订单仍是未知数。总体而言,我看好小鹏"技术+出海"的双轮路径,但四季度海外交付的落地数据,才是检验这个故事真假的试金石——毕竟,出海从来不是PPT工程,而是一船一船把车运出去的笨功夫。
免责声明:以上内容基于公开报道与公司披露整理,数据以小鹏汽车官方信息为准,仅供参考,不构成任何投资建议。您看好小鹏的出海前景吗?欢迎评论区留言交流,喜欢本文也麻烦点个关注吧!