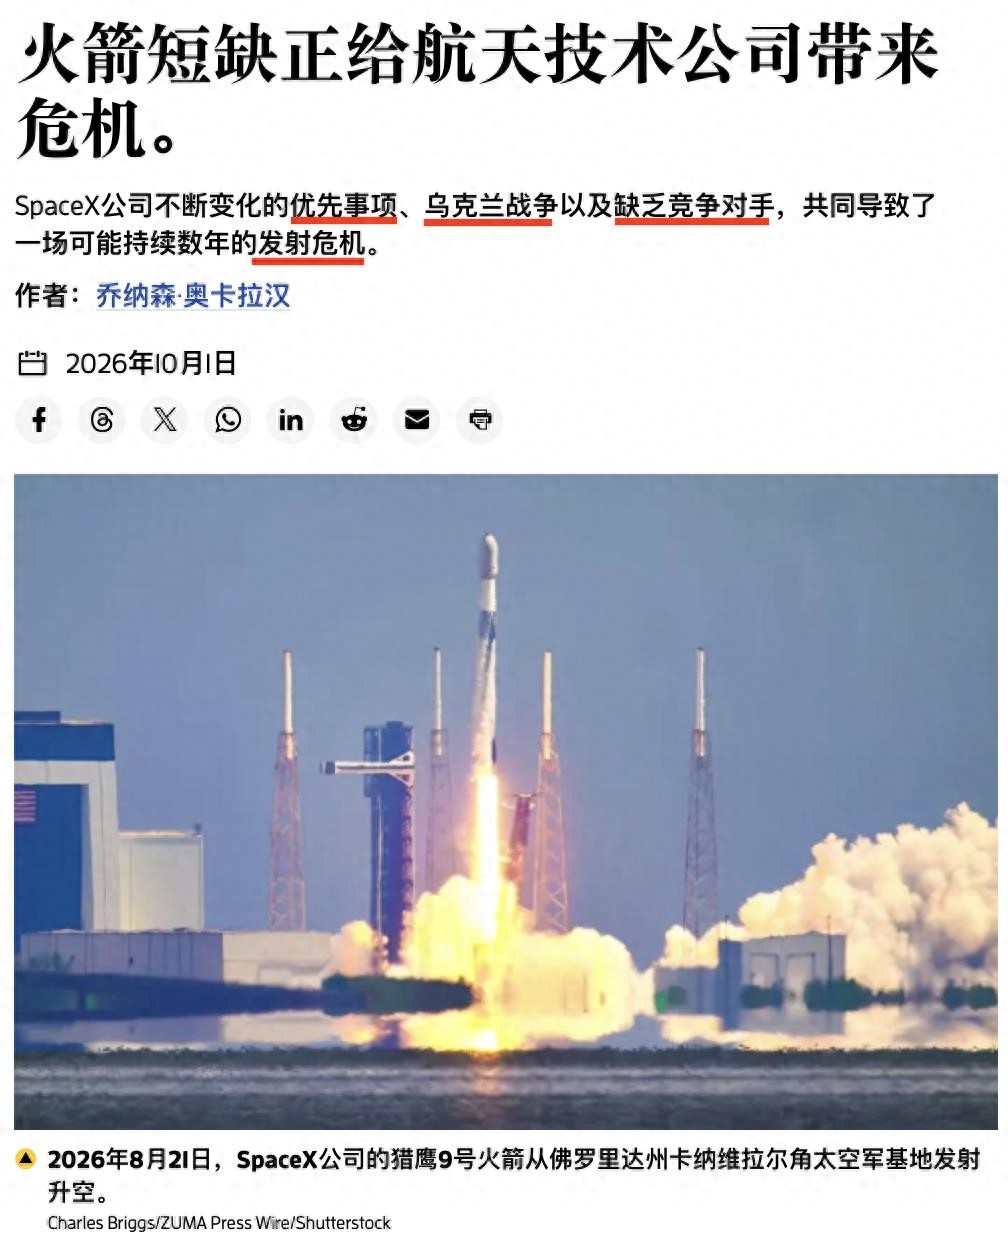
明明航天发射技术越来越成熟,为何全球卫星发射反而陷入“火箭荒”?
常言道,外行看热闹,内行看门道。在大多数人的印象里,如今商业航天飞速发展,火箭发射早已不再是稀缺难事。但当下全球航天市场却出现了极其反常的现象:除中国以外,世界各国的卫星发射业务都陷入僵局,想要成功发射卫星,需要漫长的排队等待,航天市场彻底迎来供不应求的局面。
这场全球性的火箭短缺危机,是多重因素叠加导致的结果,外媒总结出了三大核心原因。首先,俄乌冲突爆发后,俄罗斯彻底退出了国际商业卫星发射市场。曾经俄罗斯的发射业务体量庞大,独占全球五分之一的市场份额,它的离场直接让全球航天运力出现巨大缺口。
其次是美国的排他性行业规则,但凡搭载了美国零部件的卫星,都禁止使用中国火箭执行发射任务,直接切断了大量海外卫星的低成本发射渠道。最后,全球航天巨头SpaceX宣布战略调整,未来将全力研发星舰,逐步淘汰猎鹰9号火箭,不再承接2028年之后的猎鹰9号发射订单。
三大因素叠加,直接打乱了全球航天市场的节奏。行业数据直观体现出市场的窘迫:以往卫星发射排队周期仅需一年,如今直接暴涨至30到36个月,各大企业的卫星升空计划被迫大幅延后。
一直以来,猎鹰9号都被奉为航天行业的颠覆者,凭借可重复使用技术,大幅拉低了航天发射成本,近乎以“白菜价”抢占市场,超高的发射频次,一度让全球同行望尘莫及。2025年,猎鹰9号更是创下165次的超高发射纪录。
但鲜为人知的是,这百余次发射中,超三分之二都是为自家星链卫星服务。星链业务创造的营收,占据了SpaceX总收入的三分之二,全年营收约114亿美元。看似亮眼的成绩,放在商业市场中并不算顶尖,国内年收入超百亿美元的企业就有210至230家。
更值得深思的是SpaceX的商业模式暗藏垄断套路。它靠着低成本发射优势挤压所有竞争对手,同时依托星链自有业务消化大部分运力。其他航天企业没有专属的配套盈利项目,无法自行消耗发射产能,在资本市场讲不出完整的商业故事,很难获得投资加持。久而久之,全球再也没有企业能和SpaceX抗衡,进一步稳固了其行业垄断地位。
这就产生了一个巨大的疑问:猎鹰9号成本低、市场订单爆满、不愁客源,SpaceX为何执意停产放弃赚钱生意?
从商业常理来看,客流爆满的热门业务,理应加大产能、疯狂盈利,SpaceX的反向操作完全违背市场逻辑。这也让不少业内人士看透本质:马斯克看似顶尖科技创业者,实则是顶级资本操盘手。
他的布局从来不是深耕航天技术,而是追逐资本增值。一旦某项业务利润见顶、失去炒作空间,就会被果断舍弃。而他急于淘汰猎鹰9号的真正原因,大概率是看清了中国可重复使用火箭的崛起之势。未来中国火箭凭借极致的综合成本优势,必将垄断全球商业发射市场,猎鹰9号早已没有竞争优势。
不仅如此,马斯克已经开始布局下一场资本盛宴,将目光投向生物工程领域,主打“人类寿命延长至150岁”的新概念,以此撬动巨额资本,制造新的财富风口。
世间万物,皆为利来皆为利往。所谓的航天情怀、科技理想,在资本博弈面前不堪一击。真正推动行业长久进步的永远是硬核技术,而非包装精美的资本故事。中国航天脚踏实地深耕技术,不靠炒作、不玩套路,未来必将稳稳占据全球航天赛道的核心席位。