全球车市的权力地图,正在重新绘制。10月2日,IT之家援引乘联分会秘书长崔东树的分析发文:2026年1-8月,世界汽车累计销量6343万台,同比增长2%;其中8月单月销量771.9万台,同比仅增1%,环比下滑4.9%,全球车市增长动力偏弱。更引人注目的是份额分布——中国销量2031万台,占全球份额32.0%,较2025年的35.4%明显回落;美国销量1094万台,份额17.2%,小幅下滑。
先把全球大盘拆开看。增长乏力的主因,是中美两个最大市场的同时失速;而支撑全球销量维持正增长的,是新兴市场的集体爆发——1-8月,印度汽车市场销量增长20%,泰国增长16%,越南增长28%,俄罗斯增长6%。崔东树的判断很直白:印度等新兴市场的快速增长,一定程度对冲了中、美市场的增长压力。一个以"南方国家"为引擎的全球车市新周期,轮廓已经清晰。
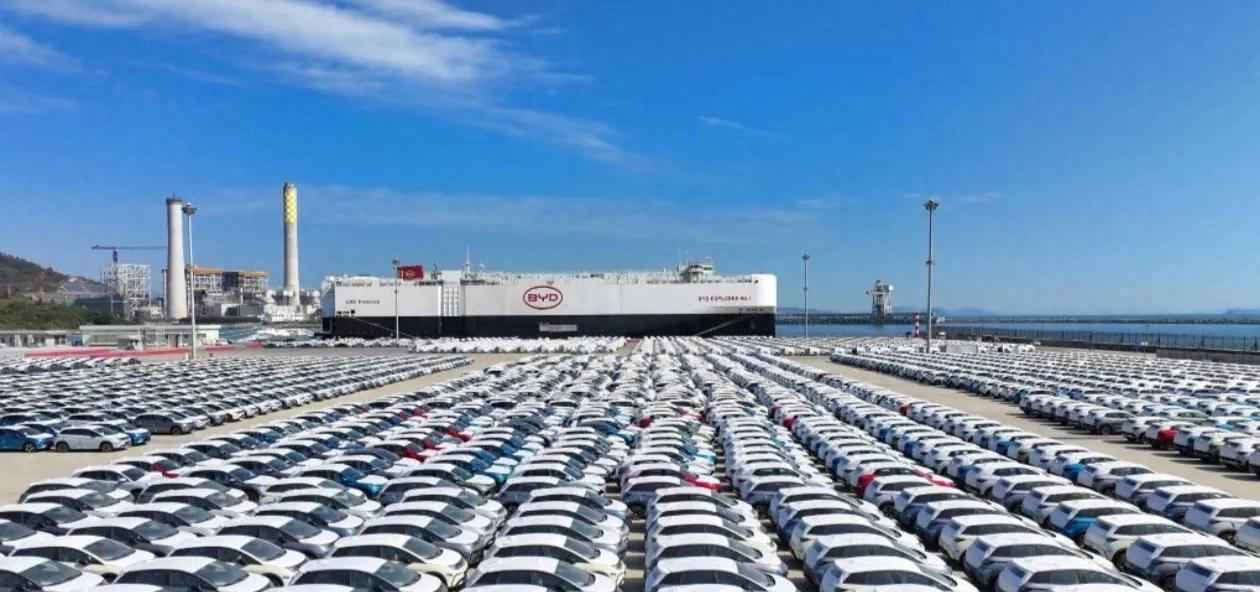
中国份额的回落,需要更细致的解读——它不是竞争力衰退的信号,而是内需与出口"一降一升"叠加的结果。内需端,购置税减半政策于2026年1月1日落地,而2025年底政策到期前的"抢装"提前透支了部分需求,今年前8个月国内汽车内销规模同比收缩21.8%;出口端则完全是另一幅景象:前8个月新能源汽车出口量同比增长1.2倍,达到343.5万辆——9月奇瑞单月出口207814辆创中国汽车纪录,比亚迪出口同比增长153.9%,上汽海外累计销售116.6万辆、同比大涨52.4%。换言之,中国车在全球的"存在感"没有下降,只是国内基盘的收缩拖累了总量占比。
美国市场的疲弱则另有成因:高利率环境压制了汽车信贷需求,电动化补贴退坡后需求真空延续,特斯拉等传统新能源品牌的国内销量也在下滑。中美双弱,恰恰为印度、东南亚与俄罗斯市场留出了战略真空——而中国车企恰恰是这些市场最积极的填充者:比亚迪在泰国、巴西建厂,奇瑞连续23年居中国品牌乘用车出口第一,上汽MG连续11年领跑中国品牌欧洲销量。

品牌阵营的分化,是这份数据里最耐人寻味的部分。崔东树指出:除了丰田、现代起亚、铃木和塔塔之外,其它国际品牌的份额在2026年出现较大幅下滑;而2019年以来,中国自主品牌全面提升世界份额,吉利、比亚迪、奇瑞、上汽、长安等表现较强。这句话的潜台词是:全球汽车业正在形成"三大幸存阵营"——以丰田为代表的混动守成者、以韩系与印度系为代表的性价比务实派,以及以中国军团为代表的电动化进攻者;而电动化的浪潮,正在让部分转型迟缓的国际车企"逐步走向衰落"。
丰田的"例外"值得中国车企认真研究。在全球电动化浪潮中,丰田坚守混动路线、不盲目追逐纯电,其混动车型在北美、东南亚与中东市场的统治力反而因油价波动而加强——这印证了一个朴素的商业规律:技术路线没有先进与落后之分,只有与市场需求匹配与否。中国军团在纯电与插混上的全面领先是真实的,但丰田用利润证明,"守成者的黄金时代"可能比想象中更长。对吉利、奇瑞们而言,出海的真正考题不是把电动车卖到全球,而是学会在燃油车仍是主流的市场里赚钱。
把镜头对准中国军团内部,出海的含金量也在分层。奇瑞靠的是25年渠道深耕的"体系出海",比亚迪靠的是新能源技术+自建滚装船队的"重资产出海",上汽靠的是MG品牌百年基因+欧洲本地化的"品牌出海",吉利、长安则靠多品牌矩阵与全球并购的"资本出海"。四种模式在2026年集体进入收获期——当内需收缩成为常态,海外利润正在成为自主品牌财报里最稳定的增长极。

印度市场+20%的增速,值得单独一笔。作为全球第三大汽车市场,印度正在复制中国二十年前的剧本:人均GDP跨过临界点后,汽车消费进入爆发期,而塔塔与马恒达牢牢守着本土份额,铃木凭小型车统治细分市场。对虎视眈眈的中国车企而言,印度既是下一个"百万辆级"的增量市场,也是关税与政策壁垒最高的堡垒——谁能叩开这扇门,谁就能在2030年代的新格局中占据先手。
新兴市场各自的剧本也不尽相同。俄罗斯市场+6%的背后,是中国车企对退出品牌的系统性替代;泰国+16%则得益于EV政策红利,中国品牌的电动车工厂相继投产,正把"出口贸易"升级为"本地化制造";越南+28%的爆发,既有基建改善的红利,也有中国供应链外溢的推动——每一个数字背后,都是中国车企全球棋盘上的一步落子。

放到历史坐标系里看,32%的份额回落更像是一次"深蹲"。2020-2025年,中国份额从32%一路攀升至35.4%的历史峰值,靠的是新能源换道超车与出口爆发双击;2026年的回落,是购置税政策切换与内需透支的周期性回调——只要出口的+1.2倍增速与国内新能源渗透率过半的趋势延续,份额重回35%只是时间问题。真正值得警惕的变量不在国内,而在海外:欧盟反补贴税、美国100%关税、以及新兴市场本土保护主义的抬头,都可能成为下一段曲线的扰动项。
把时钟拨回二十年前,这份数据的震撼力会更清晰。2000年代中期,日本车企曾占据全球份额约三成,丰田一家就能比肩整个中国军团;2010年代,中国份额长期徘徊在25%上下;直到2020年后,新能源换道超车才开启了中国份额的陡峭上升曲线——从32%到35.4%的历史峰值只用了五年。2026年的回落,是这条上升曲线上的第一次明显回调,而它的斜率往哪走,取决于出口能否持续对冲内需。
衰落阵营的面孔同样清晰。欧洲车企在电动化转型中陷入"燃油车利润下滑、电动车卖不动"的两难,部分品牌已连续多年减产裁员;日本阵营中,日产、本田的合并谈判一度成为行业焦点——两家巨头抱团取暖,本身就是"衰落"最直白的注脚;韩国的现代起亚则凭借性价比混动与印度市场的本地化,守住了"幸存阵营"的门票。全球汽车业的淘汰赛,已经进入中场。
对普通消费者而言,这份全球数据的意义在于:你手中的中国车,正在成为全球市场的"硬通货"。当奇瑞的单月出口纪录、比亚迪的滚装船队、MG的欧洲销冠这些词汇越来越频繁地出现在新闻里,中国品牌汽车的二手保值率、售后体系与全球联保,都将随之水涨船高——买车不再只是买一台交通工具,也是在为"中国制造"的全球信用投票。
展望全年,两个"千万级"悬念正在逼近:按当前增速推算,2026年中国汽车出口总量有望冲击1000万辆大关,较2023年的491万辆实现三年翻一倍;而全球份额能否在四季度重回33%以上,则取决于国内年末冲量的力度与海外关税的走向。无论结果如何,一个确定的趋势已经写在数据里:全球每卖出三辆汽车,就有一辆产自中国——而这个"三分之一"的故事,才刚刚开始。
个人观点:在我看来,这份数据最该被记住的不是32%,而是三个"一":全球增长只剩1%的孱弱大盘、中国出口1.2倍的陡峭曲线,以及中印两个市场一升一降的镜像关系。份额的回落是表象,结构的升级才是实质——中国车市正在从"内需驱动"切换到"内外双循环",而全球车市的增长引擎正在从G2转向"全球南方"。但我也想泼三盆冷水:其一,印度+20%提醒我们,下一个十年最激烈的战场可能在南亚与东南亚,而非欧美——中国车企的全球化课才刚刚开始;其二,国际品牌的份额下滑不等于出局,丰田的坚挺证明混动守成策略仍有绵长生命力,轻敌是危险的;其三,出口的狂飙必须警惕地缘风险的反噬——关税壁垒的每一道加码,都会吃掉一个百分点的份额。总体而言,我看好中国汽车在2030年前重回全球份额35%以上——毕竟当"世界工厂"开始为全球造车时,历史站在它这一边。
免责声明:以上内容基于IT之家援引乘联分会崔东树数据及公开报道整理,数据统计口径以乘联分会为准,仅供参考,不构成任何投资建议。您看好中国汽车出海的前景吗?欢迎评论区留言交流,喜欢本文也麻烦点个关注吧!