标签: 信用卡
美国人不用移动支付,不是落后,是"不让用"中国扫码,美国刷卡。不是谁先进谁落后
美国人不用移动支付,不是落后,是"不让用"中国扫码,美国刷卡。不是谁先进谁落后,是各有各的算盘。中国的移动支付渗透率91.3%,路边买煎饼都能扫码。美国呢?人均3.7张信用卡,67%的零售交易还在刷卡。很多人觉得,美国不用移动支付是因为落后。真不是。美国的信用卡不光是付钱,还连着信用积分。你刷卡消费,积分涨了,贷款利息低了,买车买房都有好处。还有消费返现,刷一万返几百,等于白送钱。更关键的是,银行、信用卡公司、清算机构,利益链条盘根错节。苹果支付、谷歌钱包想进来,银行直接拒绝共享用户数据,根本推不动。说白了,不是美国人不想用移动支付,是既得利益集团不让用。那中国为什么能一步跨进无现金时代?因为我们没有信用卡的历史包袱。银行网点少、信用卡普及晚,移动支付直接跳过了信用卡这个中间阶段,一步到位。400万座基站,信号无死角,偏远乡村都能扫码。这是基础设施的胜利。但走得快也有走得快的问题。60岁以上的人,每天用移动支付的只有8.7%。他们被时代落下了。所以这事儿没有谁先进谁落后。美国有美国的信用体系,中国有中国的数字便利。各有各的好处,也各有各的问题。真正重要的是,不管用什么方式付钱,别让不会用的人被挡在门外。移动支付信用卡中美对比民生消费数字鸿沟



一美国人问,为什么中国人会以为我们的平均月薪有5000美元?他还补充道,我在餐馆
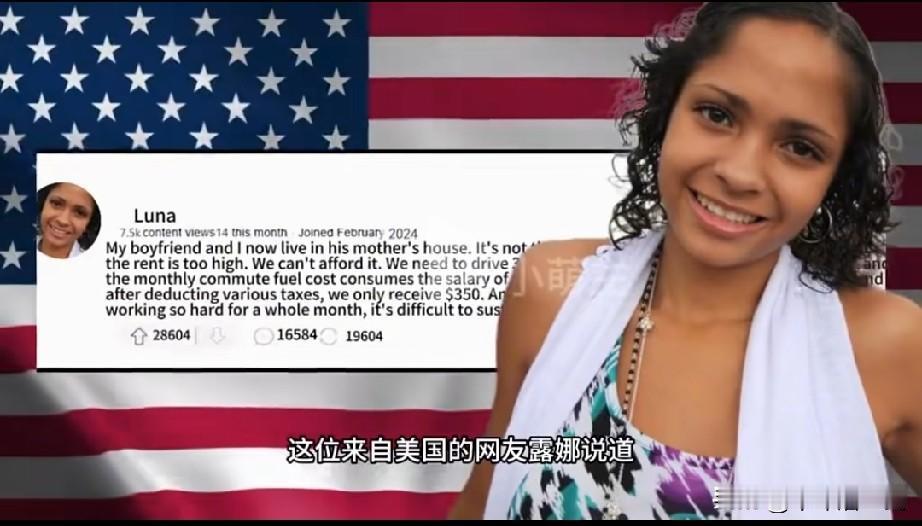
一美国人问,为什么中国人会以为我们的平均月薪有5000美元?他还补充道,我在餐馆担任服务员的工作,每天从早忙到晚,每月的收入仅仅达到2000美金,扣除掉1000美金的房租及水电杂费,还有日常必需品的开销后,手头几乎所剩无几。近期,我在中国的社交媒体平台上惊讶的发现,他们一直在宣扬,我们这里的人均月薪高达5000美金,这简直令人难以置信。小红书这波流量不仅让外国人了解了中国,也认中国人对美国有了更真实的认识,以前靠忽悠赚钱的中介,现在再也赚不到钱了。一位美国女网友说,我现在和我男朋友一起住在他妈妈家里,并不是我们不想独立,而是房租太高了,我们根本承受不起,每天我们需驾车30分钟到市里工作,而每月的通勤油费,就耗尽了我们中一个人的薪资,我们的月薪大约在1300美元左右,扣除各项费用后,到手的只有350美元,也几乎全部用在了通勤上。如此辛苦一个月,却连最基本的生活温饱都难以维持。一位男网友说,为了勉强维持生计,我们大多需要干两份工作,单靠一份工作根本无法保持基本温饱,在大都市中,既便最简陋的房子,月租至少1500美元,再找不出比这更低廉的了,这直接导致每月缴纳房租后我们的经济状况便捉襟见肘,不得不依赖信用卡度日,一旦遭遇失业,恐怕当月就会沦落到无家可归的境地。另一位女网友说,我在一家普通的超市收银,经常需要上早晚班,尽管如此辛勤地工作,月薪却仅有2200美元,我住在一处较为偏僻的地段,房租还算便宜,每月加上水电费一共900美元,扣除基本开销后,我每月至少还需花费800美元用于购置生活必需品。说我们平均月薪能达到5000美元,我不清楚这数据是怎么来的。我周围的同事没有一个人的收入能达到这个水平。还有一位美女说,有人说在美国洗碗就能月收入3000美金,这种说法难以置信,我曾经在一家餐馆工作,终日忙碌于清洗餐具之间,而我的月薪不过2000美元,这还是在我努力工作下,老板额外给予少量奖励的前提下,如果真像中国流传的那样,洗碗工每月能挣3000美元,那我肯定会毫不犹豫的继续这份工作。一位男子道,他们还以为我们的医疗服务是不收费的,我曾经历了一次小手术,因为我有医疗保险,以为能大幅减轻费用负担,然而住院期间,每天仅病房费用就超过一千美元,术前的全面体检,也耗费了接近3000美元,最终手术所有费用加起来总额度高达2万多美元,既使医保提供了一部分报销,我个人仍需支付将近8000美元的费用。别的不说,最后一位男网友的医疗保险令我们眼红,花了两万多美元,个人支付才8千美元,这个报销比中国绝大多数老百姓强多了吧?人均,应该真的有,甚至更多也不好说。毕竟人均这个统计数据是很神奇的,我们不也是吗?一个18线小城市,人均的统计数据也大多能到7、8千,可普通打工人在这种地方真实收入不也大多3千多吗?普通底层打工者的真实收入和官方统计的人均收入差距2—3倍,已经成为常态了。超市收银员在哪都是低端无技术含量且非重体力劳动,工资都在最底层,和普通环卫工人收入差不了多少。所以收银员薪资有啥比较的,美国的律师,医生,教师,银行证券金融从业者,科技工作者等收入多少?平均肯定不会低于5000美元。全部平均下来就是扯蛋,应该按阶层平均,或者按收入范围平均,这样才对。