标签: 刘强东
刚刚看到刘强东关于人工智能替代人工的问题说了一番心里话“我用机器人替代你,这条心
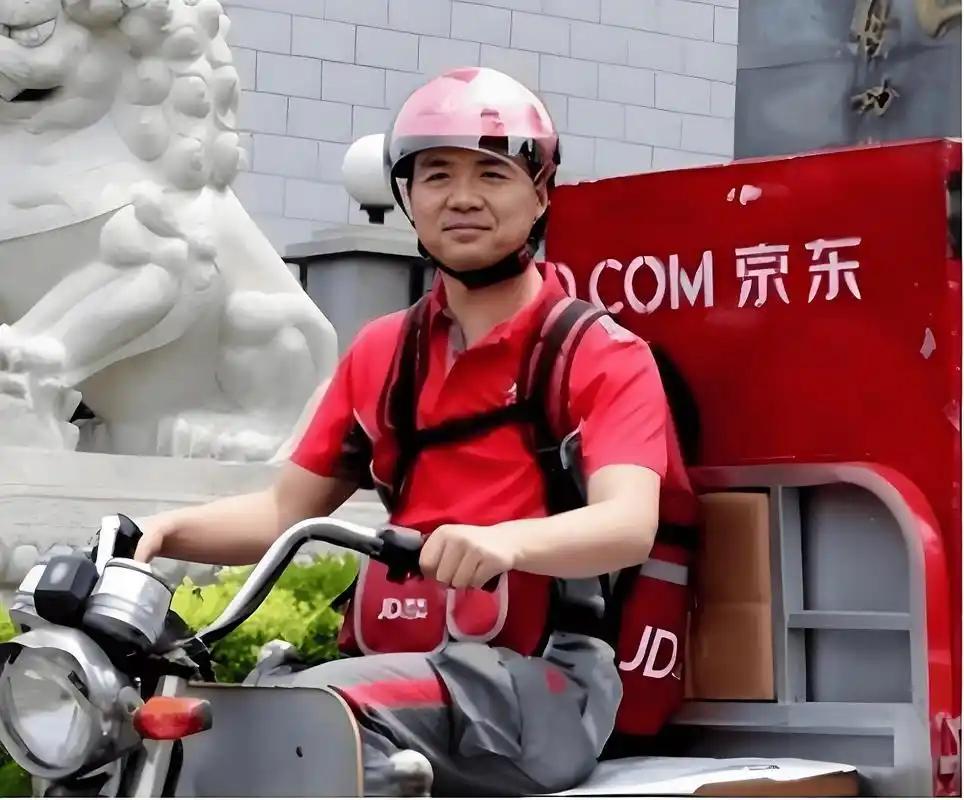
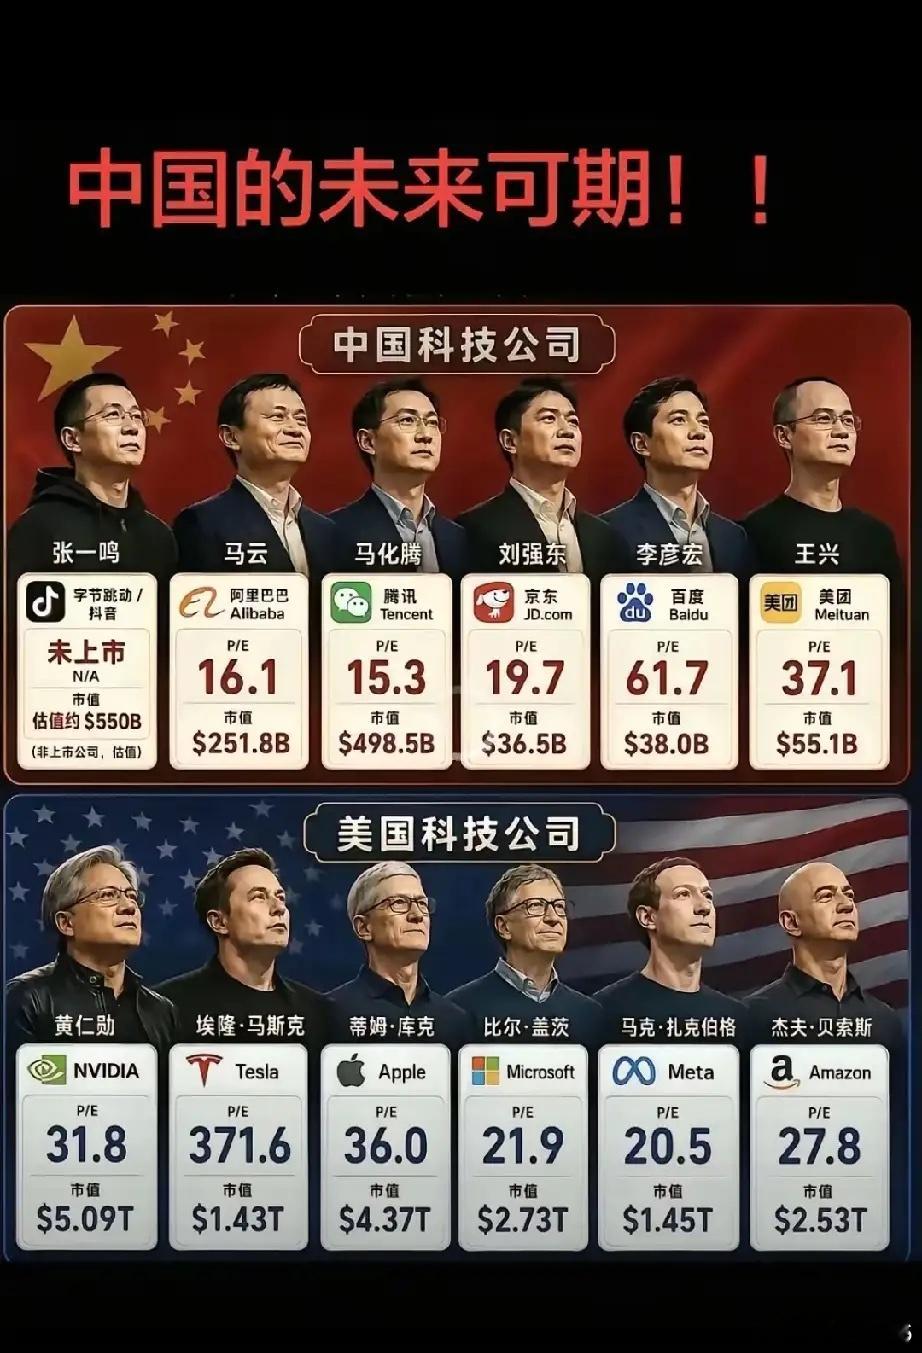
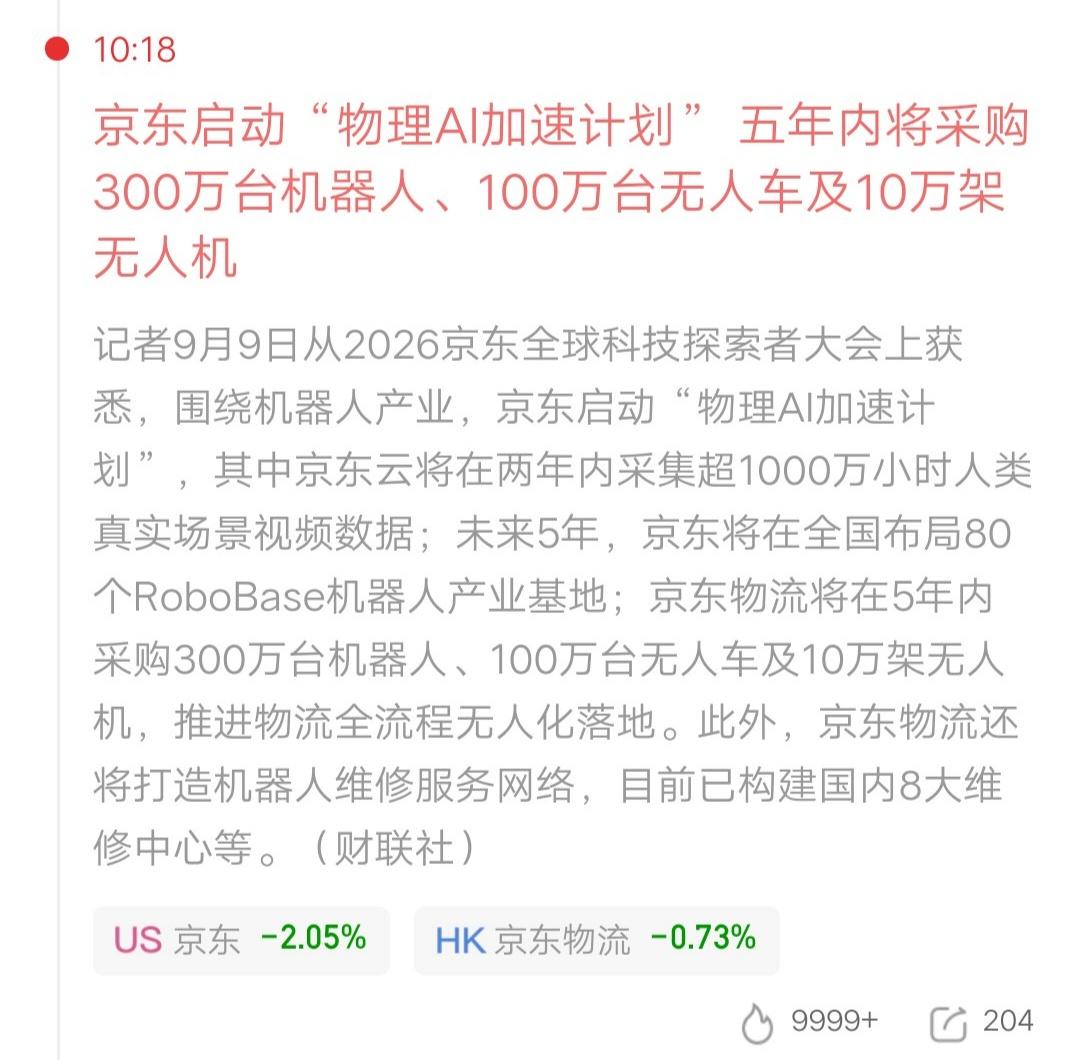
刚刚看到刘强东关于人工智能替代人工的问题说了一番心里话“我用机器人替代你,这条心里的坎很难迈过去”。这两天都被老干妈用AI提高效益导致600人的生产线只剩下48人刷屏。刚去查了京东,京东体系总人员规模已经达到90多万,是国内民企当中规模第二的用工企业。刘强东一直坚持,不能靠外包、克扣社保去赚那笔“耻辱的钱”,要给基层劳动者一份长久保障。京东几十万一线全职员工全部直签合同、足额缴纳五险一金,就连外卖全职骑手也全部覆盖社保福利。之前看到京东物流001号快递员金宜财正式退休,每月能拿到四千多元养老金,靠着多年打拼攒下百万积蓄,实实在在看到普通打工人的退休保障。一边是机器替代人不断上演,一边有企业愿意承担高额人力成本。技术进步无可阻挡,但企业的温度同样珍贵。自动化可以提升效率,但劳动者的养老、医疗保障,不该被时代进步所稀释。
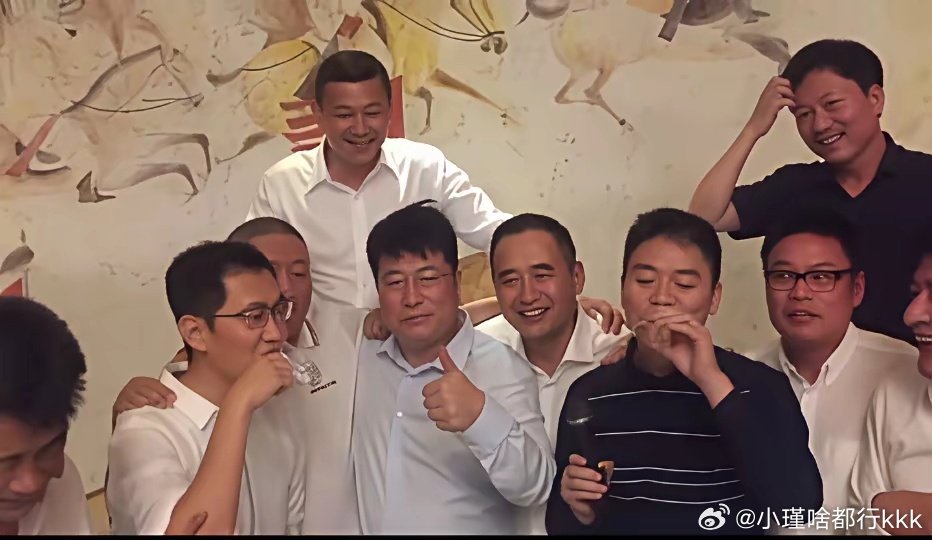
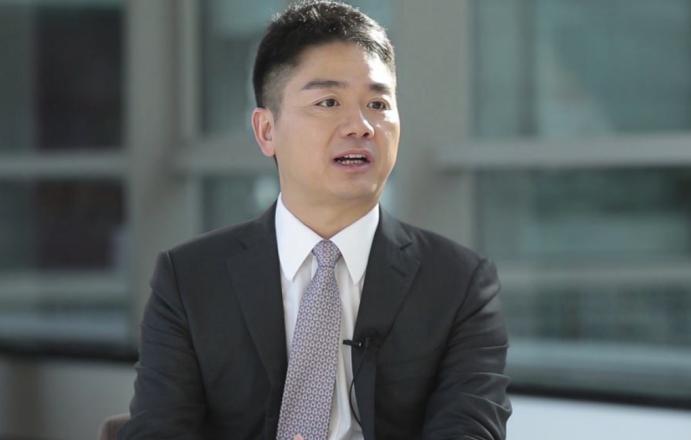
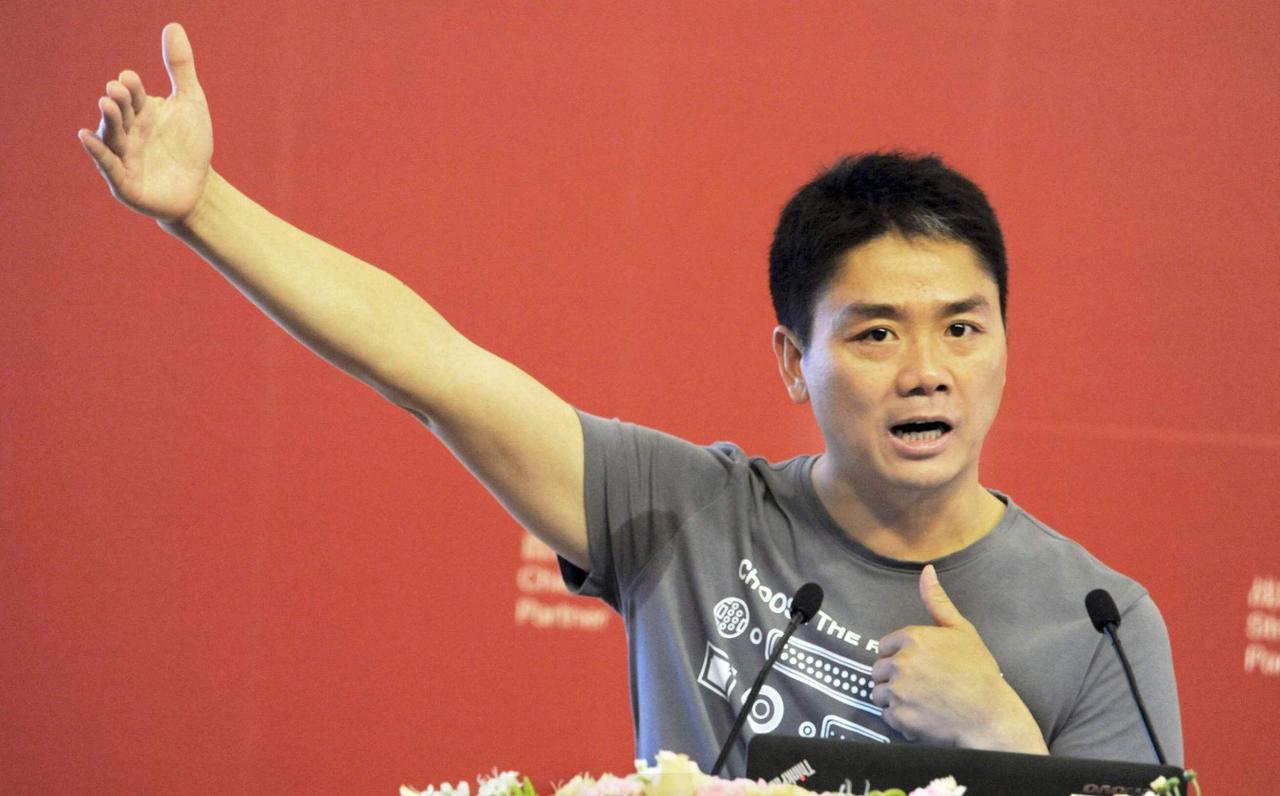
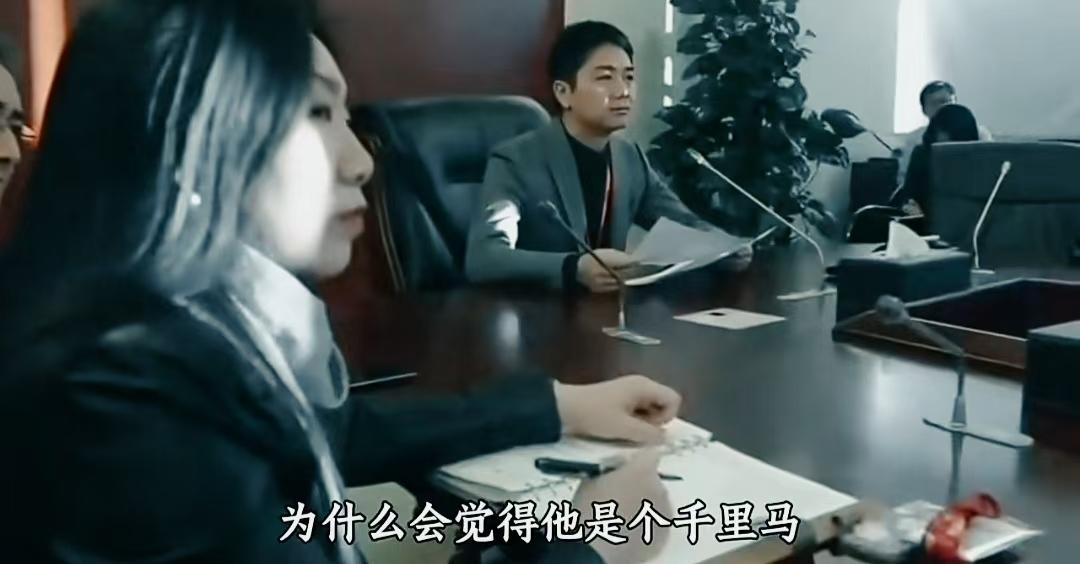
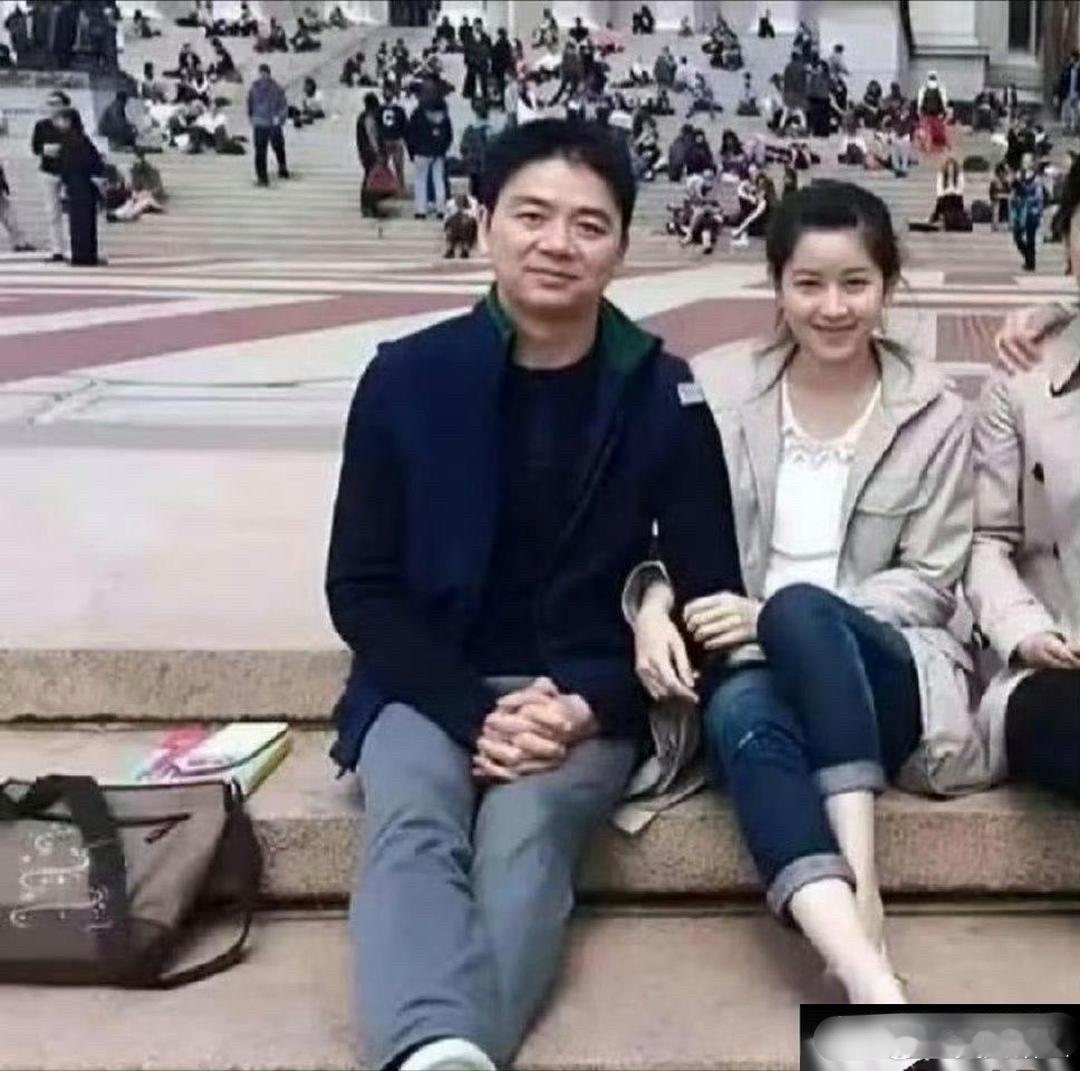
刘强东,创业一代的颜值!公司才几十个人的时候,刘强东就已经颇具大佬气质了。
刘强东,创业一代的颜值!公司才几十个人的时候,刘强东就已经颇具大佬气质了。投资人第一次见面就跟他聊了几个小时,只看公司人员规模和业务利润的话就没戏了,但刘强东在投资人眼里就是千里马。首先是成长速度快,然后创始人有杀手的直觉,可以当场决策,也就是杀伐果断,不如此也难把握机会。而要想如此,人就必须诚实才行,能够以诚信为本,说话算数,让人觉得靠谱。另外刘强东行事严谨,强调检查,态度认真,有极强的目标感和行动力,抗压能力和主观能动性非常强。居移气养移体,事业确实可以改变人的颜值和气质。
刘强东是真猛!你猜一个身家千亿的人,最奢侈的消费是什么?不是私人飞机,不是山顶豪
刘强东是真猛!你猜一个身家千亿的人,最奢侈的消费是什么?不是私人飞机,不是山顶豪宅,是把50亿现金,砸进一个没人敢碰的行业里。很多人看到大额资金投入的消息,第一反应会联想到短期盈利目标,认为资本出手就是为了快速回笼资金,赚取高额回报。这笔资金的投向,选择了线下实体零售赛道,这个领域长期存在运营成本高、周转压力大的难题,不少大型企业尝试布局之后,都没能扛住持续亏损的压力,陆续收缩业务规模。行业里已经形成共识,单纯依靠资本烧钱很难支撑实体业态长久运转,很少有人愿意拿出巨额现金持续投入。刘强东在做出这个决策的时候,清楚实体零售需要长期投入,资金回笼周期会远短于线上业务,短期甚至会持续产生亏损。他没有把资金投入收益稳定的金融项目,也没有用来扩张已经成熟的线上业务板块,而是选择深耕线下实体门店,瞄准供应链底层环节做改造。这笔资金会用于搭建仓储配送网络,升级门店管理系统,优化商品采购链路,补齐线下零售长久存在的短板。线下零售的竞争核心,在于商品成本和履约效率,想要压低商品售价同时保障品质,就要打通从产地到门店的完整链条,中间任何一个环节出现冗余,都会直接影响门店的生存能力。过去很多线下连锁项目失败,根源在于只复制门店外观,没有改造供应链底层,一旦资本供给中断,门店就无法维持低价运营。资金投入只是基础,后续还要持续调整运营模式,适配不同地区消费者的消费习惯,整套体系打磨要耗费大量时间。外界对这次布局的质疑声一直没有中断,不少观点认为线上购物持续普及,线下实体门店的生存空间会不断压缩,大额资金的投入很难换来对等的商业回报。刘强东没有回避行业存在的风险,他坚持认为线下消费的需求不会消失,消费者对即时购物、实物挑选的需求会长期存在,只是传统零售模式已经跟不上当下市场的变化,需要用新的供应链思路重新改造业态。项目推进过程里,团队需要持续平衡商品定价、门店人力、仓储物流多项开支,每一项调整都会牵动整体的盈利模型。资金投放不是一次性完成,而是按照业务落地进度分批拨付,优先保障供应链基础设施搭建,门店扩张节奏保持克制,不会盲目铺开网点。这套运营思路,和过去很多实体项目快速开店、快速烧钱的模式有着明显区别。商业世界里,很多资本更偏爱见效快、风险低的投资方向,愿意沉下心,拿巨额资金去打磨重资产实体行业的人并不多见。大额资金的投入,不代表项目一定能够成功,实体零售的市场变化随时会带来新的挑战,市场的最终判断需要更长时间来验证。敢于入局本身,就代表一种不一样的商业选择,资本的去向,也能看出企业家愿意承担风险的方向。资本的使用方式,藏着决策者对行业未来的判断。有人追逐短期收益,也有人愿意承担长期亏损,去完善一个行业的基础体系。重资产行业的深耕,很难在短时间看到结果,所有布局都要接受市场漫长的检验,成败无法在当下给出定论。各位读者你们怎么看?欢迎在评论区讨论。
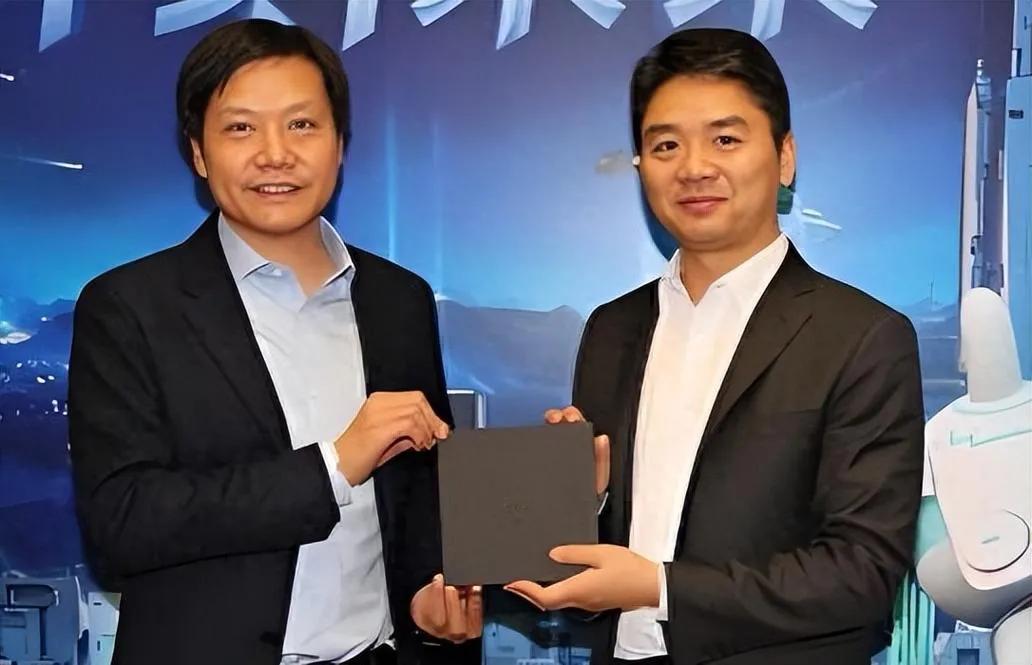
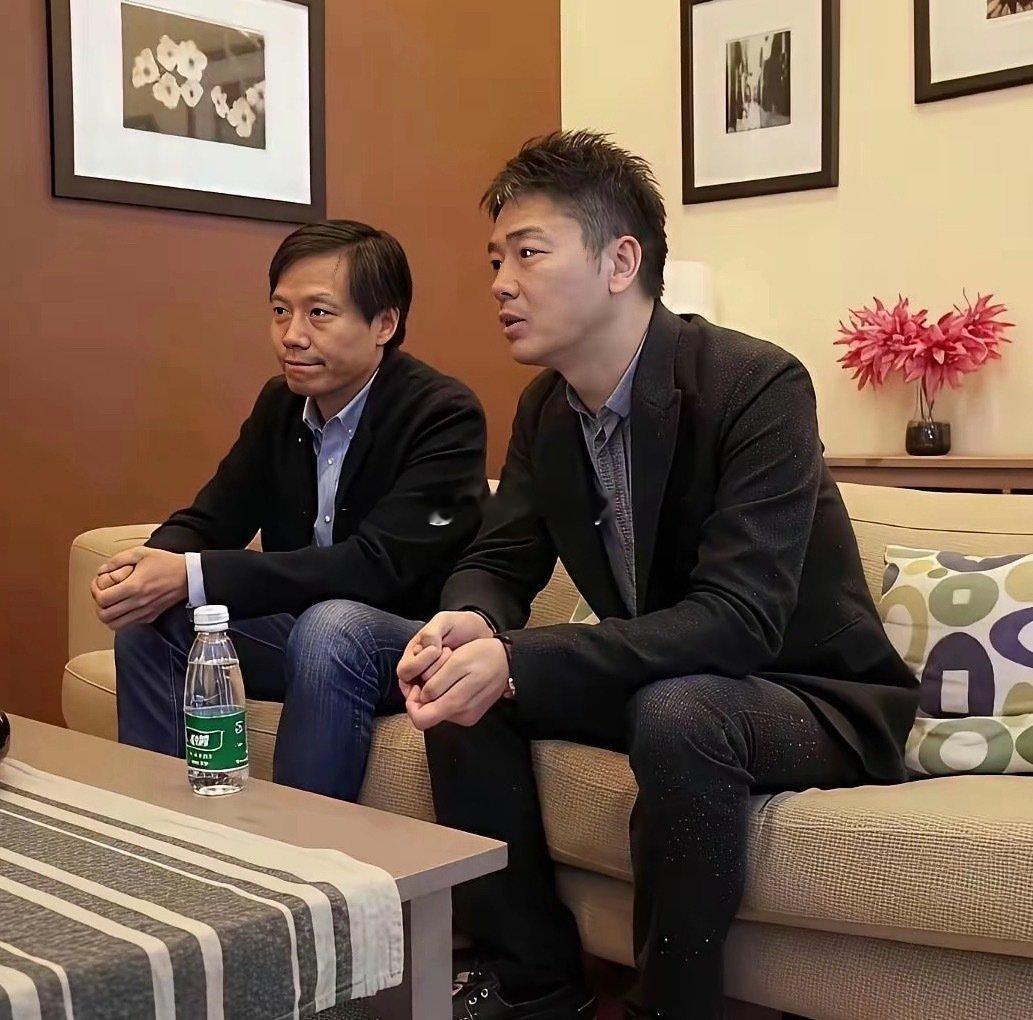
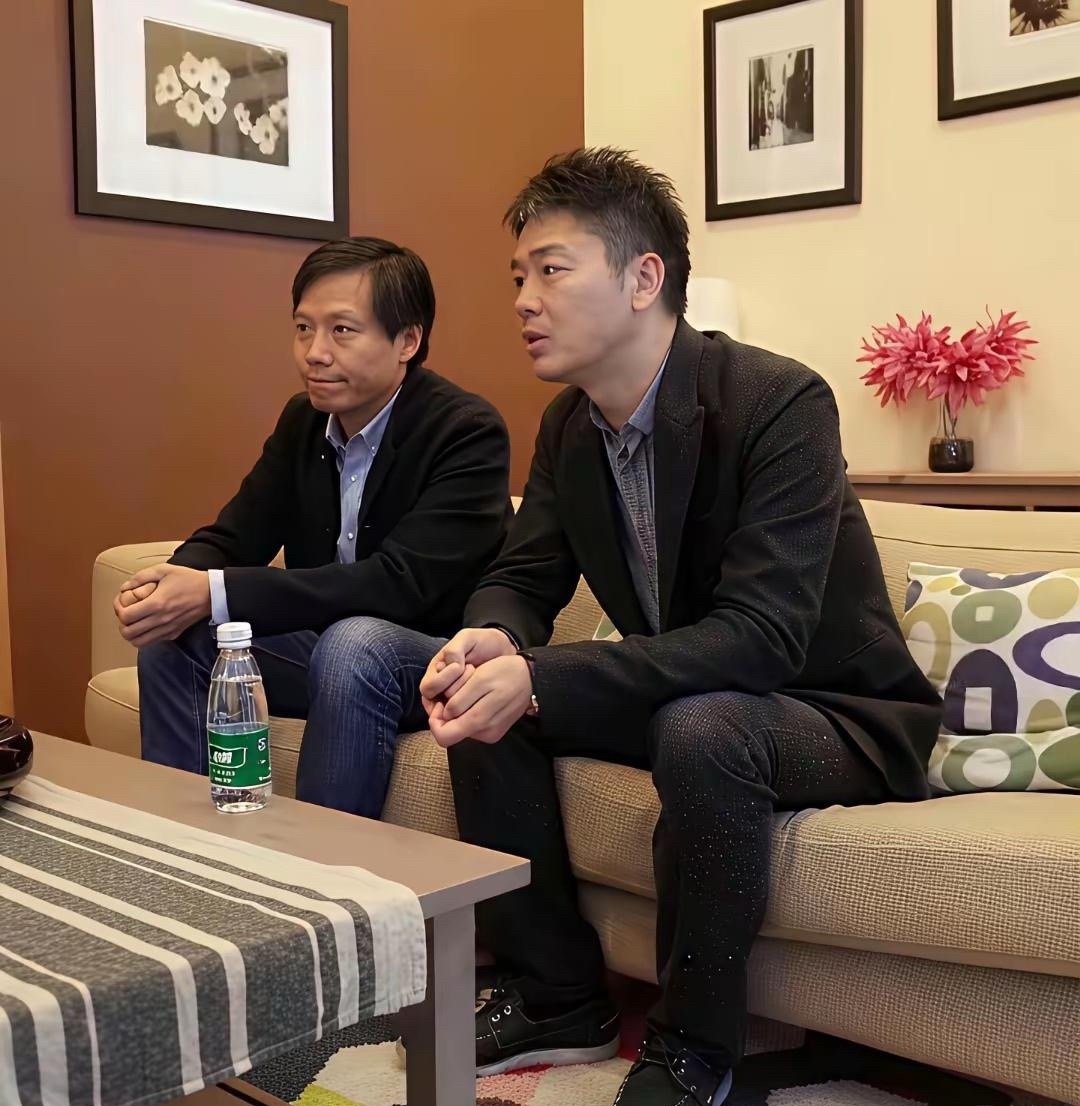
2015年,刘强东拜见雷军,两人都处于艰难创业阶段,面前一瓶矿泉水、松塌软垮的旧沙发上,一见如故相谈
2015年,刘强东拜见雷军,两人都处于艰难创业阶段,面前一瓶矿泉水、松塌软垮的旧沙发上,一见如故相谈甚欢



巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一
巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一PE”、一级市场的“投资神话”也失手了。“做时间的朋友。”一句响彻创投圈的金句,捧红了高瓴及创始人张磊。早年一战封神,押注腾讯、重仓京东,高瓴打出了无数场“教科书”级别的胜仗,使得在不少VC/PE投资人、创业者眼里,“只要高瓴重金青睐的项目、领域,就是一级市场舍命狂奔、追逐的风口。”令外界万万没想到的是,一场耗时六年、豪掷158.41亿元押注A股“光伏茅”隆基绿能的豪赌,最后竟然演变成高瓴近十年来亏损最为惨痛的一笔败局,近100亿元灰飞烟灭。曾经高喊长期主义的创投圈“顶流”资本,“差点被时间套牢”,最终无奈忍痛割肉、仓皇离场。高瓴,近十年来最为惨痛的投资败局,要从2020年说起。那时候光伏赛道热得发烫,碳中和风口席卷整个资本市场,一级市场VC/PE陷入狂欢,二级市场券商、机构大举买进。兴奋至顶点,有人预言,“全球光伏装机量会迎来史诗级爆发。”彼时,隆基绿能是二级市场“大牛”,手握全球第一的硅片产能,行业龙头地位牢不可破。不少股民把隆基绿能和茅台放在一起比较,称前者是“光伏茅”。就在全民疯狂看多光伏的时刻,一则重磅协议转让公告横空出世、震动资本市场。公司重要股东李春安,套现了。李春安是隆基绿能的三大创始元老之一,河南南阳人。他1986年考入兰州大学物理系,在校园里认识了两位同样来自河南的“老乡”兼同学李振国、钟宝申。三人结下深厚友谊,这也是后来隆基商业帝国的起点。2000年,李振国创办隆基绿能前身,主攻单晶硅材料。两年后,他的乌克兰订单受挫,决定拉着昔日同窗李春安入股。李春安是个“神人”,他花880万元增资入局,一顿资本运作把持股比例搞到44%,超越李振国跃升隆基第一大股东。2012年,隆基绿能(隆基股份)在A股上市,李春安持股24.08%为公司最大自然人股东。话说,三位创始人中,还是李春安“想法最多”,他发现高端切片设备被海外垄断,认为这是国产机遇,他就拉着钟宝申成立了一家新公司连城数控,这家新公司重点攻坚高端切片设备,顺理成章的变为隆基的扶持对象,李春安又把连城数控带到北交所,个人财富暴增。自从财富越来越多,李春安的主要精力便是“研究投资”、“研究周期”。他觉得任何产业都有周期性顶点,股市没“常胜将军”,要懂得高点套现。2020年,光伏大牛市,隆基股价一路暴涨,机构看多、股民买入,李春安却“一反常态”开启大规模减持,财富落地。2020年10月,他集中竞价减持套现34.3亿元,感觉不过瘾,李春安促成了一二级市场当年最震撼的一笔投资。他拉来了“第一PE”高瓴,以每股70元的价格,协议转让2.26亿股给高瓴,交易总价158.41亿元。高瓴在二级市场的动作,引来大批媒体围观、盛况空前。媒体把目光对准高瓴和张磊。反而没多少人注意李春安,他靠着两笔合计近200亿元的套现资金登上胡润百富榜,潇洒人生去了。创投圈媒体还在盯着张磊,称高瓴投资隆基会载入历史,“一级市场所向披靡的高瓴要在二级市场杀出一片天。”总之,张磊要发财了。“你可以没听过张坤,但不能不知道张磊。”这是从某社交平台流出的“梗”。2020年,易方达蓝筹精选大涨95.09%,“重仓白酒+港股互联网”的易方达基金经理张坤突然火了,“他是老百姓眼中的炒股高手”。张坤火了,就有“吃瓜群众”拿张坤和一级市场成名许久的PE大佬张磊“对标”,话题屡上热搜。若论名气,一级市场这边张磊更大。他也是河南人,曾是河南省文科状元。1998年,张磊奔赴美国耶鲁大学深造,在这里遇见了改变他一生的导师,“价值投资大师”大卫・史文森,张磊学到了“正统的长期主义价值投资理念”。2005年,张磊回国创办高瓴,从此高光。也是2005年,中国互联网发生了一次大事,刚上市一年的腾讯遭遇危机,张磊押上全部资金抄底腾讯,用200倍回报一战成名。2010年,刘强东碰到了跟腾讯相似的资金危机,他原本只想弄7500万美元江湖救急,张磊看到直接开出条件,“要么我投你3亿美元,要么我一分钱都不投。”刘强东都“震惊”了,他用高瓴的钱搭建物流体系,改写中国电商格局。单这两笔投资案例,就把高瓴送上了“中国PE第一梯队”。再之后,高瓴就是一级市场的常客了,优质项目的座上宾。纵观中国创投史,美元基金进驻后,国内超级独角兽、明星公司或多或少会有高瓴身影,据创投平台不完全统计,拿到高瓴钱去IPO的公司约130-150家。这130-150家公司里大部分是超级IPO、明星IPO。由此,高瓴常年登顶各类创投榜“第一PE”宝座。与之对应的“第一VC”是红杉中国。高瓴红杉亦是创投圈公认的“双巨头”。很快,高瓴做了一级市场的“投资风向标”,高瓴投哪,VC/PE、产业资本就跟着一窝蜂。有段日子,一级市场还有这种现象,“高瓴投了没?没投,你就不算超级独角兽。”可能一级市场真的“装不下”老大高瓴了。或是张磊的野心放大了,他把目光盯向二级市场,想跟股民一起“做时间的朋友”。其在二级市场设立HHLR(原高瓴中国价值基金),专门投上市公司。其中,隆基是HHLR最出圈、单笔金额最大的一笔A股老股协议转让重仓项目。交易过户完成,高瓴晋升隆基第二大股东。消息一出,隆基股价高开8.18%直线封死涨停板,公司总市值瞬间突破3000亿元大关。市场“一边倒地拍手叫好”、“跟着高瓴一起发财”。然而,资本市场最致命的陷阱,永远藏在所有人都看好的幻境里。入股的高瓴,化身隆基“老登”。持仓期间,隆基先后落地两次高比例送转方案,股本不断扩张,高瓴手里的股份,由最初2.26亿股一路膨胀至4.44亿股,持股比例被稀释到5.5%。在持仓最风光的时候,隆基最高摸到每股125元。那段时间,高瓴这笔投资账面浮盈一度超过100亿元。谁能料到,巅峰昙花一现,后面等待高瓴的是,一场长达多年的下跌持久战。张磊估计也很懵,二级市场怎么跟一级市场不一样?多年下来,高瓴在隆基处拿到的含税现金分红约4.42亿元。这笔收益,对于158.41亿元的庞大本金来说,杯水车薪。狂欢过后,是暴风雨般的光伏赛道拐点。整个行业由供不应求切换成严重产能过剩,价格雪崩式下滑。隆基也不想“装了”,70元的入股成本线已是遥不可及的高点。眼看股价一路俯冲向下,高瓴没有第一时间止损离场。它们相信朋友时间,等等看。赌一把,光伏周期触底回暖。现实挺糟糕。高瓴和隆基在漫长岁月里,又上演了轰动资本市场的插曲。2023年三季度,隆基财报显示,HHLR的持股比例,悄无声息的从5.85%下滑至4.98%,直接跌破5%“红线”。持股低于5%,减持就不需要提前对外发公告。2023年11月,监管向HHLR下发立案告知书。高瓴出来补救,全额购回相关股份,持股比例重新回升至5%以上,才给风波画上句号。2025年,高瓴想明白了,想跟时间“分手”,搞出了一套“教科书”级别的逃生计划。第一步,公告减持,精准跌破5%“红线”,拿到静默出货通行证。第二步,半年静默减持,悄无声息加速甩货。第三步,终极清仓,逐步消失在前十大股东名单。2026年一季度,隆基财报里面,不见HHLR踪影,当期第十大股东持仓门槛约0.53%,高瓴基本清仓离场。时间,让高瓴付出惨痛代价。当初豪掷出去的158.41亿元本金,能拿回多少?按照多家机构、媒体测算,分批减持全部套现回款约60亿元,叠加六年4.42亿元的分红收益,账面回款合计约64.42亿元。拿初始本金减去回款,这笔投资账面亏损约74亿元,再叠加六年基金年化资金机会成本,综合亏损规模近100亿元。投资六年亏了近100亿元,高瓴亏麻了。高瓴大撤退,隆基的日子更难了。根据隆基绿能最新半年报显示,公司上半年营收270.45亿元,同期下降17.58%;净亏损36.84亿元,扣非后净亏损40.3亿元,经营活动产生的现金流量净额为-58.18亿元。除了投资隆基失利,高瓴也没在格力电器身上吃到“好果子”。押宝董明珠,押出了“泥潭”。高瓴投资的416亿巨款,包括自有资金投入218.5亿元,银团并购贷款杠杆资金208.3亿元,贷款还款期限是2026年12月底。2026年2月,格力电器发布减持公告,高瓴旗下珠海明骏计划三个月之内,通过大宗交易减持不超过2%股份,减持所得资金,偿还银行贷款。随后,珠海明骏完成第一次大规模减持,套现近16亿元。高瓴想彻底解套格力电器不容易,本质上不是“成功投资”。难道“做时间的朋友”要失效了?作者认为,“做时间的朋友”没失效,前提是“时间愿意做朋友”。亏掉近100亿元,要是其它机构没准就挂了,高瓴盘子大影响“不大”。只能说,一级市场的玩法很难在二级市场完整“复刻”,“股神”巴菲特也会亏钱,股市没有“常胜将军”。