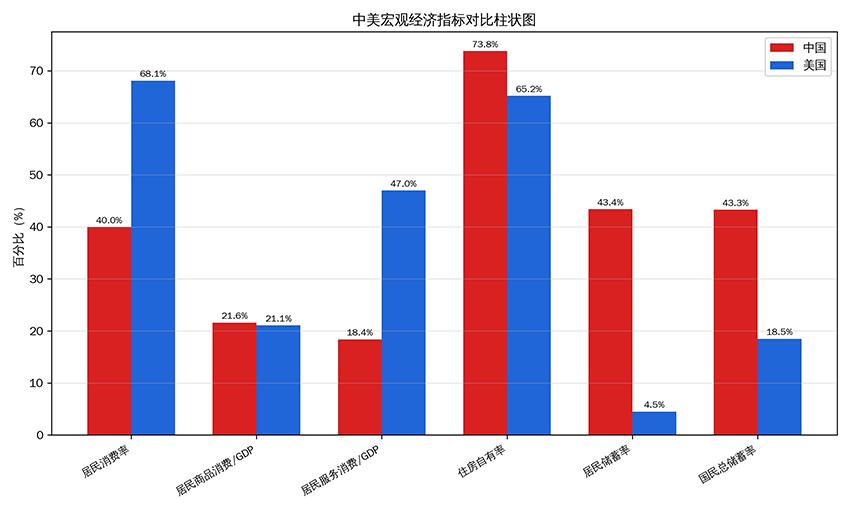
现在政策天天发力刺激消费,为啥老百姓就是死活不花钱?越刺激,消费反而越拉不动?2026年8月17日,国家统计局公布了最新的消费数据。1到7月份,全国社会消费品零售总额287744亿元,同比增长1.2%;7月份单月增长0.6%。数据背后,是很多人逛商场时的共同感受:人不少,真正买东西的却少了。最近很多人逛商场时,可能都有一种类似的感觉。人还是不少,周末商场里依然有人逛街、喝咖啡、带孩子玩,但真正拎着大包小包走出来的人,似乎比以前少了。以前进商场,很多人是为了买东西。现在不少人只是看看价格,逛一圈,然后默默离开。这种变化,并不只是个人感觉,从国家统计数据里,也能看到消费市场正在经历的变化。根据国家统计局2026年8月17日发布的数据,1到7月份,全国社会消费品零售总额287744亿元,同比增长1.2%。其中,除汽车以外的消费品零售额265142亿元,增长2.7%。到了7月份,单月社会消费品零售总额39022亿元,同比增长0.6%。这个增速比6月份回落了0.4个百分点,也明显低于市场预期。甚至在今年5月份,社会消费品零售总额还出现了同比下降0.6%的情况。这是2022年12月以来,少见的单月下滑。为什么大家不愿意像以前一样消费了?其实原因并不复杂。很多普通人的感受是,不是完全没钱,而是不敢轻易花钱。过去大家消费时,更多考虑"想不想买"。现在很多人消费前,会先想以后收入稳不稳定、工作还能不能保持、家里有没有什么大额支出、如果遇到突发情况怎么办。这种心理变化,正在影响越来越多人的消费选择。为了刺激消费,国家其实已经出台了不少政策,比如支持消费品以旧换新,通过财政资金鼓励居民购买家电、汽车等商品。同时,也推出了一些金融支持措施,希望降低消费压力,提高市场活力。一些消费贷款贴息政策,也是在帮助居民降低消费成本。但现实情况是,政策刺激带来的效果,并没有一直保持最初的热度。以消费品以旧换新为例,刚开始推出时,不少消费者积极参与,很多家庭确实借助补贴更换了旧家电、旧汽车。但随着时间推移,消费热情逐渐下降,一些商品领域的补贴效果开始减弱。为什么会出现这种情况?关键问题可能不只是优惠够不够,而是大家对未来的预期发生了变化。简单来说,如果一个人觉得未来收入会越来越稳定,他更愿意提前消费。但如果一个人担心未来赚钱越来越难,那么即使有优惠,也可能选择先把钱存起来。对于很多城市年轻人来说,这种感受尤其明显。一个年轻人月收入可能并不低,但如果背负房贷,情况就完全不同。过去买房被很多人认为是一种稳定资产。但当房价出现变化,家庭资产缩水时,心理上的影响非常明显。账面上的损失,会让很多人重新审视自己的消费方式。以前敢买的东西,现在可能会考虑很久。以前觉得可以升级的消费,现在可能觉得没必要。除了资产变化,工作稳定性也是一个重要因素。现在就业市场竞争越来越激烈,很多年轻人不仅关注当前收入,也会考虑35岁以后怎么办、行业变化怎么办、如果失去工作多久能够找到新的机会。这种长期的不确定感,会影响消费信心。还有一个容易被忽视的问题,就是未来支出的压力。很多家庭面对的不是一个简单消费问题,而是一整套长期支出:孩子教育、老人养老、医疗保障、住房压力,这些事情都需要资金准备。当未来存在不确定性时,储蓄就成为很多人的安全感来源。尤其是灵活就业群体,近年来越来越多人选择自由职业、个体经营、平台就业等方式工作,这类工作带来了更多选择,但同时也意味着收入稳定性可能有所下降。所以很多人会选择少花一点、多存一点,给未来留一份保障。另外,还有一部分家庭正在努力降低债务压力,过去几年一些家庭通过贷款买房、消费贷款等方式提前消费,但当经济环境变化后,很多人开始重新调整生活方式。工资到账后,先还房贷、再还信用卡、再处理各种固定支出,真正能够自由支配的钱自然就少了。其实消费市场就像一个水桶,政策补贴、消费优惠就像不断往桶里加水,但如果桶底存在压力和顾虑,这个桶始终难以装满。如果大家对收入、就业、医疗、养老缺少稳定预期,那么消费意愿自然很难快速恢复。老百姓消费,从来不只是看眼前有没有优惠,更多时候看的是心里有没有底。一个人觉得未来有保障、收入稳定、生活压力可控,花钱的时候才会更加大胆。反过来,如果心里一直担忧未来,那么再大的优惠,也可能换不来真正的消费热情。所以消费恢复的关键,不只是让大家"愿意买",更重要的是让大家"敢去买"。信源:国家统计局--《2026年1—7月份社会消费品零售总额增长1.2%》2026.8.17