标签: 美国国债
马斯克承认DOGE改革失败:从政府内部解决赤字“根本行不通”,美债唯一出路是AI和机器人
马斯克在播客访谈中亲口承认:他主导的政府效率部(DOGE)改革以失败告终,从政府内部解决赤字"根本行不通",并将解决美国国债的唯一希望押注于人工智能与机器人。
美联储干了件所有人都看不懂的事:国债刚冲到41万亿、一年光利息就要还掉一万多亿,
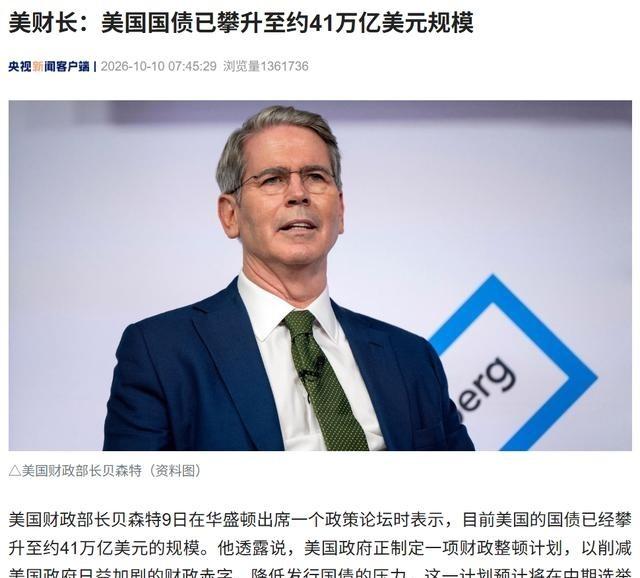
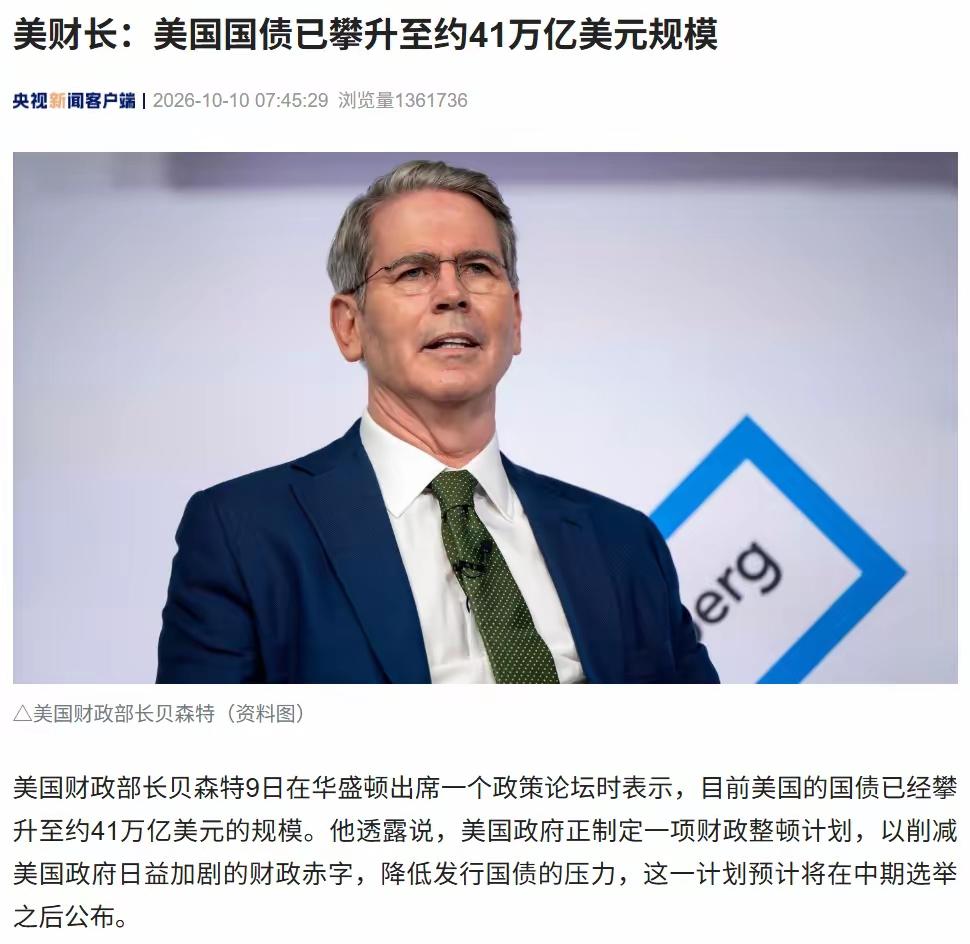
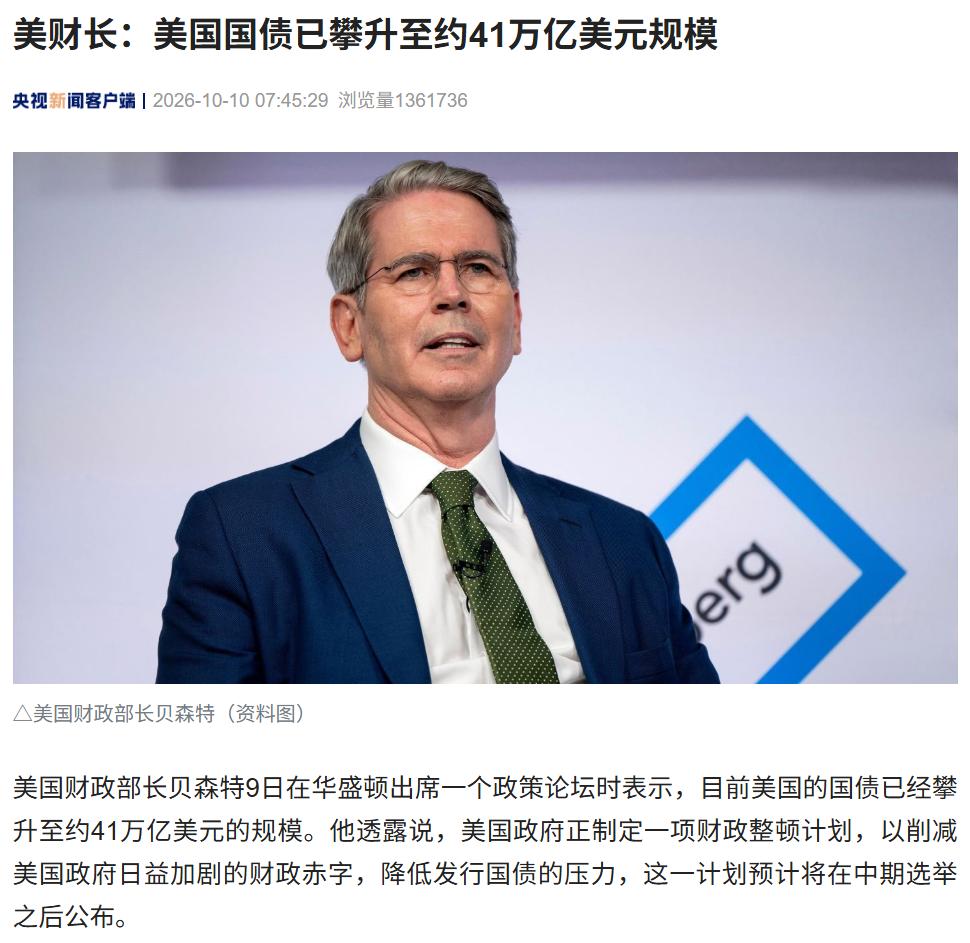
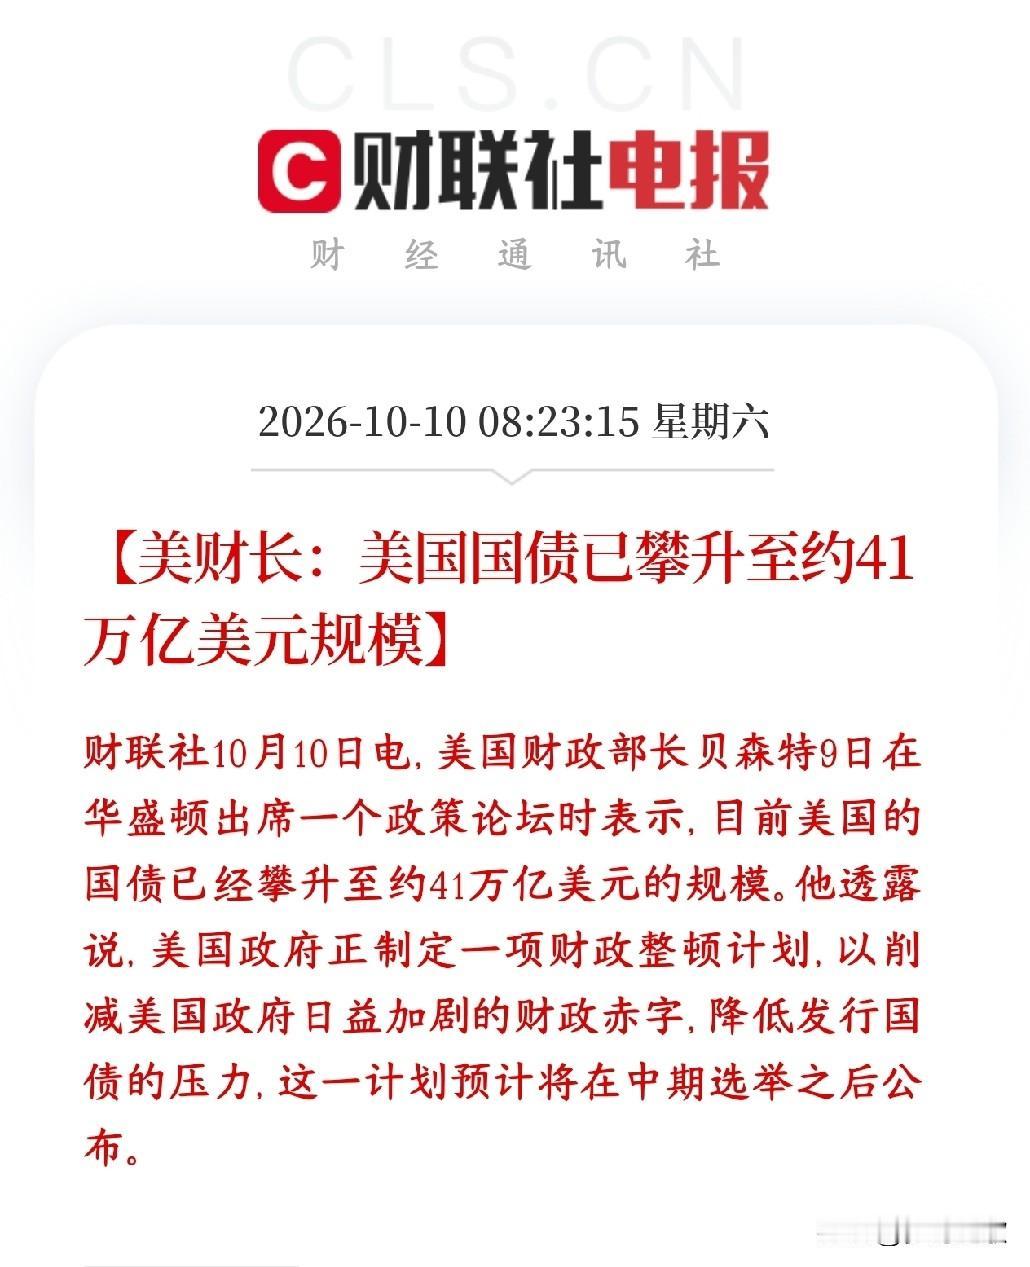
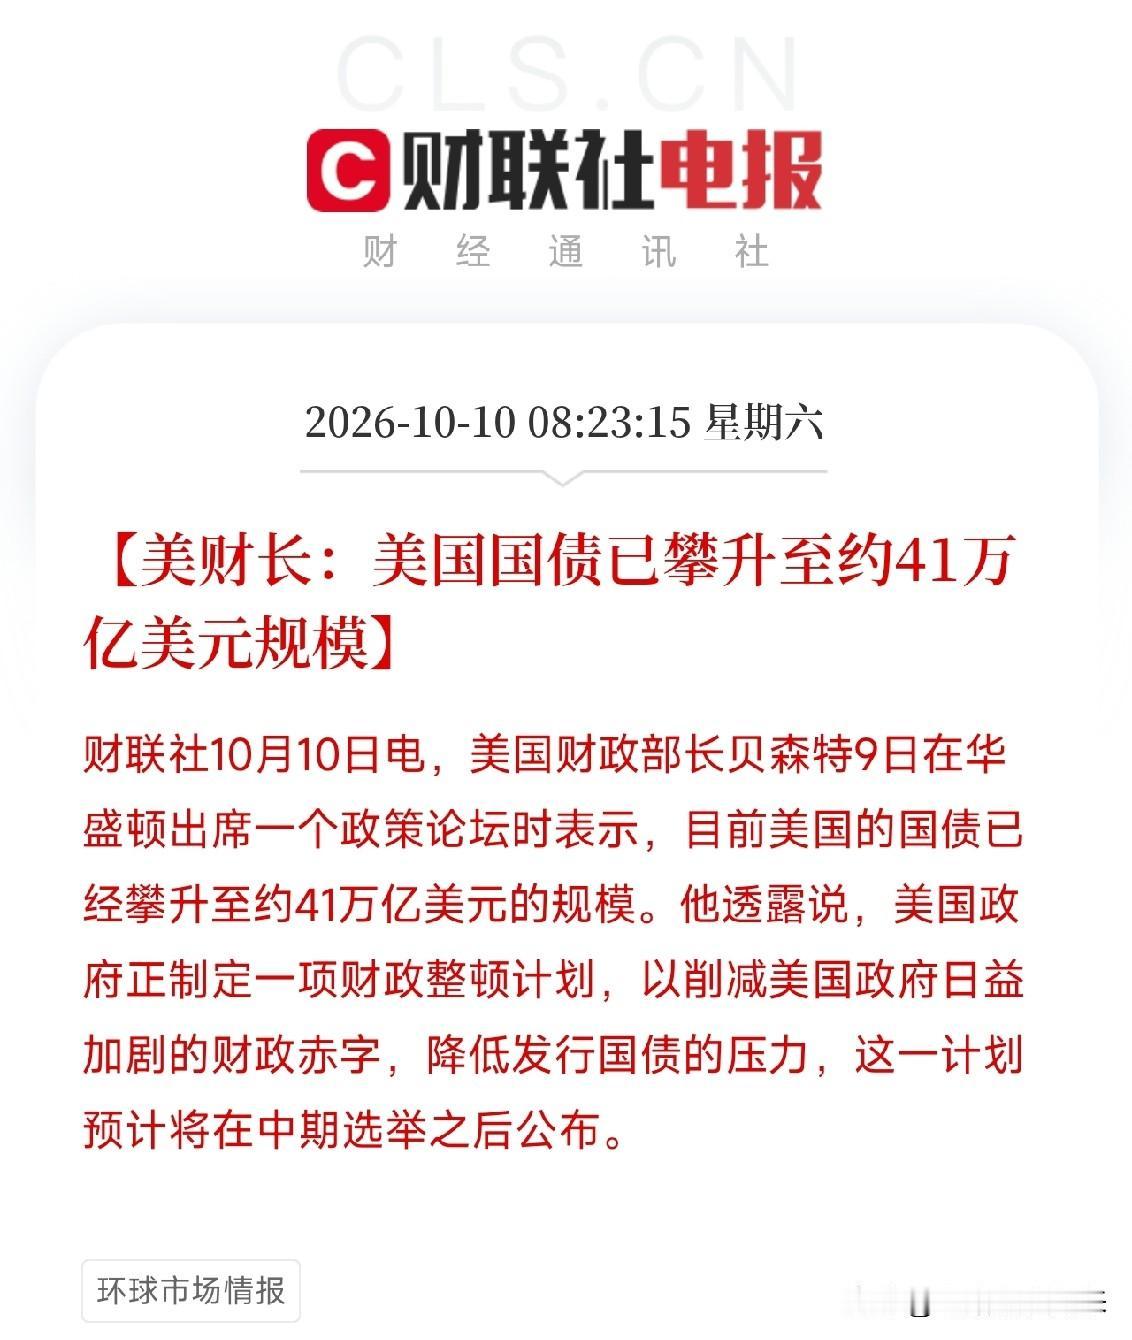
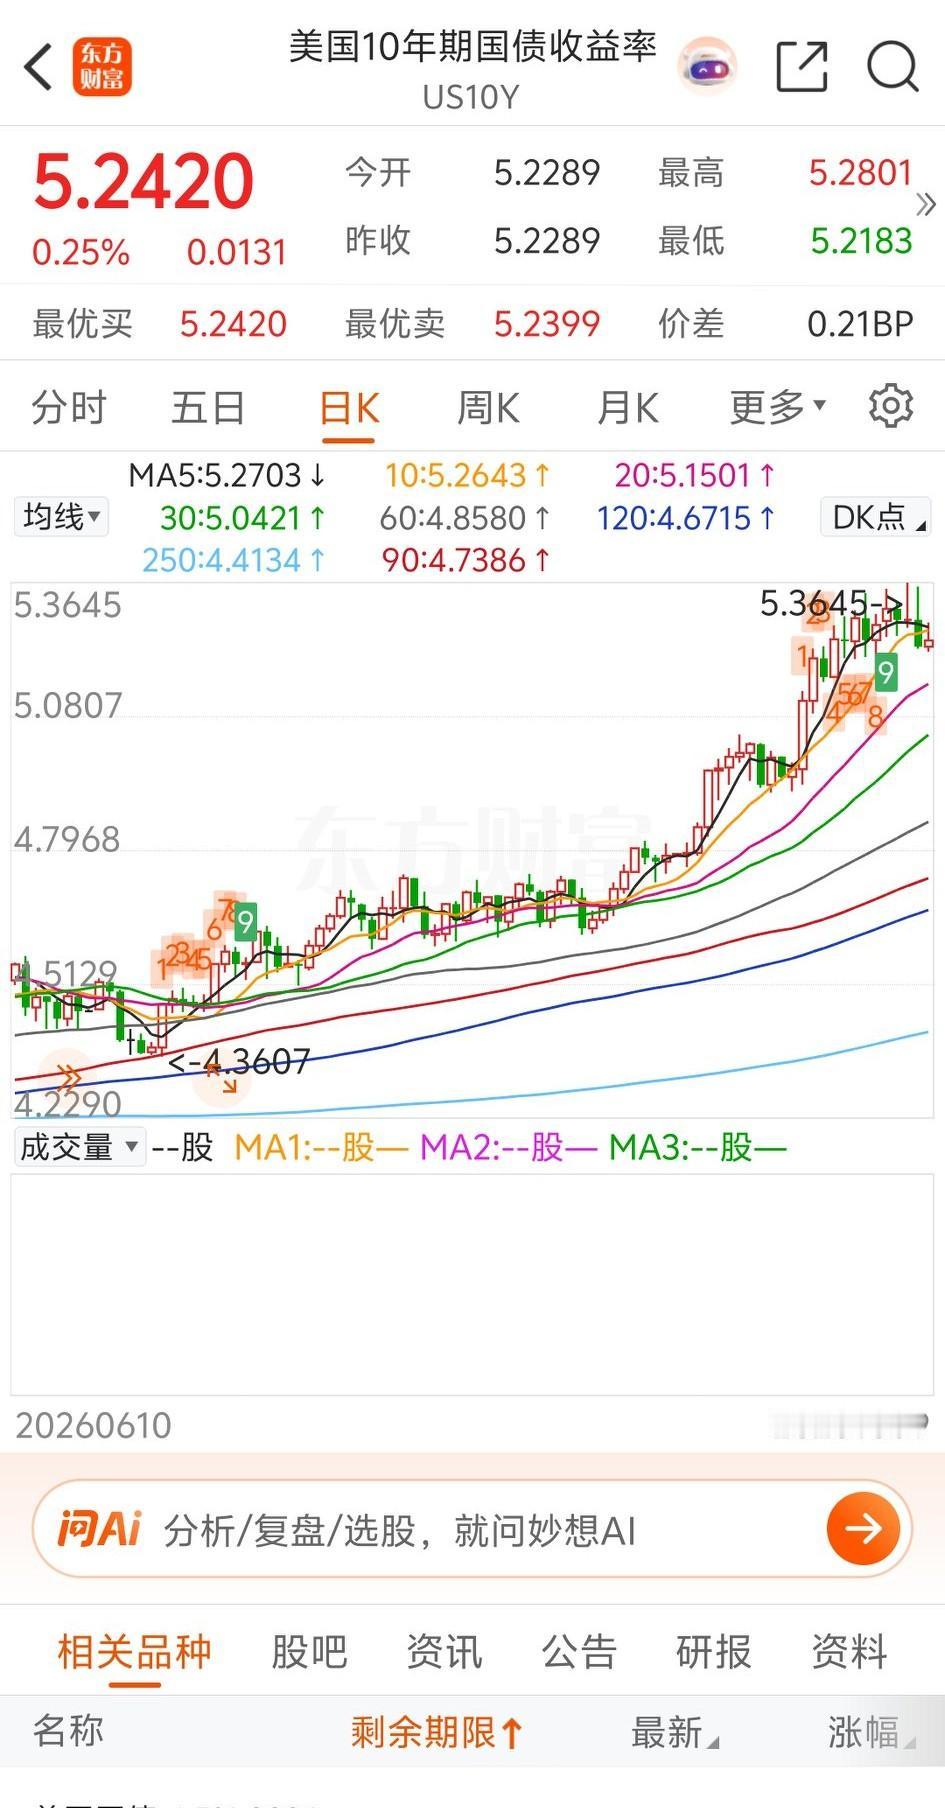
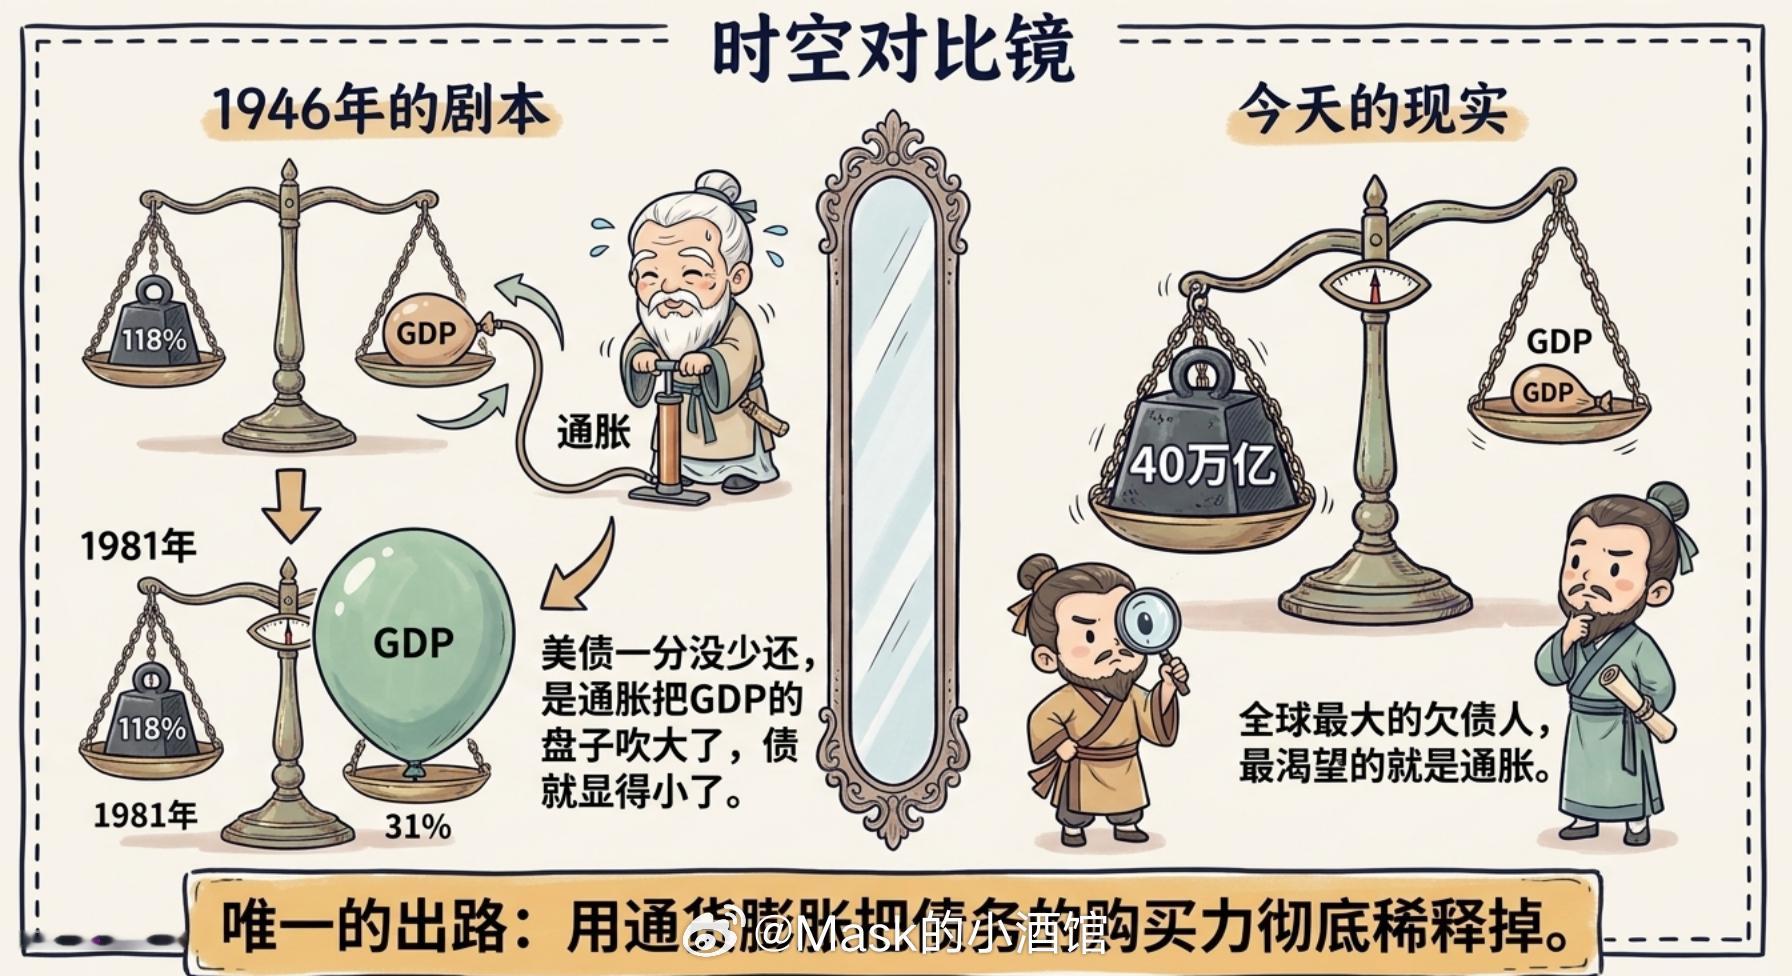
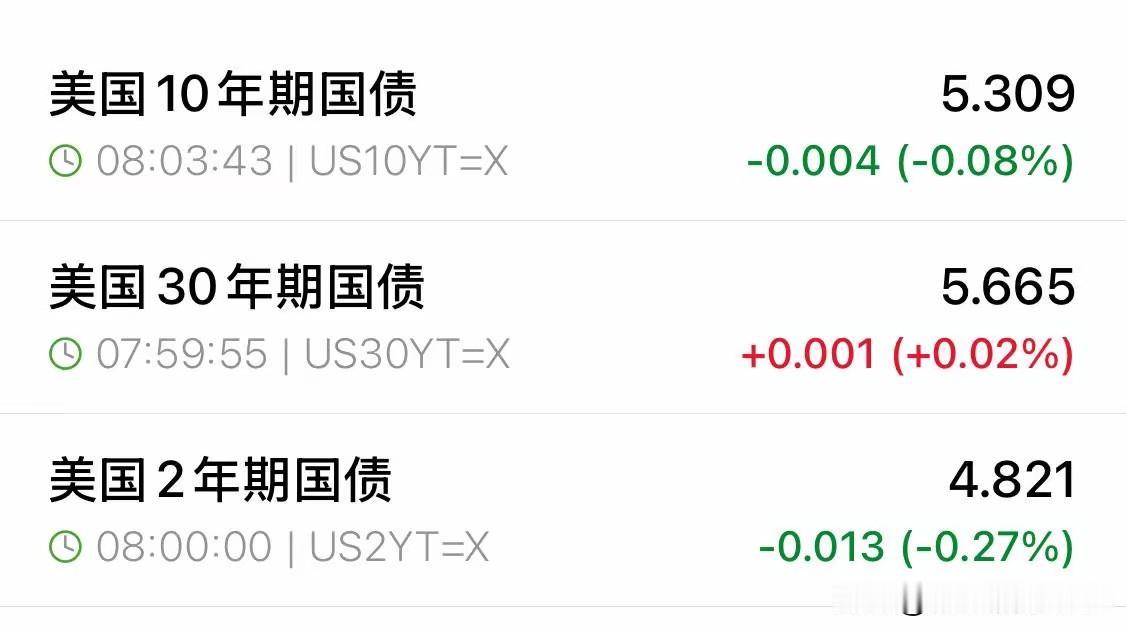
美联储干了件所有人都看不懂的事:国债刚冲到41万亿、一年光利息就要还掉一万多亿,它偏在这个节骨眼上,把借钱的价格又往上抬了25个基点。北京时间9月17日凌晨,美联储扔出一颗不大不小、但琢磨起来后脊梁发凉的炸弹。联邦公开市场委员会12票赞成、0票反对,全票通过加息,把联邦基金利率区间上调到3.75%到4.00%。这是2023年7月以来整整三年多的第一次。也是沃什坐上美联储主席位子之后的第一次出手。一个三年没动过手的央行,上来就选了紧缩,时机扎眼。扎眼在哪。就在一个月前,8月19日,美国联邦债务总额刚刚跨过40万亿美元这道人类历史上没人碰过的线。时间更近。10月9日,财长贝森特在华盛顿一个政策论坛上亲口承认,这个数字已经爬到约41万亿。今年3月美债才刚破39万亿,五个月就新增了1万亿。41万亿什么概念。它比美国一整年的GDP还多出将近10万亿,平摊到每个美国人头上是11.6万美元。更要命的是利息。2026财年还没过完,联邦政府净利息支出已经干到1.17万亿美元,比去年同期涨了15%。过去12个月滚动算,这个数字冲到1.4万亿。这笔钱现在排在联邦预算第三的位置,前面只有医保和社保。2025年净利息是9701亿,同一年国防预算也就9000亿上下——还利息,已经比养军队贵了。欠债的人最怕什么。怕利率涨。因为每一分旧债到期,都得拿当下的新利率重新算一遍。偏偏美联储这次加的就是这个。沃什在记者会上说得直白:通胀太高了,而且已经高了太久,数据看不到任何实质性回落。推手是明牌摆着的。中东局势推高油价,输入型通胀压不住;特朗普政府的进口关税在物价端再加一道;AI建厂潮带来的资本开支,又把投资需求顶了上去。通胀已经连续五年多趴在2%目标以上。更鹰的还在后面。当天公布的点阵图,18个官员里16个认为今年至少还要再加一次。市场现在押注10月27日那次会议再加息的概率已经逼近70%,高盛直接把下一次加息写进了预测。美国银行算了一笔细账。如果今年累计加息75个基点,光是短期国库券这一项,一年就要多掏大约500亿美元利息。而这还只是短债那一截。真正吓人的是债务结构。现在公众手里握着的美债,大约70%要在未来五年内滚动到期。也就是说,每年都有六七万亿旧债要还,还的时候得按当下的新利率重新发一遍。加息的痛不是当场发作,是复利着、一批一批到期,慢慢灌进财政部的账里。这事反常识就反常识在这。按常理,一个欠着40多万亿、一年利息一万多亿的政府,央行最该做的是降息,帮财政把滚动成本压下来。可美联储没有这个法定任务。它的职责清单上只有物价和就业两条,替财政部还债不在其中。通胀压不住,美元信用先出事,到时候美债本身没人接盘,那才是真的塌房。于是就出现了拧巴的局面:货币端在拼命收水,财政端还在使劲发钱。贝森特嘴上说正在搞财政整顿计划要减赤字,可明明白白告诉外界,这个方案等中期选举过后再公布。预算专家早就把话挑明了,真要减赤,社保和医保这两大块必须动刀。选举年没人敢碰这块蛋糕,不碰福利,利息就只能照滚。他自己的老导师德鲁肯米勒,8月底在《华尔街日报》发文,标题就叫《让债券市场说话》,劝他别再拿回购去托短债,老老实实重建财政纪律。30年期美债收益率这个月一度冲到5.34%,是2007年以来的新高。这个数不是美联储定的,是全世界的买家在用真金白银要求更高的风险溢价。美联储加的是短端,市场抬的是长端,所谓加息,某种程度上是在被动跟着债券市场的脚投票走。短端收紧、长端飙高、利息照滚、债照新发。这个环扣上了,就看哪一天财政真的拿不出钱付息。那一天没来之前,账单先记在全体纳税人头上,也记在每一个持有美债的人头上。
中国的贸易顺差,去哪了?德银说的“一年8000亿顺差不再买美债”,底层不是一
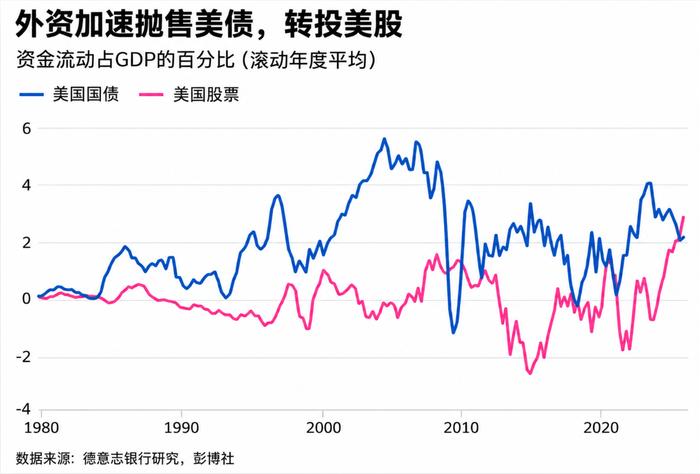
中国的贸易顺差,去哪了?德银说的“一年8000亿顺差不再买美债”,底层不是一句“去美元化”,而是一条制度拐点:1994–2007:强制结汇时代=藏汇于国企业出口赚美元→必须卖给银行→银行卖给央行→外储暴涨外储从1660亿冲到4万亿,央行顺手买美债。这时候“中国顺差=买美债”是机制决定的,不是选择。2007取消账户限额、2008《外汇管理条例》确认、2012外管局官宣:强制结售汇退出企业和个人可以自己留美元。逻辑变了:“藏汇于国”→“藏汇于民/企业/银行”顺差不再100%进央行资产负债表。2014外储见顶之后央行逐步退出外汇常态干预,企业开始当“二级美元房东”。2015–2025,德银估算:贸易顺差和银行结汇之间攒出约5万亿美元缺口。这些钱不进外储,也不自动买美债,而是趴在:企业境外账户商业银行美元头寸对外直接投资(东南亚、欧洲、拉美建厂)非美债券、日元国债、欧债、黄金人民币资产、海外存款、贸易融资2025下半年–2026:结汇风向反转美元利率高但人民币不贬,企业发现“囤美元”机会成本变高→开始结汇2026一季度银行新增对外资产里约95%是非美元资产。所以人民币升值+美债利率高,是同一件事:中国顺差不再被强制送回美国,企业/银行自己决定往哪配。取消强制结汇的真正含义不是“国家命令不买美债”,而是:国家不再垄断外汇资产企业有持汇权→民间对外资产上升外储占比下降,ODI/证券投资/其他投资占比上升美债只是“可选资产”,不是“法定归宿”到2025年底,中国对外金融资产里:储备资产31.8%对外直接投资30.4%其他投资20.8%证券投资16.9%翻译成人话:以前:中国打工→国家存美元→买美债现在:中国打工→企业留美元→全球配资产→美债只是其中一块像1970年代布雷顿森林垮掉后的过渡期:旧循环停了,新循环还没定型,汇率晃、利率晃、储备资产不再唯美债论。人民币美债德银意愿结售汇藏汇于民贸易顺差
什么通胀数据,非农数据,包括美联储加息、降息,本质上是都是美国的金融手段。20
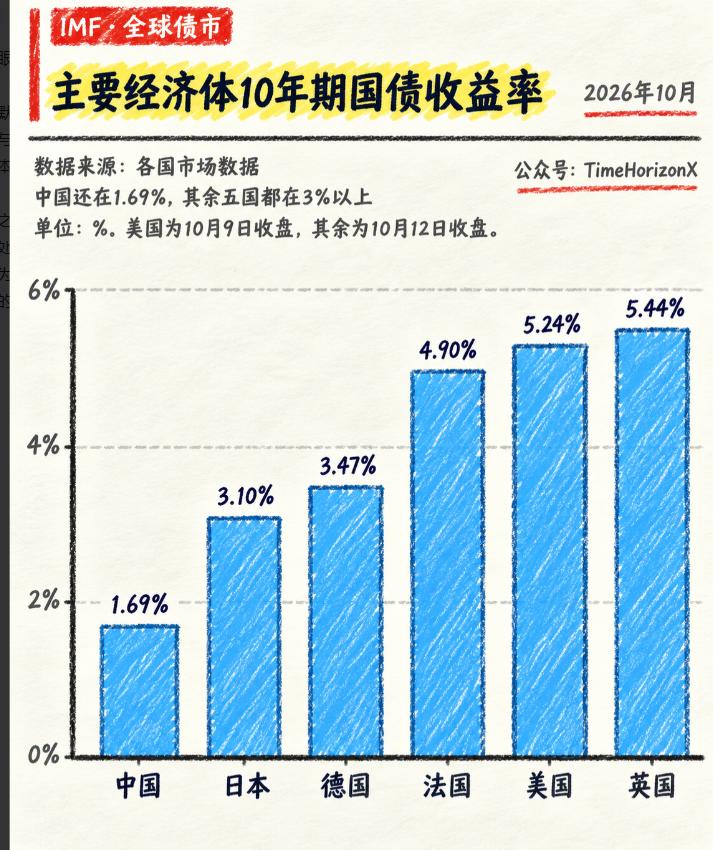
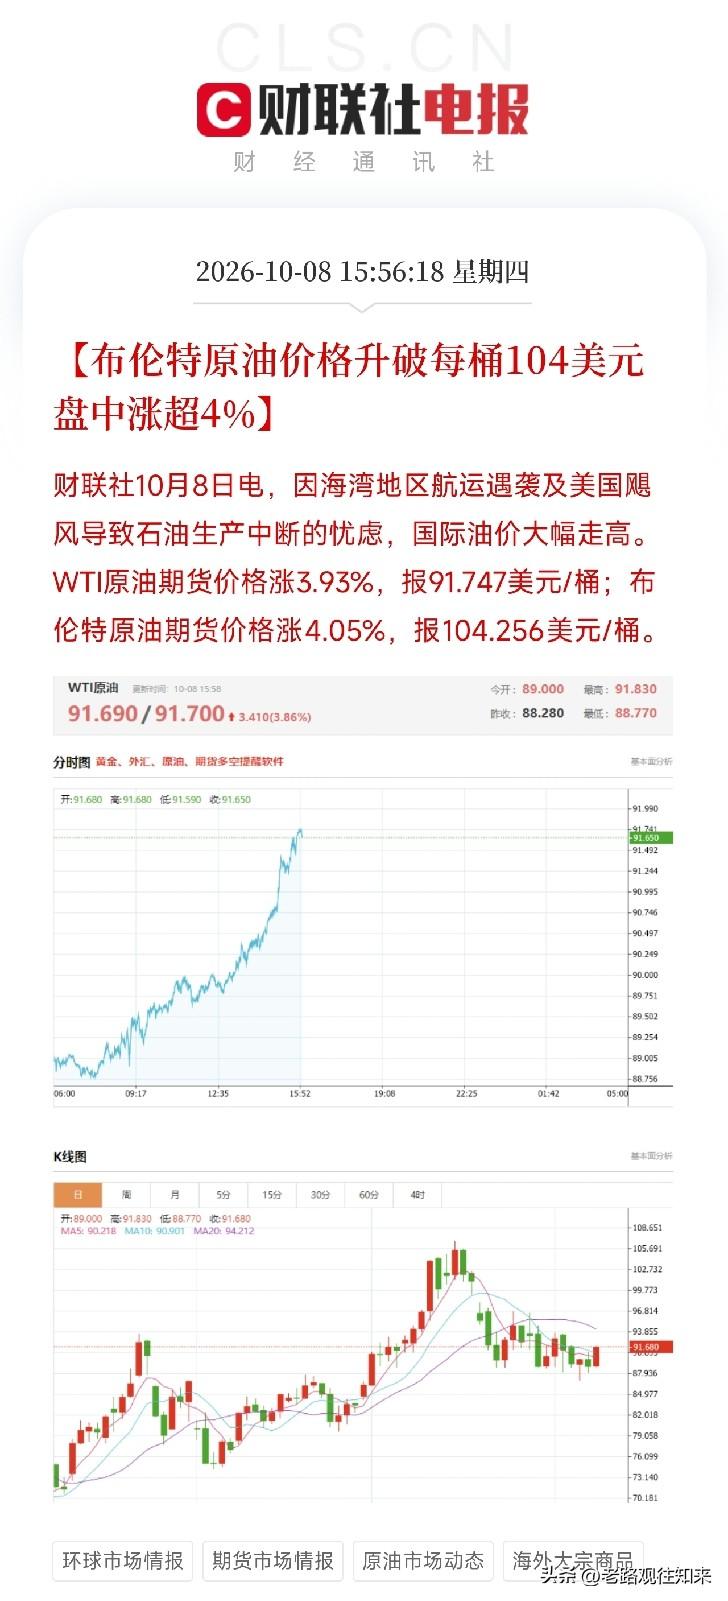
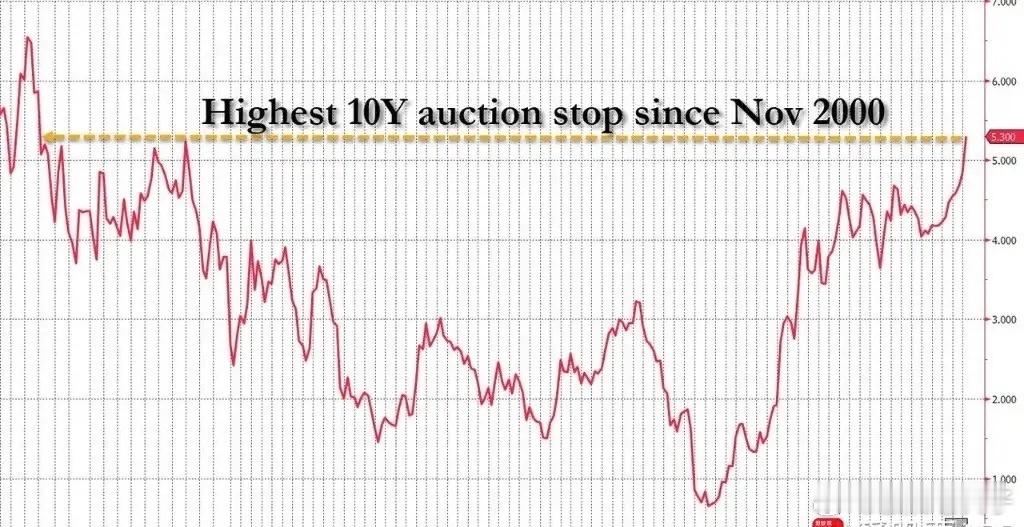
什么通胀数据,非农数据,包括美联储加息、降息,本质上是都是美国的金融手段。2026年10月,这种力量又摆到了台面上。10月2日公布的美国9月非农就业只增加2.9万人,失业率升到4.2%。一个月前,市场还在讨论美联储继续加息,现在就业一软,交易员马上开始重新计算10月底是不是暂停。数据没变成“武器”,但围绕数据形成的预期变化,已经开始重新标价。再往前看就更有意思。9月16日,美联储刚刚把联邦基金利率目标区间提高25个基点,升到3.75%至4%,而且12名委员一致赞成。美联储给出的理由并不复杂:通胀还高,国内需求也没有明显垮下来。当时的数据确实给了它理由。美国劳工统计局9月11日公布,8月CPI同比上涨3.4%,环比上涨0.4%,其中汽油价格一个月上涨3.9%,能源指数上涨2.1%。这个水平距离美联储希望看到的2%附近还有距离。美联储9月预测甚至把2026年PCE通胀中值放在3.7%。问题也正出在这里。美国现在不是单纯面对“通胀太高”或者“就业太弱”,而是两股力量开始相互顶牛。一边是能源、关税、财政赤字和消费韧性托着价格,另一边是新增就业明显降速。加息太猛,可能伤到就业和资产市场;不加,通胀和美元信用又可能继续承压。比美联储会议更值得中国观察的,其实是美国国债市场。市场已经在用真金白银告诉华盛顿:投资者要求更高回报,才愿意继续拿长期美国国债。这和短期政策利率完全不是一回事。美联储能直接设定联邦基金利率,却不能命令全世界按某个价格购买10年期、30年期美债。长期收益率往上冲,背后牵涉通胀预期、财政赤字、发债规模和投资者对美元资产长期价值的判断。美国财政越依赖举债,债券市场的话语权就越大。所以,把“长期美债收益率上涨”简单描述成某股神秘力量逼美联储加息,并不准确。更接近现实的情况是,美联储、财政部、债券市场三者已经互相牵制。美联储想降息,长期债券未必配合;财政部想降低融资成本,市场也可能要求更高风险补偿。特朗普为什么一直喜欢低利率,也不难理解。9月23日,路透社报道,他仍在公开要求美联储把利率降到1%左右,但不少分析认为如此快速降息可能重新刺激通胀,甚至推动长期债券收益率继续上升。也就是说,白宫想让钱便宜,市场不一定愿意相信这种便宜能够维持。美国今天真正麻烦的地方,是短期利率可以靠央行会议决定,长期资本价格却越来越受债务规模约束。这个变化对美元体系影响很大。过去市场遇到危机,习惯买美元、买美债;现在即便资金仍然涌向美国,投资者也可能要求5%以上收益率,这说明安全资产本身的价格正在发生变化。2026年能源价格重新站上高位,10月初布伦特原油已经超过每桶100美元,中东安全局势和柴油供应紧张共同推高全球能源成本。能源上涨会重新传导到运输、食品、工业成本,也让欧美央行更难放心降息。这里没必要编一个“美国故意制造战争收割全球”的故事。更值得警惕的是结构性结果:国际能源贸易大量以美元计价,地缘风险上升以后,油价上涨和美元避险需求可能同时出现。欧洲、日本以及大量能源进口国往往先承受输入性通胀,然后不得不面对更高利率和更弱货币。美元体系厉害就厉害在这里,它不需要每次都靠一个人下命令。美联储加息,全球美元融资成本上升;美债收益率上涨,其他国家债券为了留住资金,也得提高回报;美元走强,大量以美元计价的债务负担又跟着增加。几条链条同时作用,压力自然会往外围市场传。金融周期从来不是只伤别人,美国同样会付出代价。因此,所谓“先加息打爆别人,再降息买资产”,不能当成华盛顿写好的固定剧本,但它描述了一种可能反复出现的市场结果:美元紧缩时,弱经济体先缺钱;压力扩大后,美国一旦转向宽松,握有现金和融资能力的大型资本往往能更便宜地获取资产。