昊梵体育网

标签: 美国国债_个股

加拿大宣布了!2026年9月18日,新华社和央视新闻等多家媒体报道了一则来自

加拿大宣布了!2026年9月18日,新华社和央视新闻等多家媒体报道了一则来自

加拿大宣布了!2026年9月18日,新华社和央视新闻等多家媒体报道了一则来自加拿大统计局17日发布的重磅数据。数据显示,今年7月,加拿大投资者净卖出价值310亿加元的美国股票,这一数字刷新了有史以来最大单月净卖出纪录,抛售标的集中在美国大型科技公司股票。同一个月内,加拿大投资者还净卖出了51亿加元的美国政府债券,这已经是连续第六个月减持美债,今年1月以来累计减持总额攀升至373亿加元。310亿加元是什么概念?折算下来超过220亿美元。一个月内从美股市场抽走这么多钱,加拿大投资者这次是铁了心要跑。跑得这么急,原因没那么玄乎。加拿大统计局说得很清楚:7月美股价格走低、美国长期利率上行、加元对美元升值,三件事凑到一起,拿着美股和美债的加拿大投资者自然要重新算账。标普500当月小幅回落,把上半年涨的那点利润吃掉了一截,趁着还没亏更多赶紧撤,这个逻辑不难理解。再说估值,美股确实贵得离谱。巴菲特指标7月冲到235%以上,刷新历史纪录。席勒市盈率7月达到40.91,上一次到这个水平还是2000年8月,快26年前的事了。2000年之后发生了什么,不用多说。加拿大投资者不是第一个跑的,也不会是最后一个。高盛的数据更说明问题。对冲基金过去八周有六周在净卖出科技股,持仓市值缩水约10%,是该数据统计十多年来最大规模的减仓。聪明钱早就开始撤了。美加之间的利差确实存在,但没之前说的那么大。7月加拿大央行维持利率2.25%不变,美联储维持3.50%-3.75%,利差125个基点。这个差距摆在那里,加上加元7月还在升值,换汇一算,持有美元资产的性价比就更低了。真正让人捏把汗的,是连续六个月减持美债这件事。美国财政部数据显示,7月海外投资者持有的美债规模环比减少504亿美元,降到9.25万亿美元,是2025年10月以来最低。加拿大当月美债持仓减少333亿美元,在主要海外持有者中降幅排第二位。中国和日本也在减,大家都在做同一件事。加拿大是美债第五大海外持有者。它不光是美国的债主,还是美国99%进口天然气的供应方、85%进口电力的来源。手里攥着金融和能源两张牌,减持美债的动作就格外有看头。有意思的是,外资却在拼命往加拿大跑。7月外国投资者净买入207亿加元加拿大证券,1月以来累计达到1789亿加元,联邦政府债券是最大的吸金池。抛美债、买加债,资本的脚已经做出了选择。加拿大投资者这310亿加元的历史性抛售,与其说是一次孤立的调仓,不如说是全球资金对美元资产态度转变的一个缩影。当最大的邻居兼债主开始用脚投票,华盛顿真该好好想想了。各位读者你们怎么看?欢迎在评论区讨论。
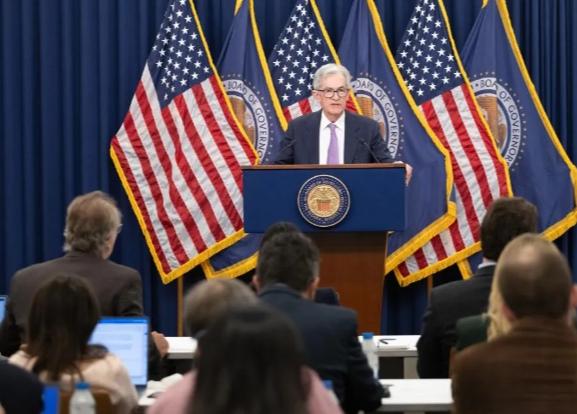
不加息,就是认输。 这是华泰证券对美联储9月议息会议的判断。核心CPI环比涨

不加息,就是认输。 这是华泰证券对美联储9月议息会议的判断。核心CPI环比涨

不加息,就是认输。这是华泰证券对美联储9月议息会议的判断。核心CPI环比涨0.3%,超出预期,核心服务通胀毫无放缓迹象。数据已经替美联储做了决定。但问题从来不是加不加,而是加了之后,长端美债利率还控不控得住?我认为华泰证券这句“认输”说到了根子上。8月核心CPI环比0.3%,高于市场预期的0.2%,核心服务通胀没有任何进一步放缓的迹象。数据已经把美联储逼到了墙角,加息不再是选择题,而是一道必答题。市场用脚投票的速度比谁都快,CPI数据公布后,市场押注9月加息25个基点的概率迅速攀升至超过88%。高盛原本预计按兵不动,被迫改口转为加息预测。华尔街日报汇总的20家机构中,16家已倒向加息阵营。但真正的风险藏在后头,华泰证券点出的核心矛盾不是“加不加”,而是美联储主席沃什敢不敢兑现其鹰派承诺。今年6月议息会议上,美联储官员对2026年联邦基金利率预测中值从3.4%提高至3.8%,预计加息的人数从零猛增至9人。这是沃什上任后释放的最强硬信号,他需要在9月证明自己不是说说而已。一旦他退缩,美联储的公信力将遭到严重打击,长端美债利率将彻底失控。这句话不是危言耸听,而是有数据支撑的冷酷判断。截至9月9日,10年期美债收益率报4.83%,30年期报5.28%,以2010年以来样本衡量,分别处于99.7和99.9分位。也就是说,过去十六年里,长端利率几乎从来没有这么高过。更值得警惕的是,这轮长端利率上行的主要推手不是通胀预期,而是实际利率。工银国际首席经济学家程实的分析显示,年初至9月9日,10年期名义收益率上行65个基点,实际收益率贡献了53个基点,占比超过八成。通胀补偿的贡献非常有限。这意味着什么,我认为这意味着长端利率的问题不是加息一两次就能解决的。市场对美国政府债务可持续性的担忧、对财政纪律的质疑,才是真正推高实际利率的力量。加息能压住短端,但压不住长端的结构性焦虑。美国联邦政府债务总额已突破40万亿美元,财政压力日益沉重。长端美债面对的是一个财政扩张与货币政策收紧并行的格局。加息反而可能恶化财政前景,进一步推高期限溢价。华泰证券的判断一针见血。8月CPI核心通胀环比超预期,美联储关注的核心服务ex住房分项也未出现进一步放缓势能,油价冲高隐忧、AI涨价潮向下游传导、局部新一轮关税等因素,均可能扰动通胀回落进程。这些因素交织在一起,形成了一个棘手的局面。加息是为了控通胀,但控通胀的代价可能是财政风险加剧;不加息是为了保增长,但保增长的代价是美联储公信力崩盘,长端利率更不可控。沃什在杰克逊谷地经济研讨会上明确表达了鹰派立场。英国《金融时报》报道称,沃什或许要给特朗普送上一个他不愿见到的结果,在中期选举前加息。特朗普一直在施压要求降息,沃什选择了对抗。这正是华泰证券所说的“兑现鹰派承诺”的分量所在,沃什不是在跟通胀博弈,他是在跟政治压力博弈。我认为如果他9月不加息,市场会立刻解读为美联储向政治低头,长端利率的反应会比加息本身更剧烈。不加息就是认输,输的不是通胀,输的是信用。美联储的信誉一旦崩塌,长端美债利率将失去锚定,美国借贷成本会进一步飙升,最终反噬实体经济。这才是华泰证券那句判断真正的深意。沃什没有退路,他必须在9月扣动扳机,哪怕代价沉重。因为不加息的代价,比加息更大。
深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重新干

深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重新干

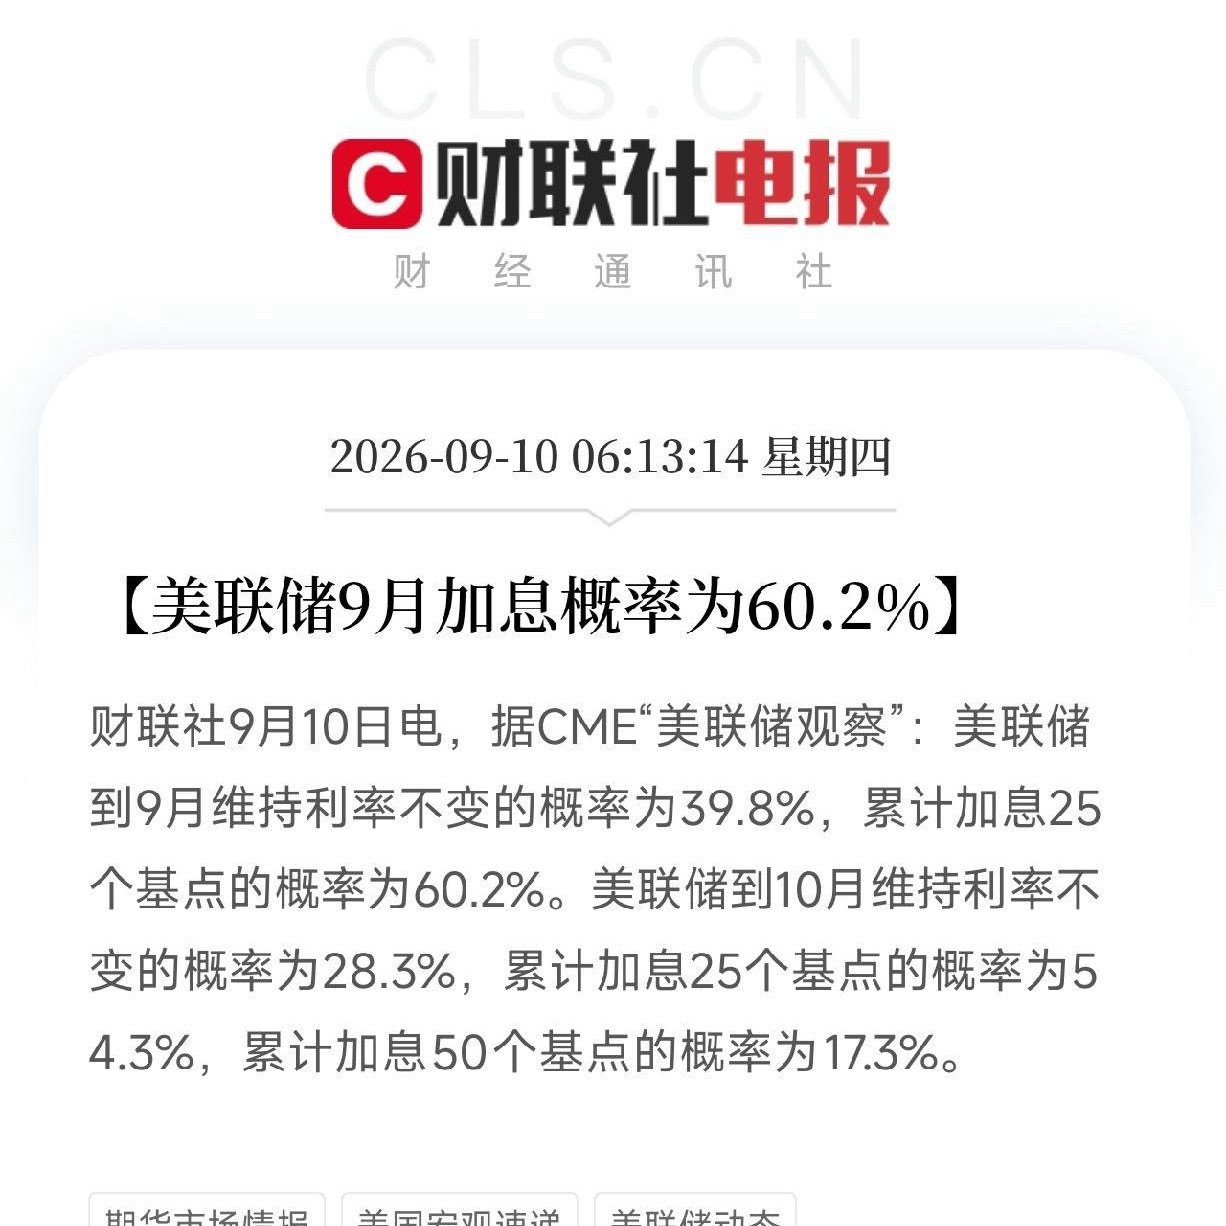
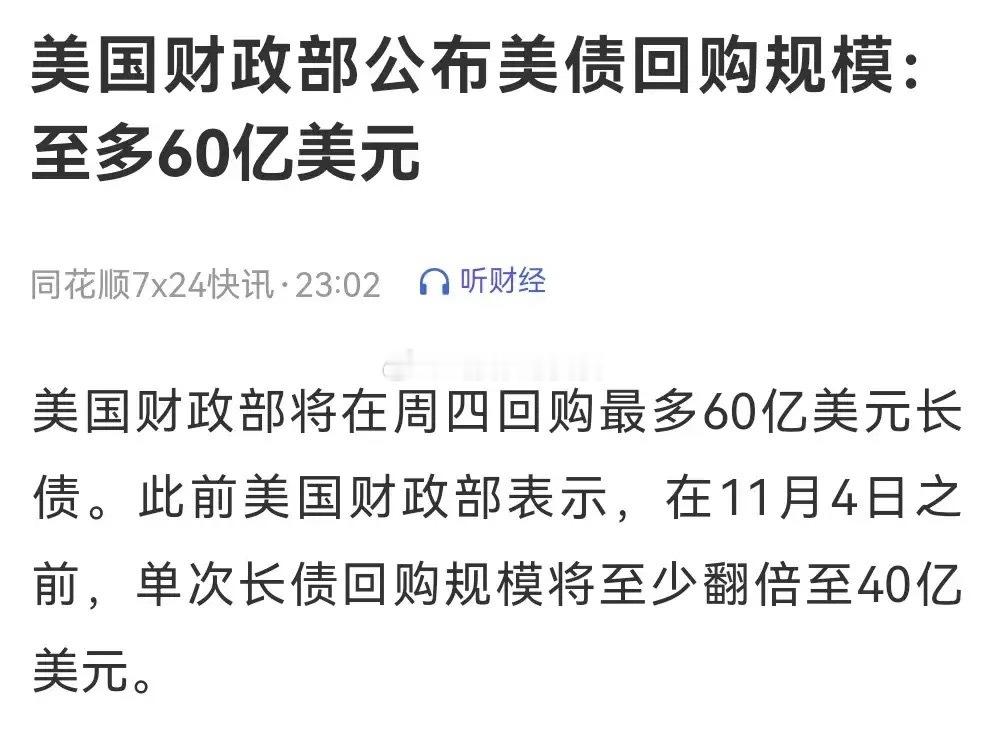
深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重新干到60.2%。一边是美国财政部宣布回购60亿美元长期国债,市场不但不领情,反而失望到抛售。30年期美债收益率直接升破5.30%。10年期收益率涨到4.85%。这不是普通波动。这是美国债市在用脚投票,告诉所有人:美国政府想救市,但救得不够,市场不买账。先看财政部这波操作。本来8月说的是回购20亿,后来突然改口要至少提高一倍。市场一听,预期直接拉满。有人猜70亿,有人赌80亿。结果昨晚揭晓:60亿。法巴银行策略师说:“回购上限达到70亿美元才能给市场带来惊喜,任何低于这一水平的规模都可能引发抛售压力。”结果就是60亿,差了10亿。就这10亿美元的差距,直接把长期美债砸坏了。这不是市场矫情。是市场在测试美国财政部到底有没有决心稳债市。答案是:有动作,但不够狠。于是失望盘疯狂涌出。更麻烦的是,美债收益率飙升,反过来又会推高美元、收紧全球流动性。对新兴市场、对A股,都是压力。而美联储那边,9月加息概率还在60%上方。一边是加息预期高烧不退,一边是财政部回购杯水车薪。美国金融体系正在被两头拉扯。对A股来说,这组消息的影响不是线性的。短期看,美元走强、美债收益率上行,会压制外资风险偏好,高估值成长股继续承压。但中期看,这也会倒逼国内继续宽松。我们有独立的货币政策和财政空间,外部越乱,内部稳增长的政策越可能加码。所以A股今天大概率还是结构性行情。资源股、银行股、低估值蓝筹相对扛跌,高PE赛道股继续消化压力。真正要警惕的,是美债收益率如果继续失控往上冲。10年期4.85%,30年期5.30%,这个位置已经很高。如果后面还有更大的抛售,全球风险资产都会被拖下水。A股不可能完全独善其身。所以早上六点多,别只盯着A股开盘。先看一眼美债期货和美元指数。如果收益率继续涨,今天盘面不会好看。如果收益率企稳,A股还能走自己的节奏。深夜的消息,已经把美国财政和货币的矛盾摆到桌面上了。市场用回调给出了评价:美联储在加息,财政部在回购,但钱不够,信心更不够。这场博弈,远没有结束。你手里的仓位,扛不扛得住接下来的波动?
深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重

深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重

深夜到清晨,这四条消息连在一起看,简直是一部惊悚片一边是美联储9月加息概率重新干到60.2%。一边是美国财政部宣布回购60亿美元长期国债,市场不但不领情,反而失望到抛售。30年期美债收益率直接升破5.30%。10年期收益率涨到4.85%。这不是普通波动。这是美国债市在用脚投票,告诉所有人:美国政府想救市,但救得不够,市场不买账。先看财政部这波操作。本来8月说的是回购20亿,后来突然改口要至少提高一倍。市场一听,预期直接拉满。有人猜70亿,有人赌80亿。结果昨晚揭晓:60亿。法巴银行策略师说:“回购上限达到70亿美元才能给市场带来惊喜,任何低于这一水平的规模都可能引发抛售压力。”结果就是60亿,差了10亿。就这10亿美元的差距,直接把长期美债砸坏了。这不是市场矫情。是市场在测试美国财政部到底有没有决心稳债市。答案是:有动作,但不够狠。于是失望盘疯狂涌出。更麻烦的是,美债收益率飙升,反过来又会推高美元、收紧全球流动性。对新兴市场、对A股,都是压力。而美联储那边,9月加息概率还在60%上方。一边是加息预期高烧不退,一边是财政部回购杯水车薪。美国金融体系正在被两头拉扯。对A股来说,这组消息的影响不是线性的。短期看,美元走强、美债收益率上行,会压制外资风险偏好,高估值成长股继续承压。但中期看,这也会倒逼国内继续宽松。我们有独立的货币政策和财政空间,外部越乱,内部稳增长的政策越可能加码。所以A股今天大概率还是结构性行情。资源股、银行股、低估值蓝筹相对扛跌,高PE赛道股继续消化压力。真正要警惕的,是美债收益率如果继续失控往上冲。10年期4.85%,30年期5.30%,这个位置已经很高。如果后面还有更大的抛售,全球风险资产都会被拖下水。A股不可能完全独善其身。所以早上六点多,别只盯着A股开盘。先看一眼美债期货和美元指数。如果收益率继续涨,今天盘面不会好看。如果收益率企稳,A股还能走自己的节奏。深夜的消息,已经把美国财政和货币的矛盾摆到桌面上了。市场用回调给出了评价:美联储在加息,财政部在回购,但钱不够,信心更不够。这场博弈,远没有结束。你手里的仓位,扛不扛得住接下来的波动?美联储解读美联储美债博弈
美国财政部公布美债回购规模:至多60亿美元​​​

美国财政部公布美债回购规模:至多60亿美元​​​

美国财政部公布美债回购规模:至多60亿美元​​​