标签: 美国联邦储备系统
美联储干了件所有人都看不懂的事:国债刚冲到41万亿、一年光利息就要还掉一万多亿,
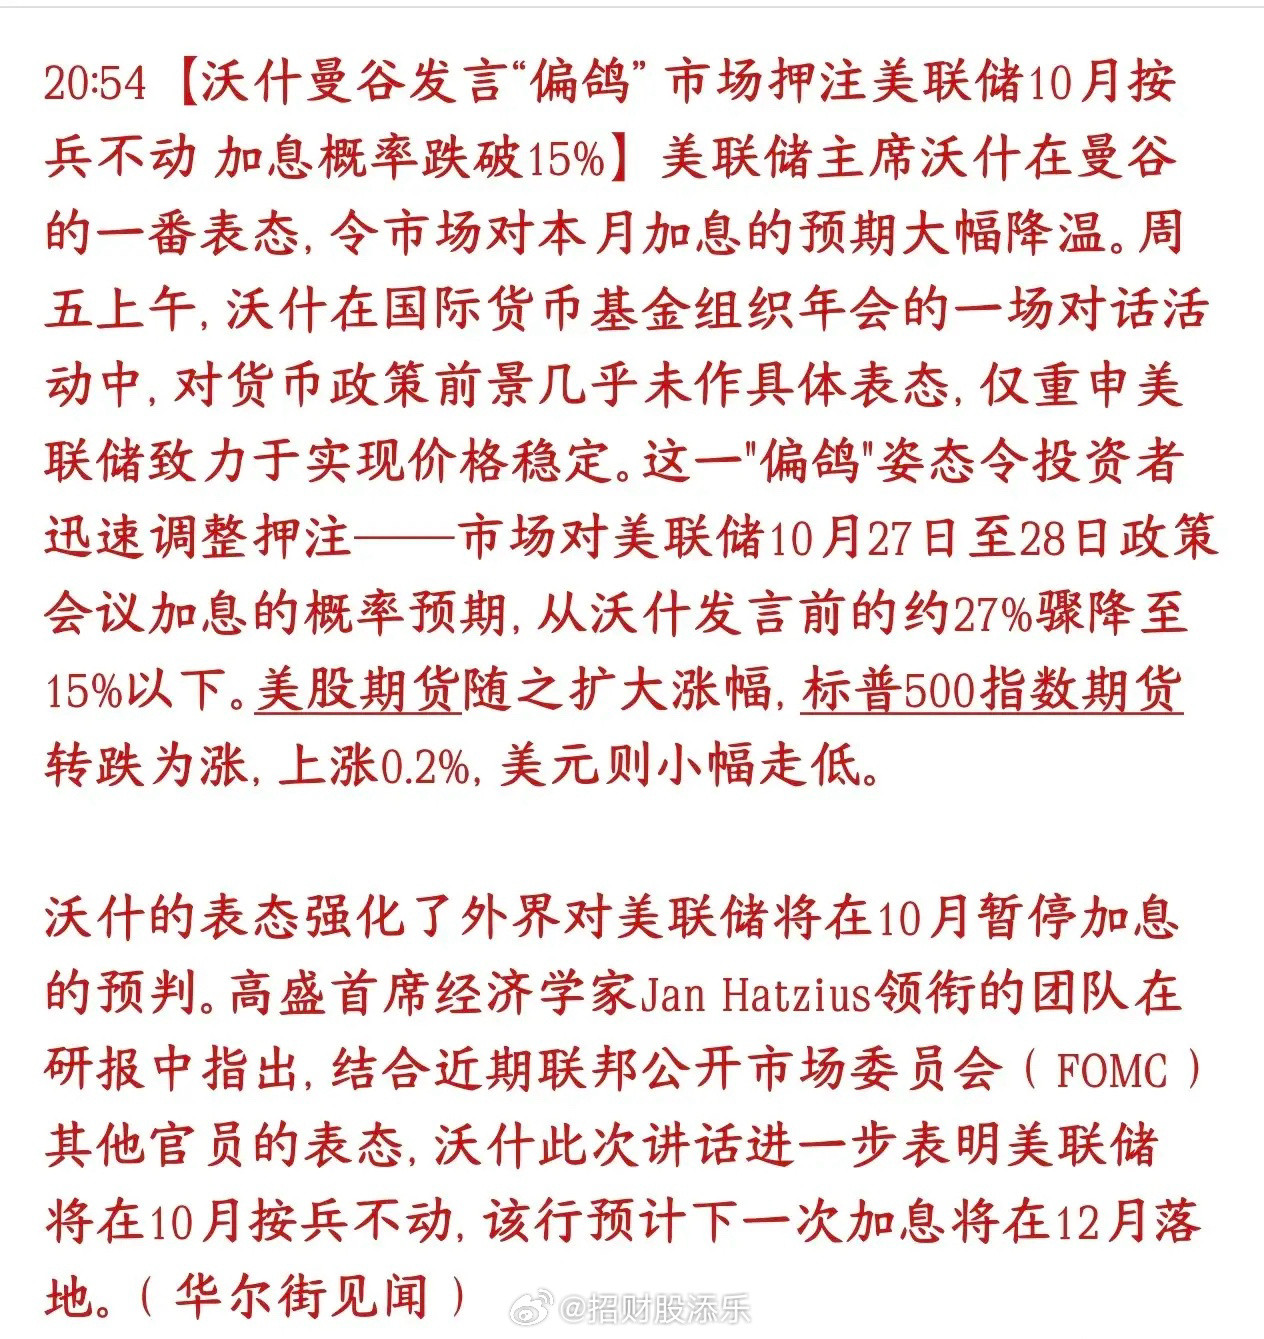
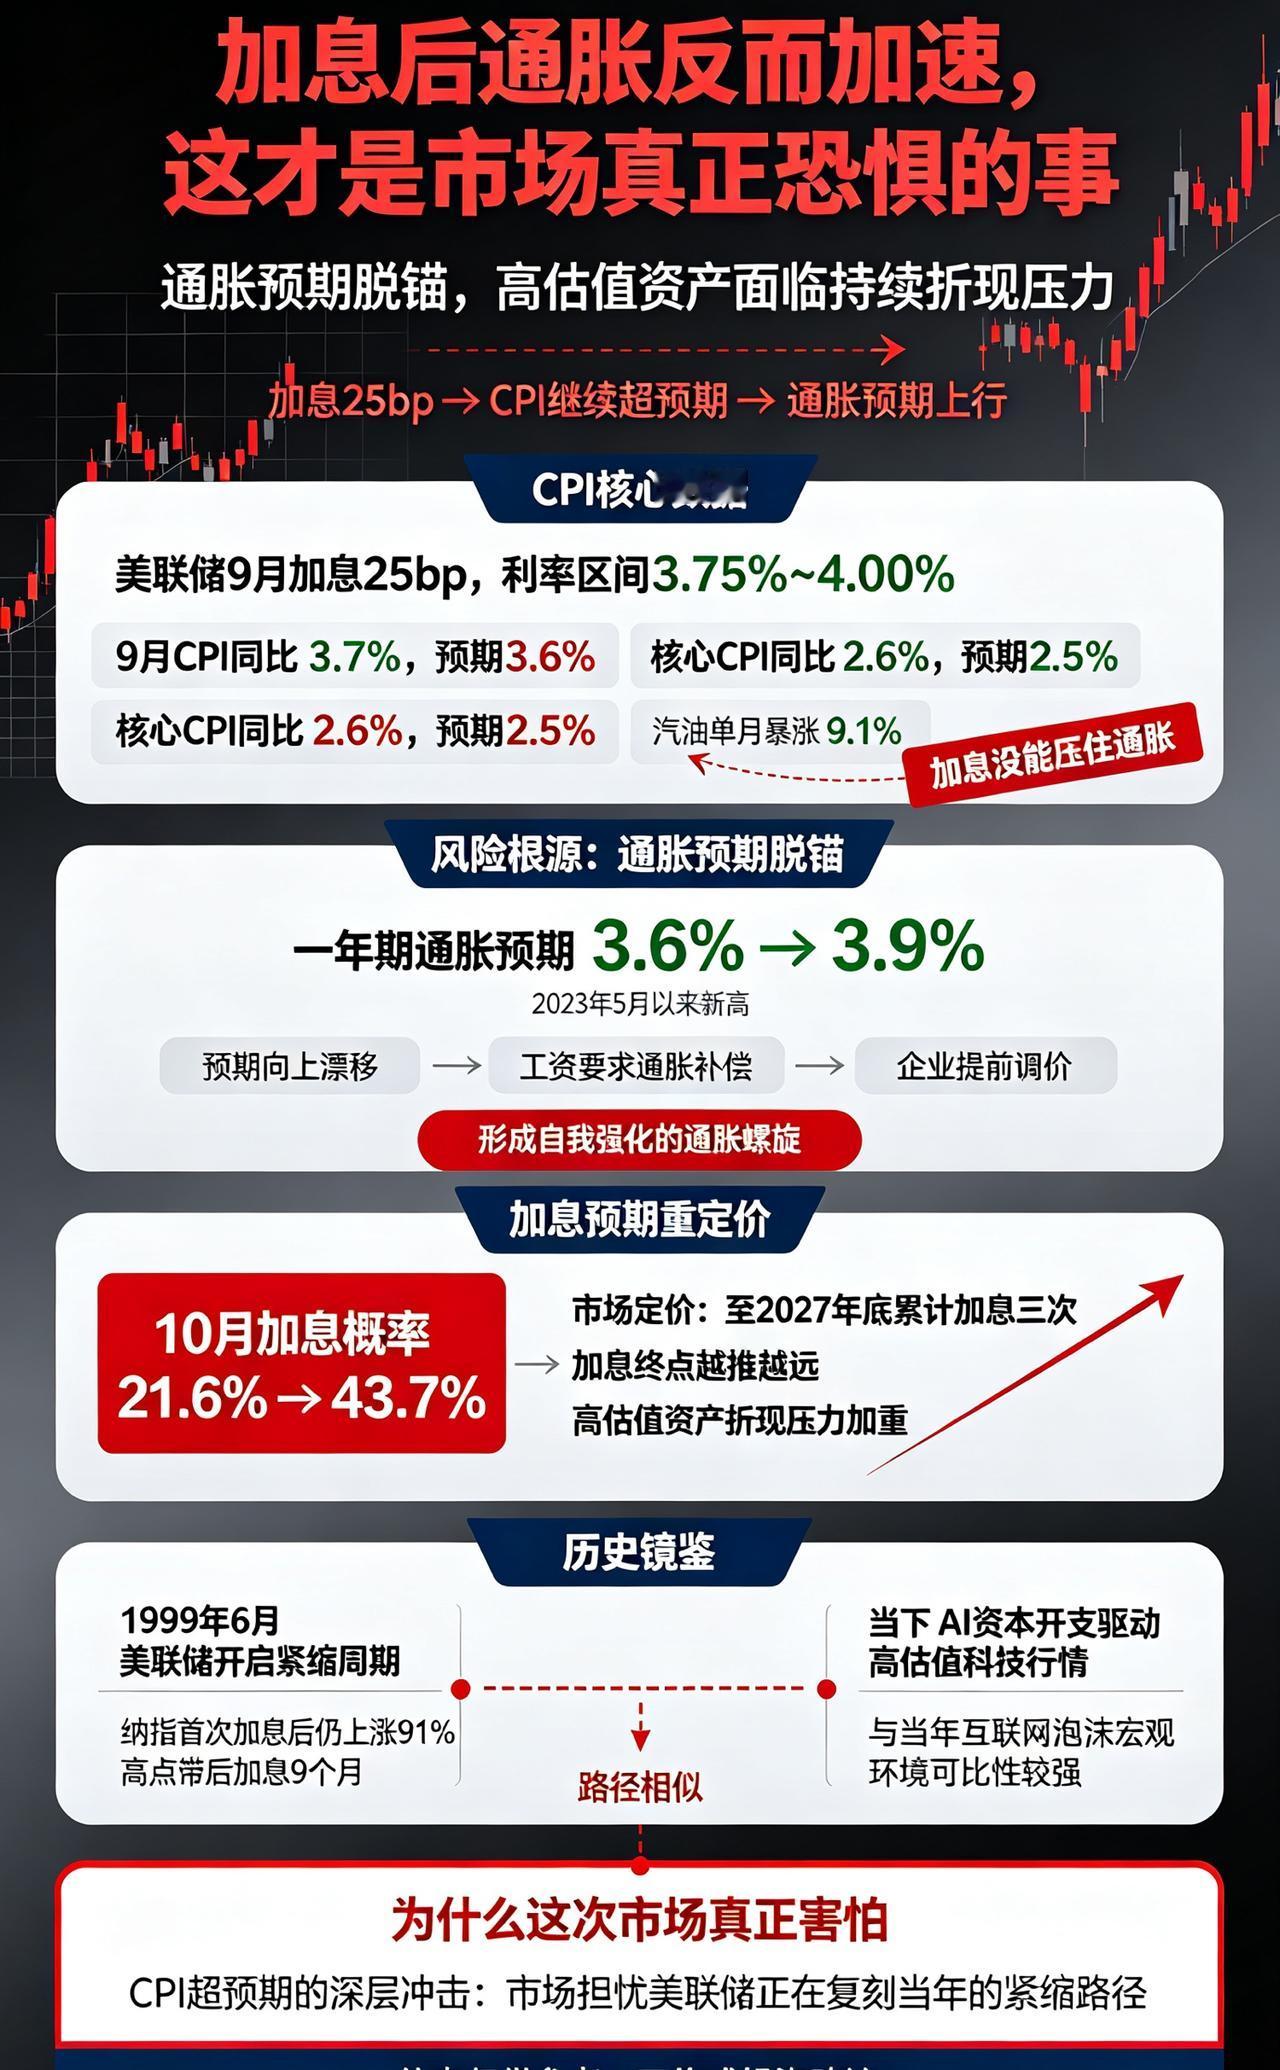
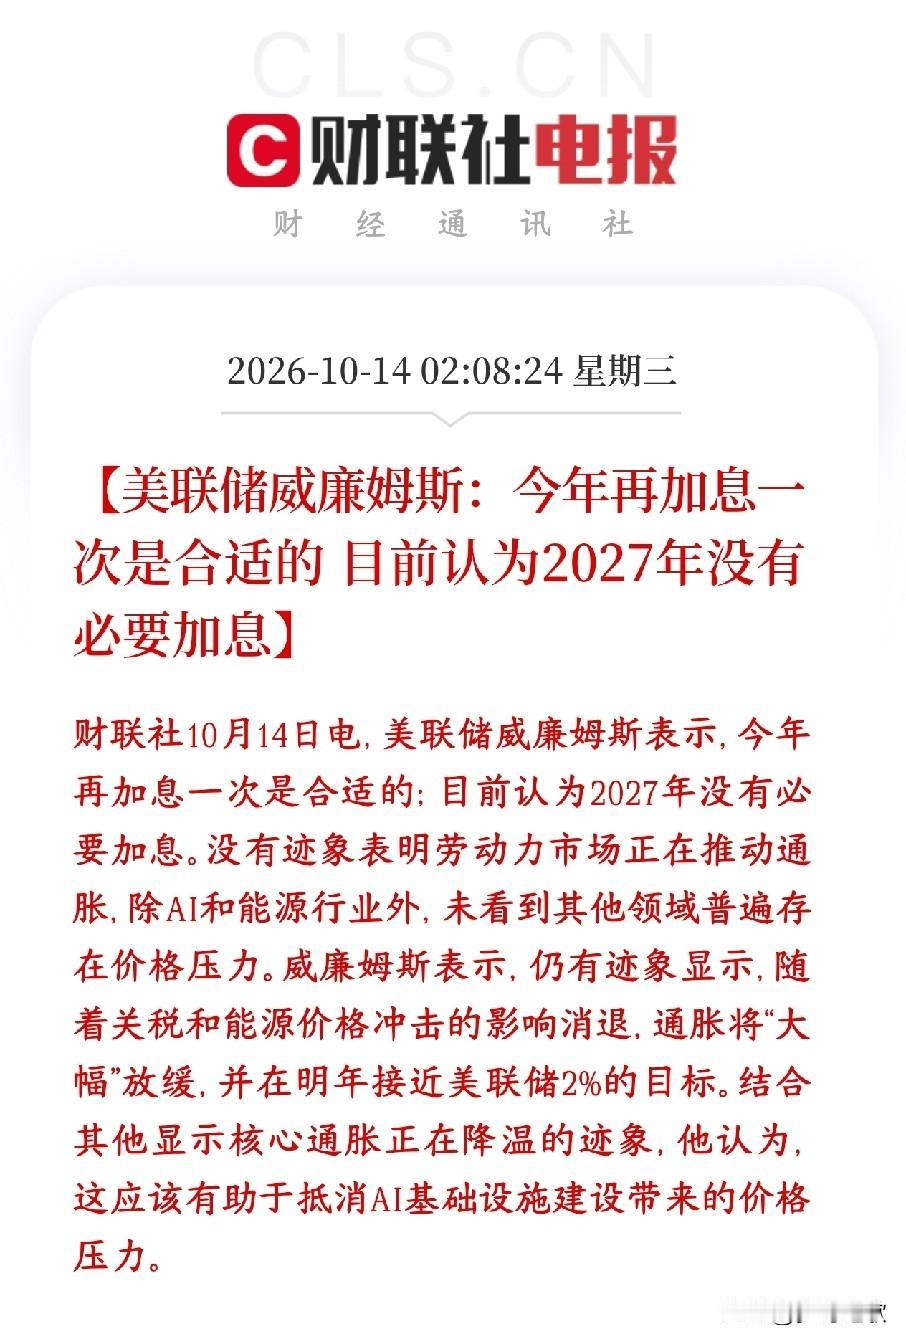
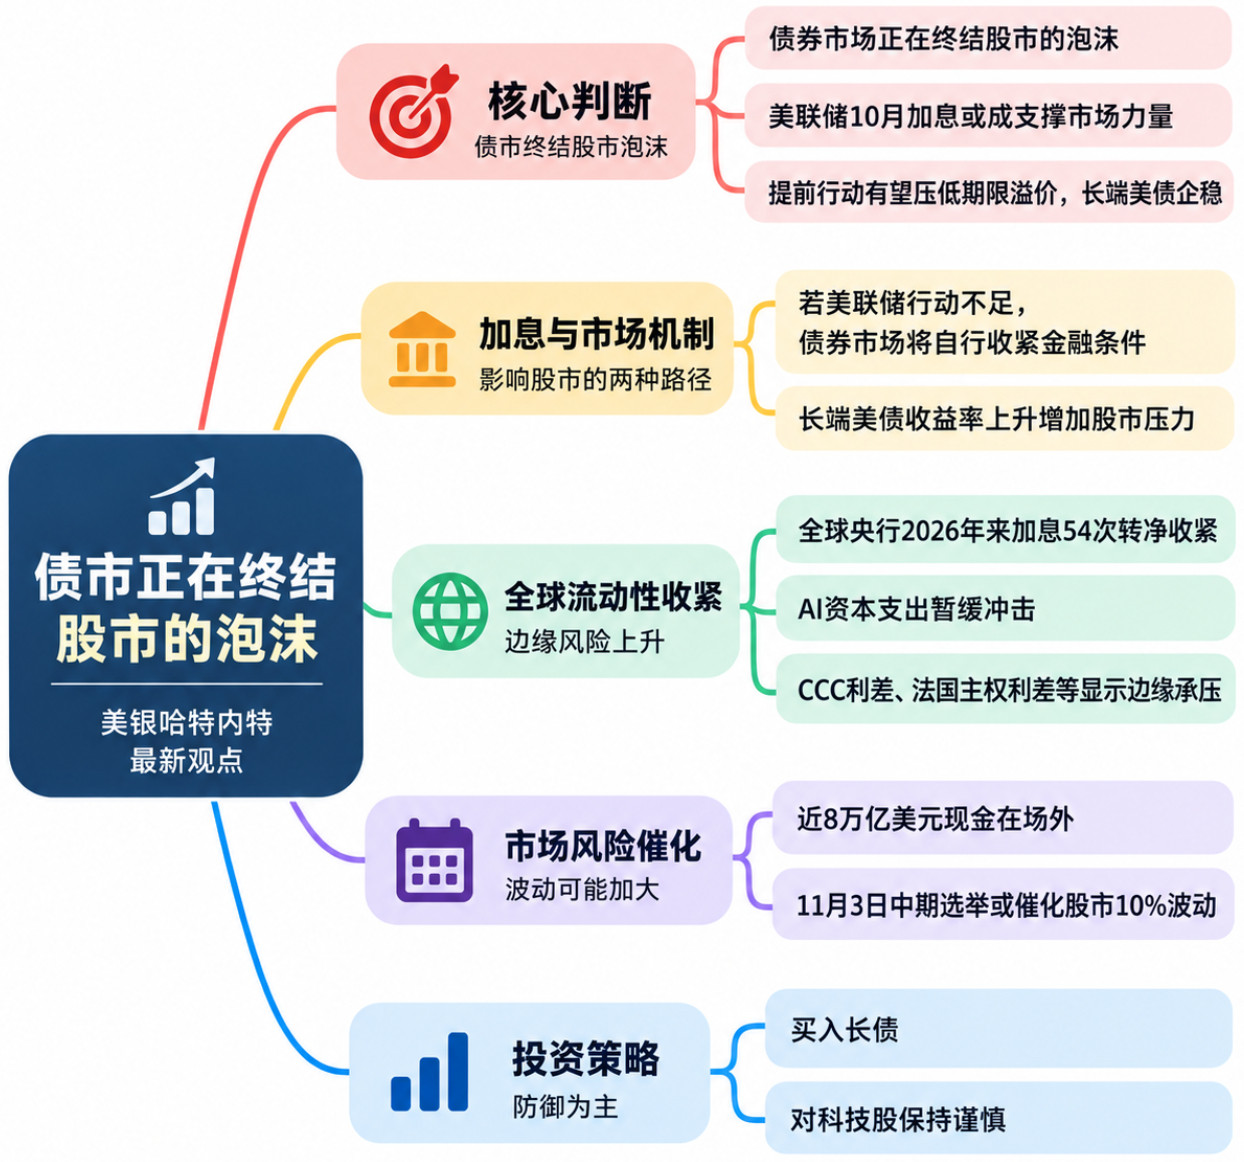
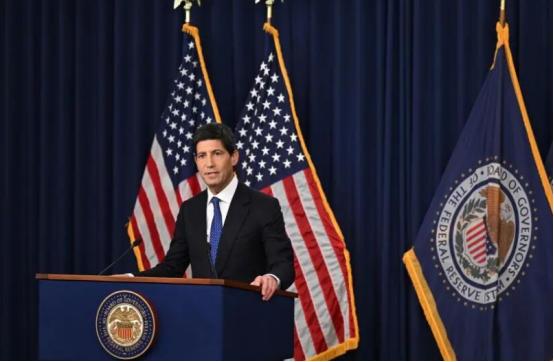
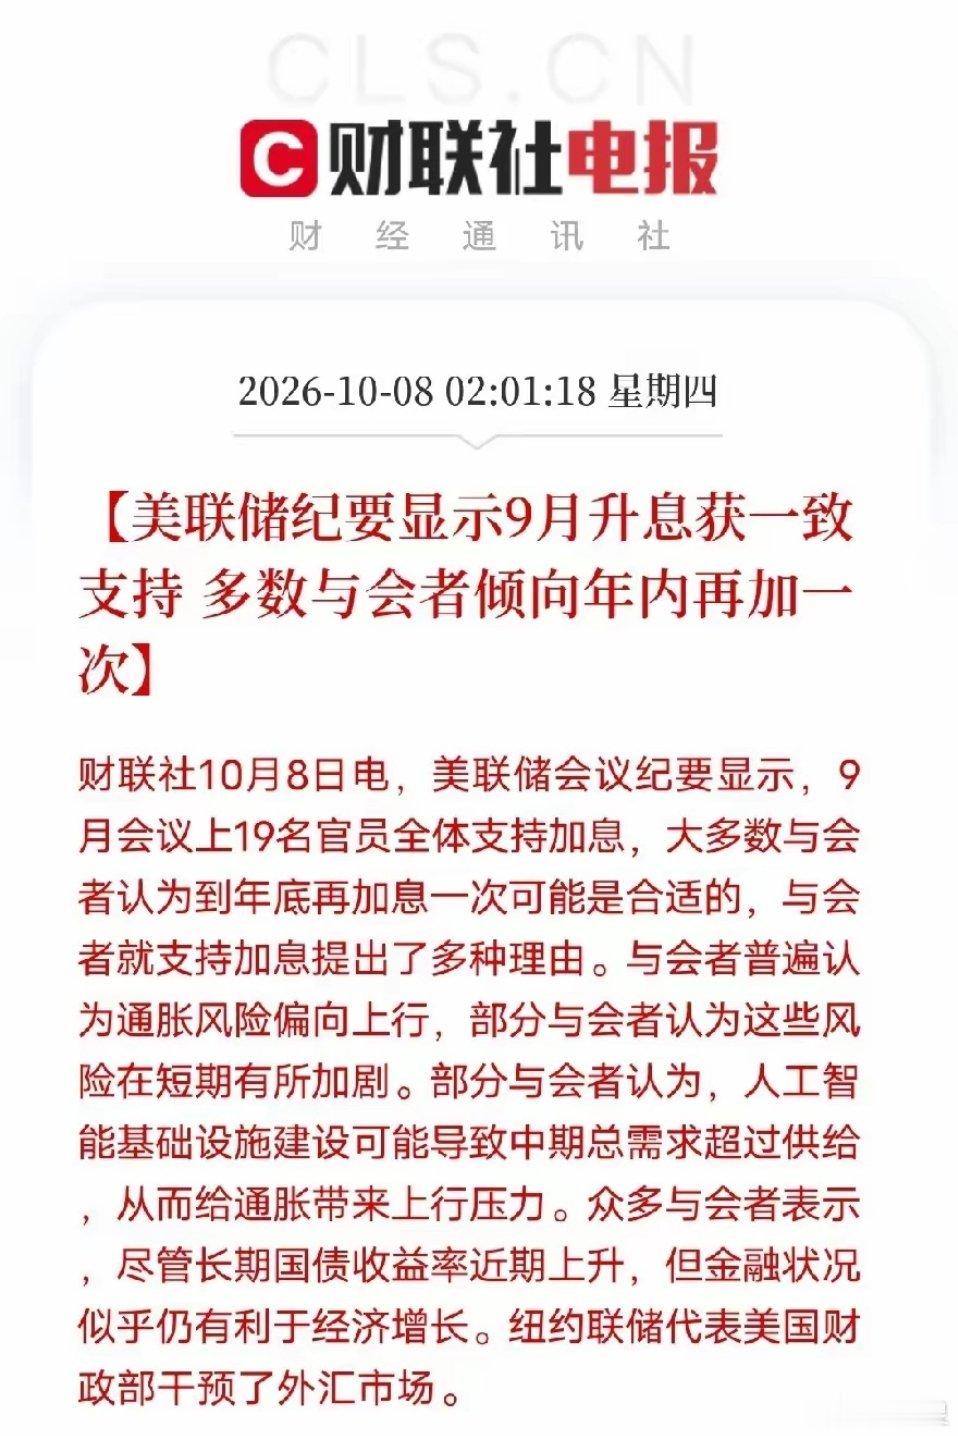
美联储干了件所有人都看不懂的事:国债刚冲到41万亿、一年光利息就要还掉一万多亿,它偏在这个节骨眼上,把借钱的价格又往上抬了25个基点。北京时间9月17日凌晨,美联储扔出一颗不大不小、但琢磨起来后脊梁发凉的炸弹。联邦公开市场委员会12票赞成、0票反对,全票通过加息,把联邦基金利率区间上调到3.75%到4.00%。这是2023年7月以来整整三年多的第一次。也是沃什坐上美联储主席位子之后的第一次出手。一个三年没动过手的央行,上来就选了紧缩,时机扎眼。扎眼在哪。就在一个月前,8月19日,美国联邦债务总额刚刚跨过40万亿美元这道人类历史上没人碰过的线。时间更近。10月9日,财长贝森特在华盛顿一个政策论坛上亲口承认,这个数字已经爬到约41万亿。今年3月美债才刚破39万亿,五个月就新增了1万亿。41万亿什么概念。它比美国一整年的GDP还多出将近10万亿,平摊到每个美国人头上是11.6万美元。更要命的是利息。2026财年还没过完,联邦政府净利息支出已经干到1.17万亿美元,比去年同期涨了15%。过去12个月滚动算,这个数字冲到1.4万亿。这笔钱现在排在联邦预算第三的位置,前面只有医保和社保。2025年净利息是9701亿,同一年国防预算也就9000亿上下——还利息,已经比养军队贵了。欠债的人最怕什么。怕利率涨。因为每一分旧债到期,都得拿当下的新利率重新算一遍。偏偏美联储这次加的就是这个。沃什在记者会上说得直白:通胀太高了,而且已经高了太久,数据看不到任何实质性回落。推手是明牌摆着的。中东局势推高油价,输入型通胀压不住;特朗普政府的进口关税在物价端再加一道;AI建厂潮带来的资本开支,又把投资需求顶了上去。通胀已经连续五年多趴在2%目标以上。更鹰的还在后面。当天公布的点阵图,18个官员里16个认为今年至少还要再加一次。市场现在押注10月27日那次会议再加息的概率已经逼近70%,高盛直接把下一次加息写进了预测。美国银行算了一笔细账。如果今年累计加息75个基点,光是短期国库券这一项,一年就要多掏大约500亿美元利息。而这还只是短债那一截。真正吓人的是债务结构。现在公众手里握着的美债,大约70%要在未来五年内滚动到期。也就是说,每年都有六七万亿旧债要还,还的时候得按当下的新利率重新发一遍。加息的痛不是当场发作,是复利着、一批一批到期,慢慢灌进财政部的账里。这事反常识就反常识在这。按常理,一个欠着40多万亿、一年利息一万多亿的政府,央行最该做的是降息,帮财政把滚动成本压下来。可美联储没有这个法定任务。它的职责清单上只有物价和就业两条,替财政部还债不在其中。通胀压不住,美元信用先出事,到时候美债本身没人接盘,那才是真的塌房。于是就出现了拧巴的局面:货币端在拼命收水,财政端还在使劲发钱。贝森特嘴上说正在搞财政整顿计划要减赤字,可明明白白告诉外界,这个方案等中期选举过后再公布。预算专家早就把话挑明了,真要减赤,社保和医保这两大块必须动刀。选举年没人敢碰这块蛋糕,不碰福利,利息就只能照滚。他自己的老导师德鲁肯米勒,8月底在《华尔街日报》发文,标题就叫《让债券市场说话》,劝他别再拿回购去托短债,老老实实重建财政纪律。30年期美债收益率这个月一度冲到5.34%,是2007年以来的新高。这个数不是美联储定的,是全世界的买家在用真金白银要求更高的风险溢价。美联储加的是短端,市场抬的是长端,所谓加息,某种程度上是在被动跟着债券市场的脚投票走。短端收紧、长端飙高、利息照滚、债照新发。这个环扣上了,就看哪一天财政真的拿不出钱付息。那一天没来之前,账单先记在全体纳税人头上,也记在每一个持有美债的人头上。
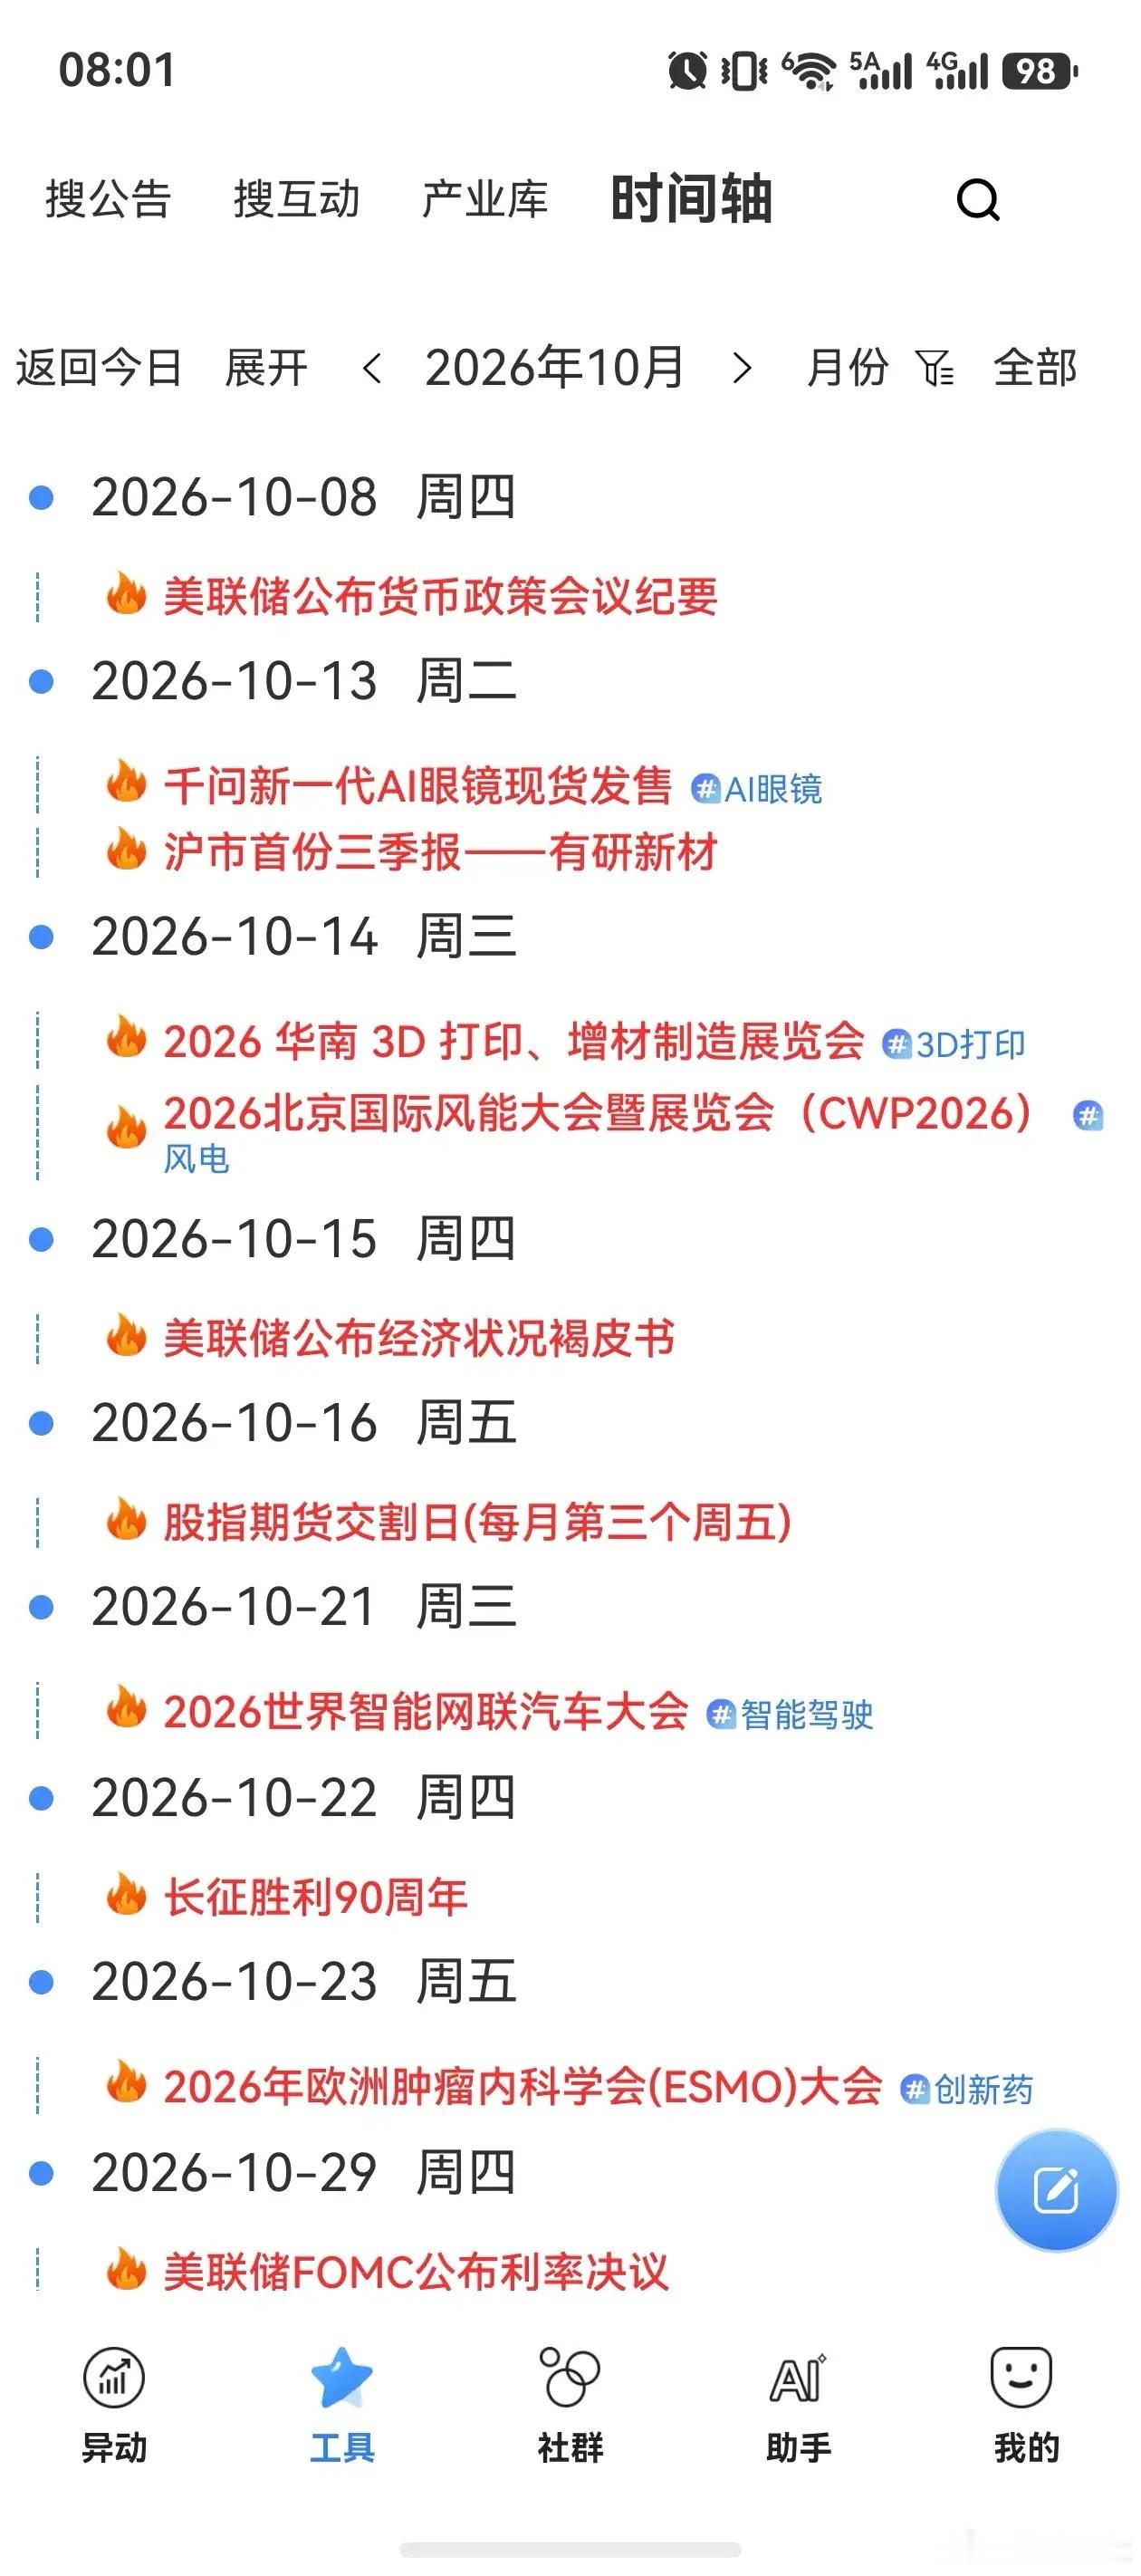
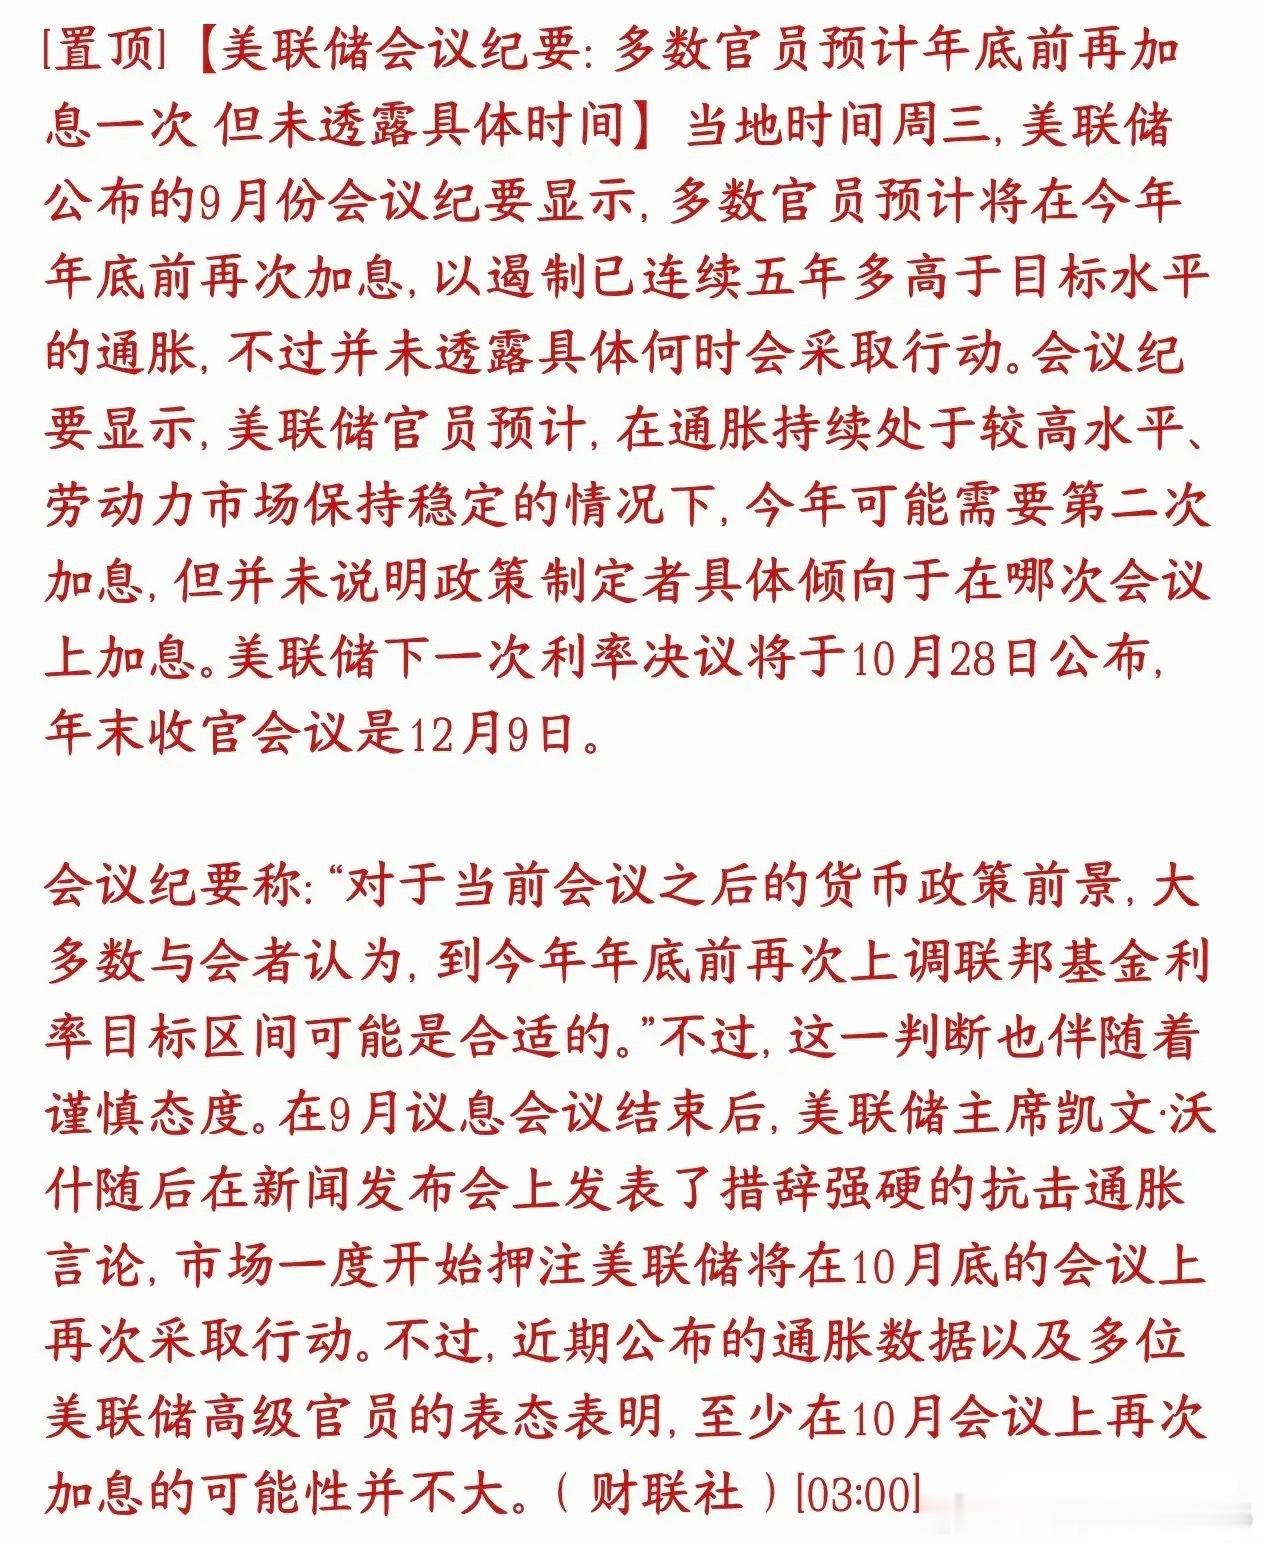
十月资本市场重要事件时间轴进入10月中下旬,不少产业大会、海外关键政策窗口密集落
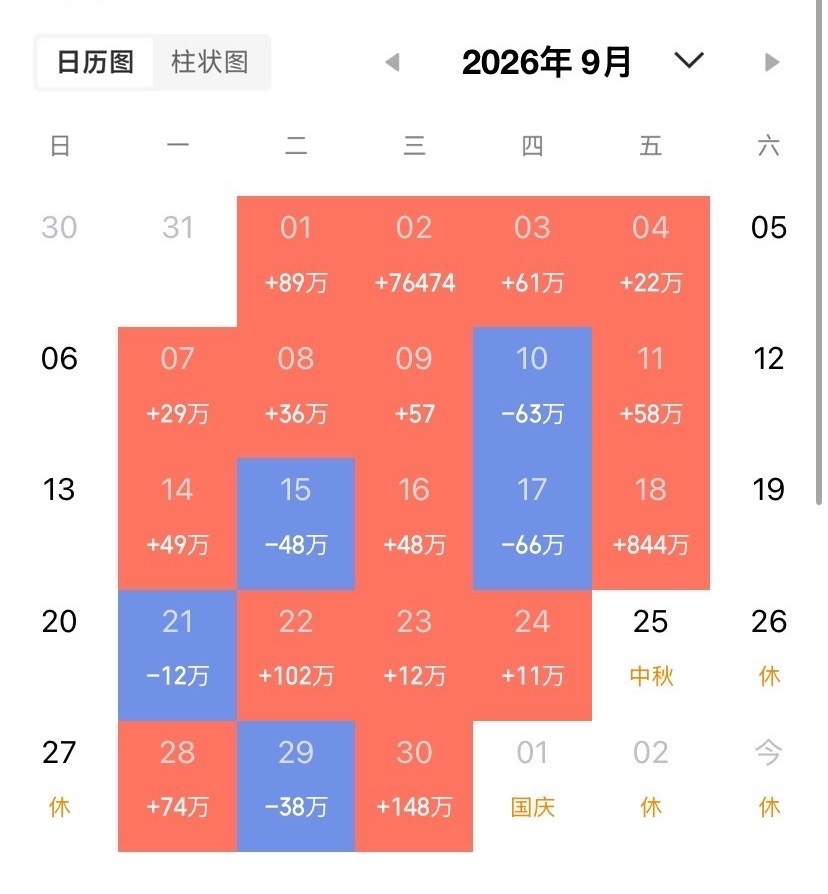
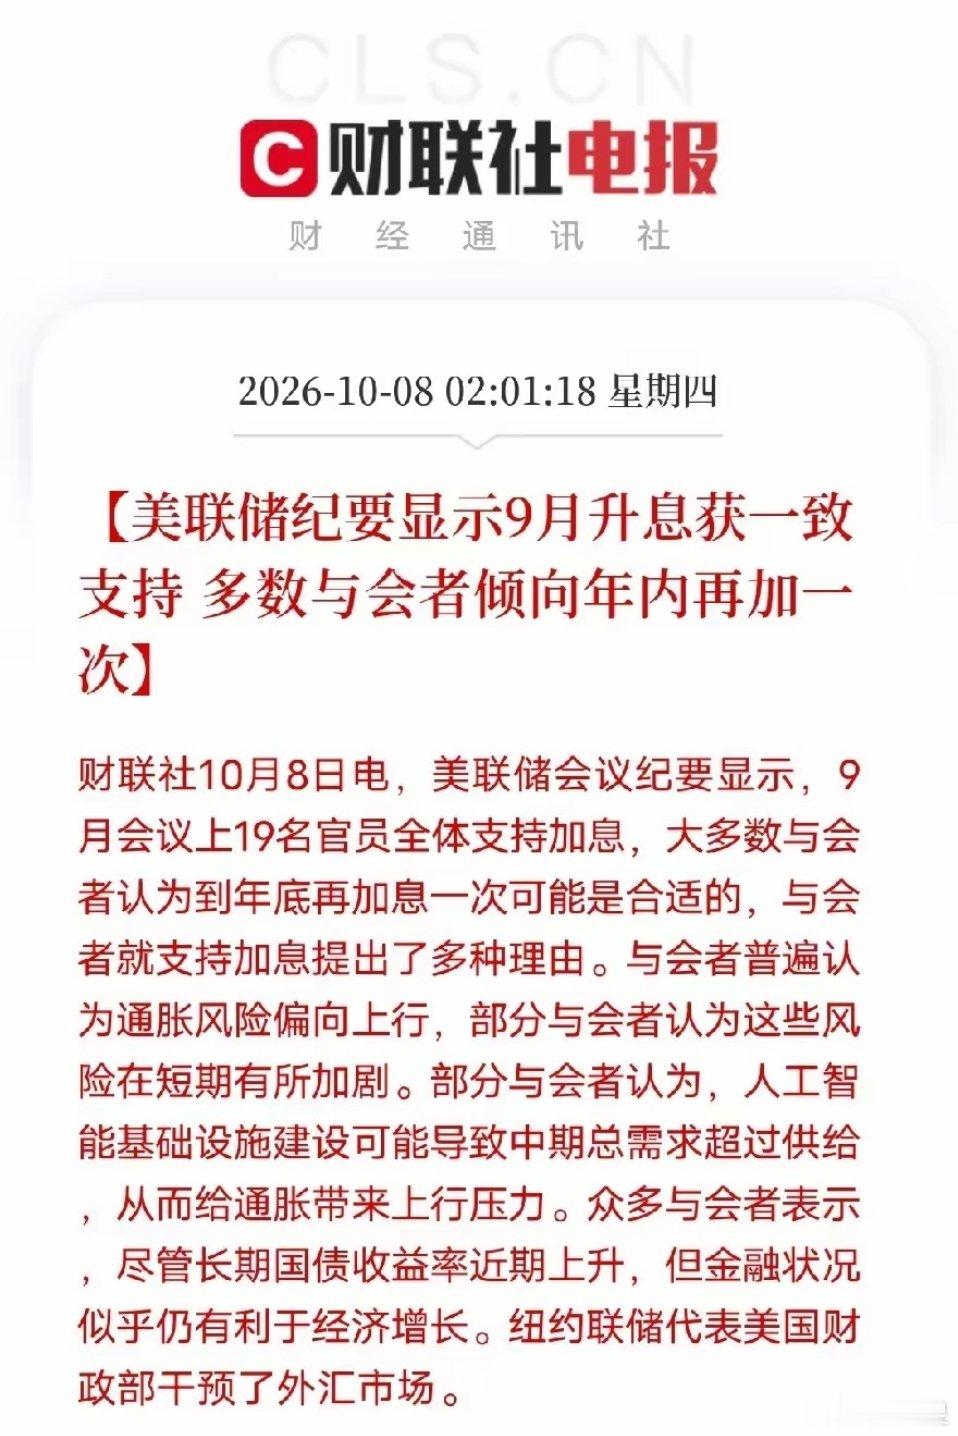
十月资本市场重要事件时间轴进入10月中下旬,不少产业大会、海外关键政策窗口密集落地,是市场资金重点关注的催化节点,整理一份核心事件清单。1、10月8日,周四美联储公布货币政策会议纪要2、10月13日,周二千问新一代AI眼镜现货发售沪市首份三季报:有研新材3、10月14日,周三2026华南3D打印、增材制造展览会2026北京国际风能大会暨展览会(CWP2026)4、10月15日,周四美联储公布经济状况褐皮书5、10月16日,周五股指期货交割日(每月第三个周五)6、10月21日,周三2026世界智能网联汽车大会7、10月22日,周四长征胜利90周年8、10月23日,周五2026年欧洲肿瘤内科学会(ESMO)大会9、10月29日,周四美联储FOMC公布利率决议个人复盘笔记,仅做事件时间记录,不构成任何投资建议。
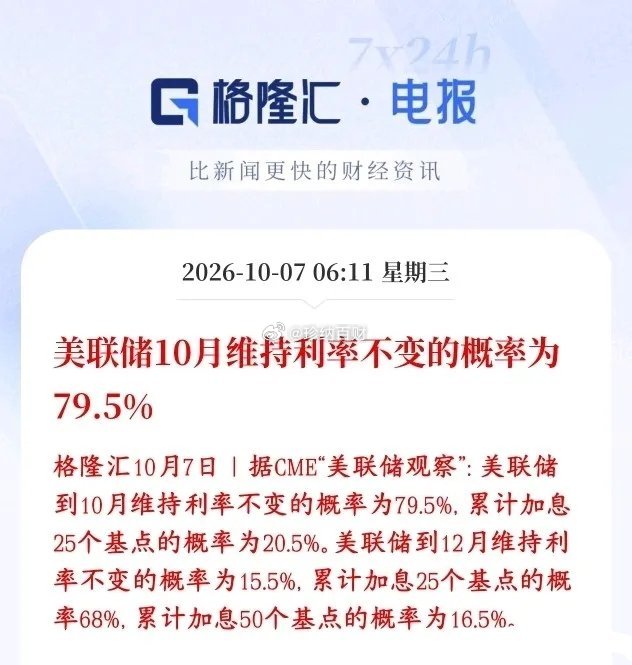
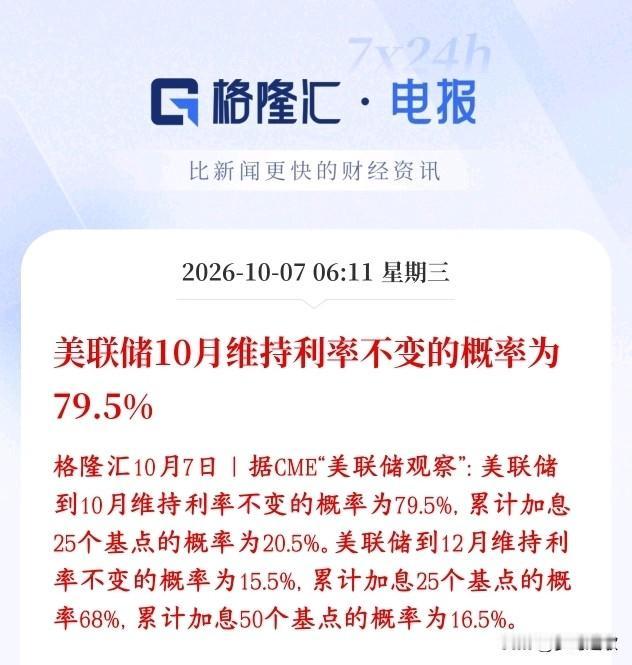
短期内全球资本市场终于可以松一口气了CME美联储观察工具,是市场交易员用押注算出
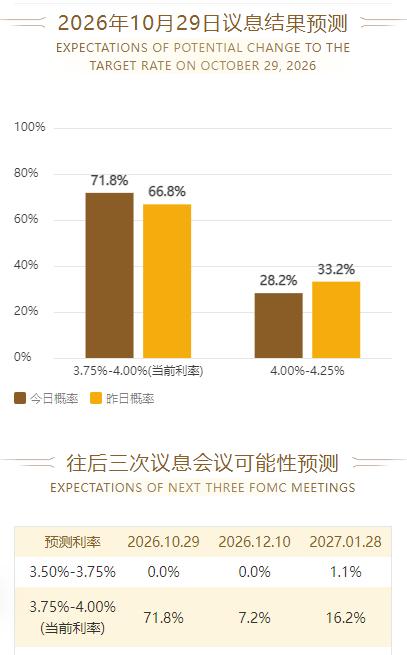
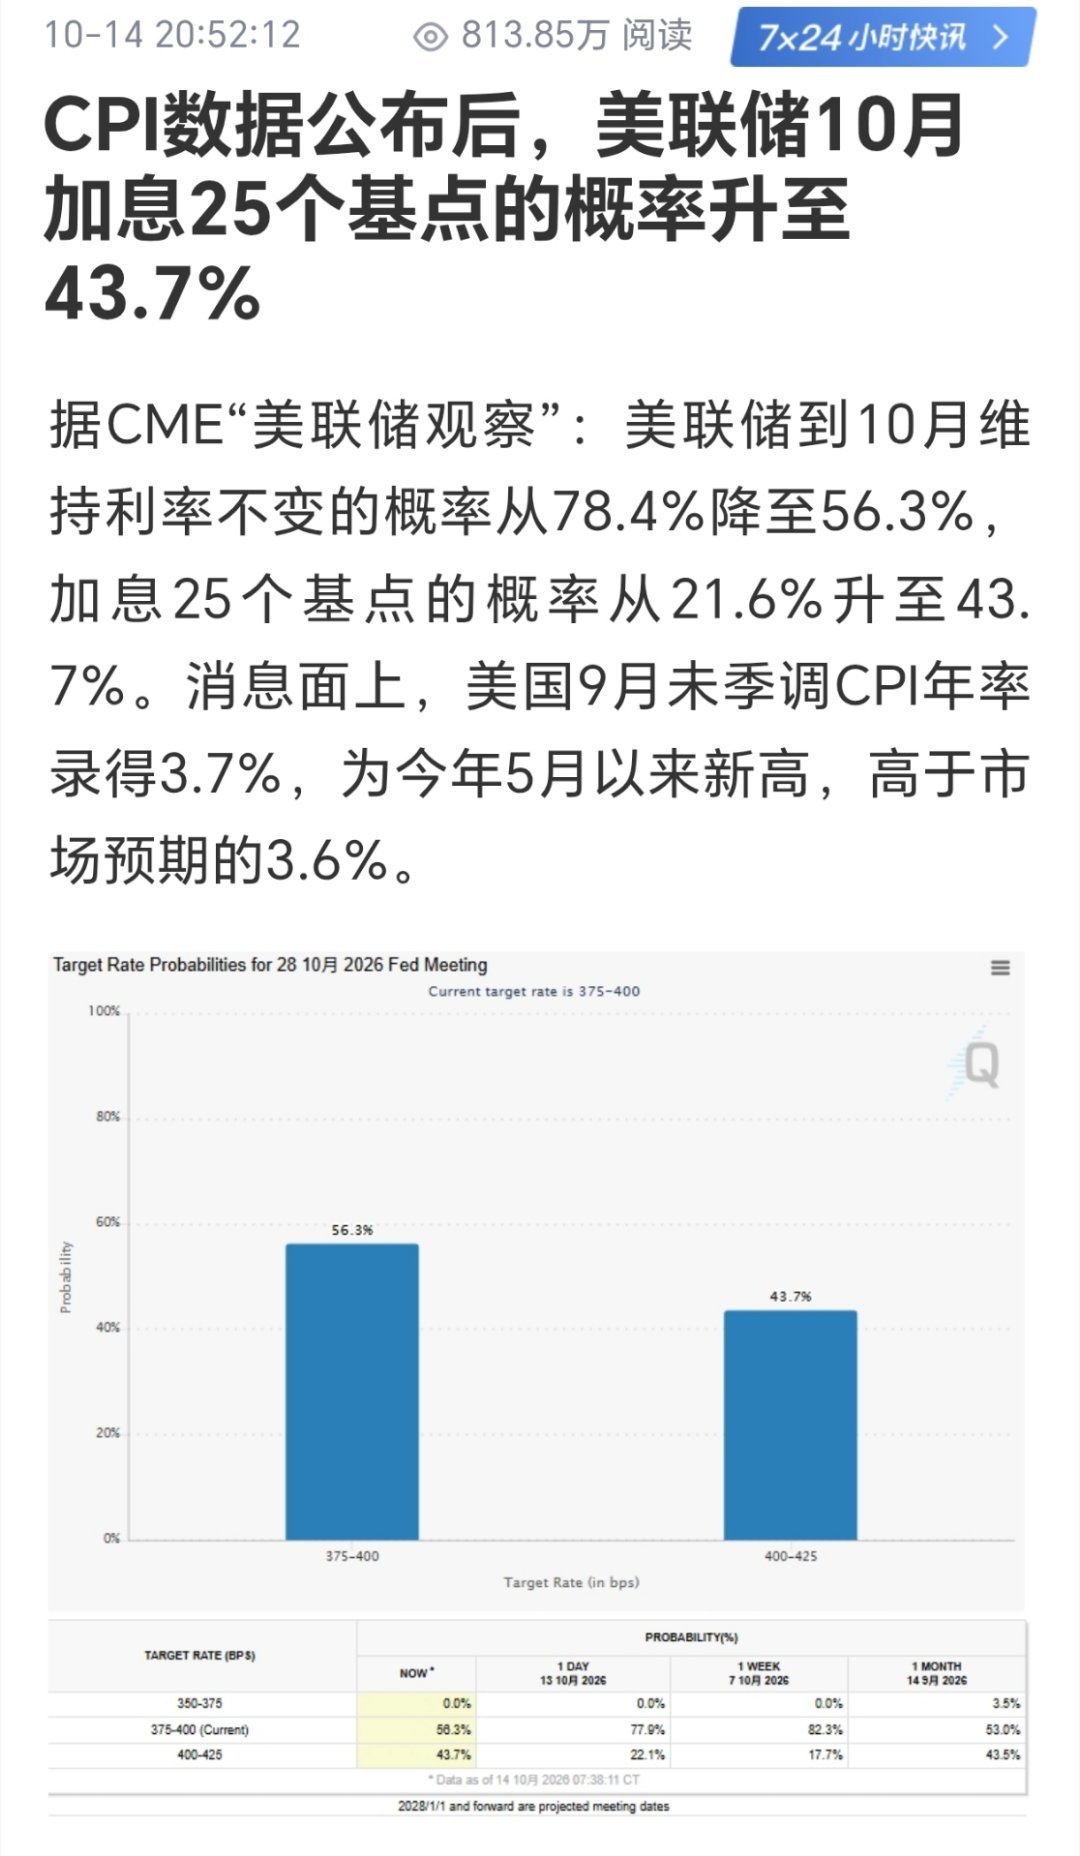
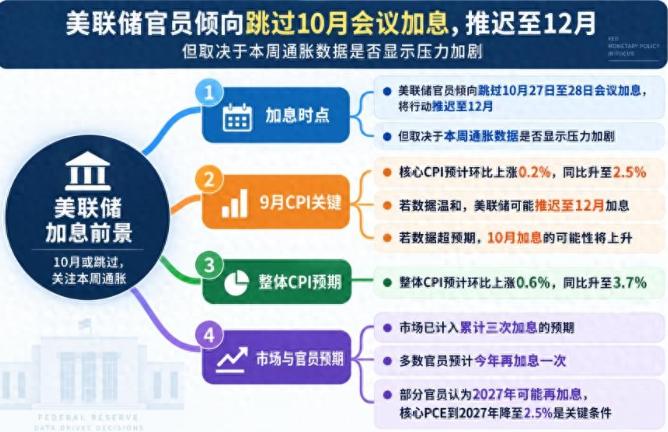
短期内全球资本市场终于可以松一口气了CME美联储观察工具,是市场交易员用押注算出来的概率:短期10月大概率不加息,但市场担心后面12月很可能还要加息。市场预期10月基本不加息,对全球股市、黄金、美债属于短期偏利好。资金不用马上担心立刻收紧流动性,风险资产压力会阶段性减轻。但注意还有20.5%加息概率,市场不敢完全放开大胆做多,情绪上仍有顾虑。市场定价12月加息概率很高,合计84.5%概率要加息(25或50bp)。代表交易市场判断:美国通胀韧性强,降息遥遥无期,甚至后续还要继续抬升利率。短期松一口气,但中长期流动性预期偏利空,成长股估值很难大幅抬升。海外流动性预期偏紧,会压制成长、AI、半导体这类高估值板块估值。
中期趋势已经走弱,美联储加息对大A都负面的影响,看来节后A股要继续探底了!
中期趋势已经走弱,美联储加息对大A都负面的影响,看来节后A股要继续探底了!
什么通胀数据,非农数据,包括美联储加息、降息,本质上是都是美国的金融手段。20
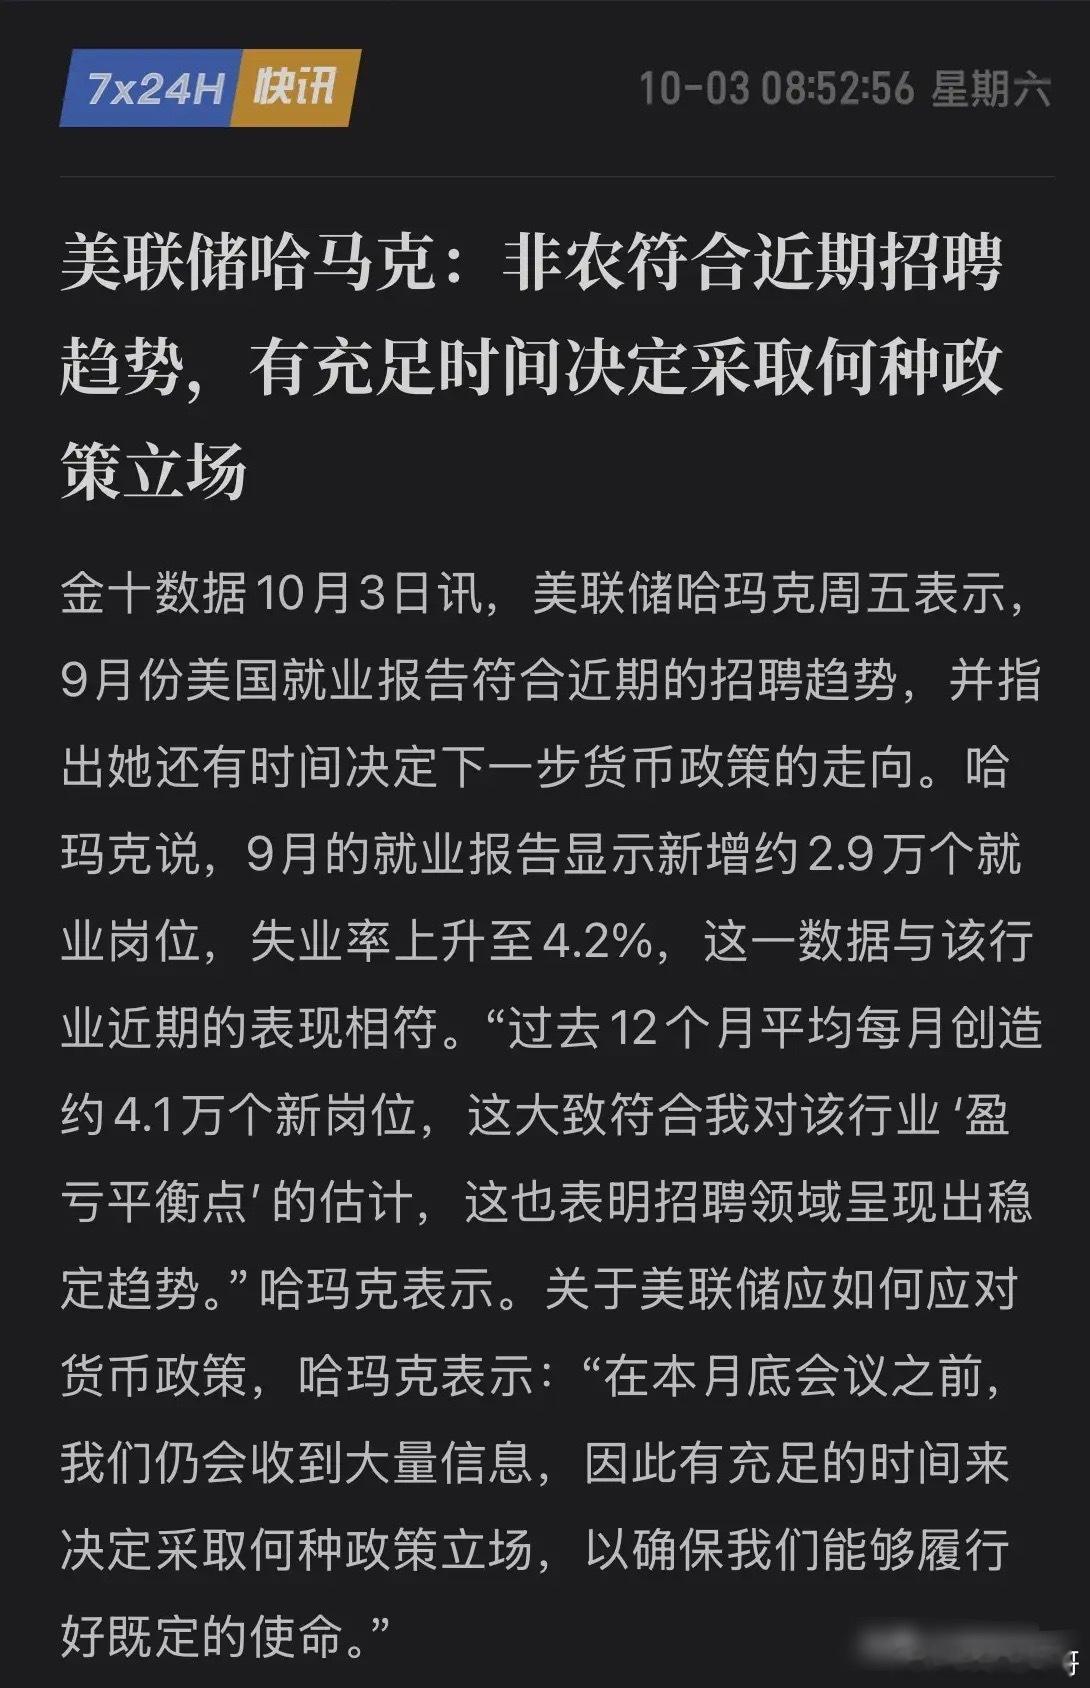
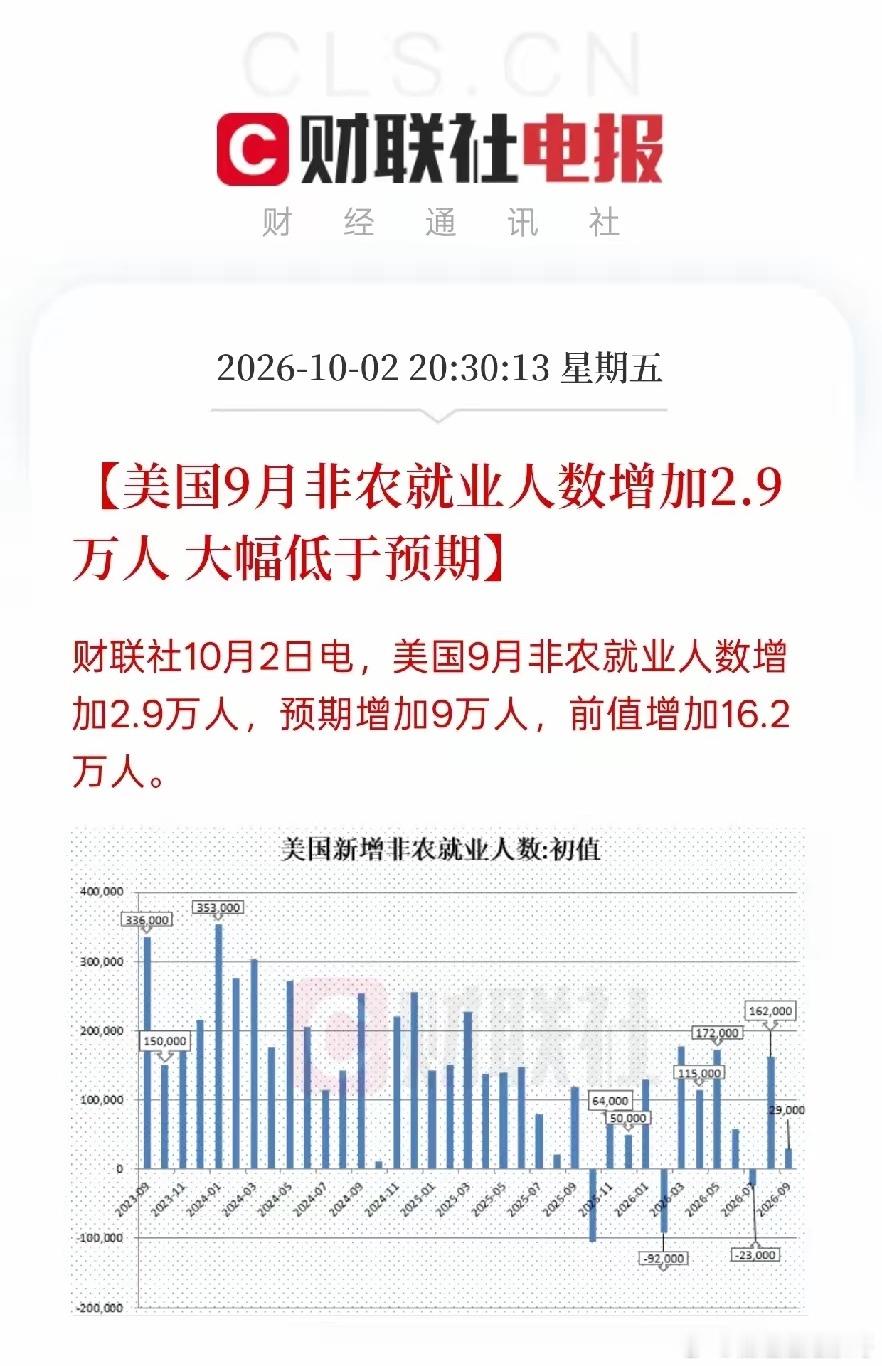
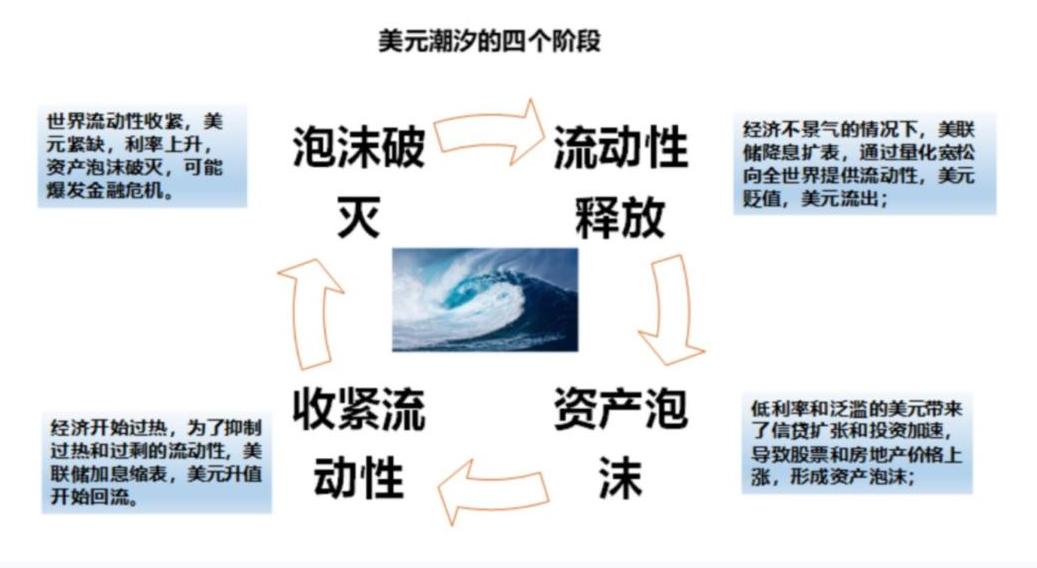
什么通胀数据,非农数据,包括美联储加息、降息,本质上是都是美国的金融手段。2026年10月,这种力量又摆到了台面上。10月2日公布的美国9月非农就业只增加2.9万人,失业率升到4.2%。一个月前,市场还在讨论美联储继续加息,现在就业一软,交易员马上开始重新计算10月底是不是暂停。数据没变成“武器”,但围绕数据形成的预期变化,已经开始重新标价。再往前看就更有意思。9月16日,美联储刚刚把联邦基金利率目标区间提高25个基点,升到3.75%至4%,而且12名委员一致赞成。美联储给出的理由并不复杂:通胀还高,国内需求也没有明显垮下来。当时的数据确实给了它理由。美国劳工统计局9月11日公布,8月CPI同比上涨3.4%,环比上涨0.4%,其中汽油价格一个月上涨3.9%,能源指数上涨2.1%。这个水平距离美联储希望看到的2%附近还有距离。美联储9月预测甚至把2026年PCE通胀中值放在3.7%。问题也正出在这里。美国现在不是单纯面对“通胀太高”或者“就业太弱”,而是两股力量开始相互顶牛。一边是能源、关税、财政赤字和消费韧性托着价格,另一边是新增就业明显降速。加息太猛,可能伤到就业和资产市场;不加,通胀和美元信用又可能继续承压。比美联储会议更值得中国观察的,其实是美国国债市场。市场已经在用真金白银告诉华盛顿:投资者要求更高回报,才愿意继续拿长期美国国债。这和短期政策利率完全不是一回事。美联储能直接设定联邦基金利率,却不能命令全世界按某个价格购买10年期、30年期美债。长期收益率往上冲,背后牵涉通胀预期、财政赤字、发债规模和投资者对美元资产长期价值的判断。美国财政越依赖举债,债券市场的话语权就越大。所以,把“长期美债收益率上涨”简单描述成某股神秘力量逼美联储加息,并不准确。更接近现实的情况是,美联储、财政部、债券市场三者已经互相牵制。美联储想降息,长期债券未必配合;财政部想降低融资成本,市场也可能要求更高风险补偿。特朗普为什么一直喜欢低利率,也不难理解。9月23日,路透社报道,他仍在公开要求美联储把利率降到1%左右,但不少分析认为如此快速降息可能重新刺激通胀,甚至推动长期债券收益率继续上升。也就是说,白宫想让钱便宜,市场不一定愿意相信这种便宜能够维持。美国今天真正麻烦的地方,是短期利率可以靠央行会议决定,长期资本价格却越来越受债务规模约束。这个变化对美元体系影响很大。过去市场遇到危机,习惯买美元、买美债;现在即便资金仍然涌向美国,投资者也可能要求5%以上收益率,这说明安全资产本身的价格正在发生变化。2026年能源价格重新站上高位,10月初布伦特原油已经超过每桶100美元,中东安全局势和柴油供应紧张共同推高全球能源成本。能源上涨会重新传导到运输、食品、工业成本,也让欧美央行更难放心降息。这里没必要编一个“美国故意制造战争收割全球”的故事。更值得警惕的是结构性结果:国际能源贸易大量以美元计价,地缘风险上升以后,油价上涨和美元避险需求可能同时出现。欧洲、日本以及大量能源进口国往往先承受输入性通胀,然后不得不面对更高利率和更弱货币。美元体系厉害就厉害在这里,它不需要每次都靠一个人下命令。美联储加息,全球美元融资成本上升;美债收益率上涨,其他国家债券为了留住资金,也得提高回报;美元走强,大量以美元计价的债务负担又跟着增加。几条链条同时作用,压力自然会往外围市场传。金融周期从来不是只伤别人,美国同样会付出代价。因此,所谓“先加息打爆别人,再降息买资产”,不能当成华盛顿写好的固定剧本,但它描述了一种可能反复出现的市场结果:美元紧缩时,弱经济体先缺钱;压力扩大后,美国一旦转向宽松,握有现金和融资能力的大型资本往往能更便宜地获取资产。
股市小盘股的春天要来了,分析师给出几大原因美国就业数据不太好,市场觉得美联储继
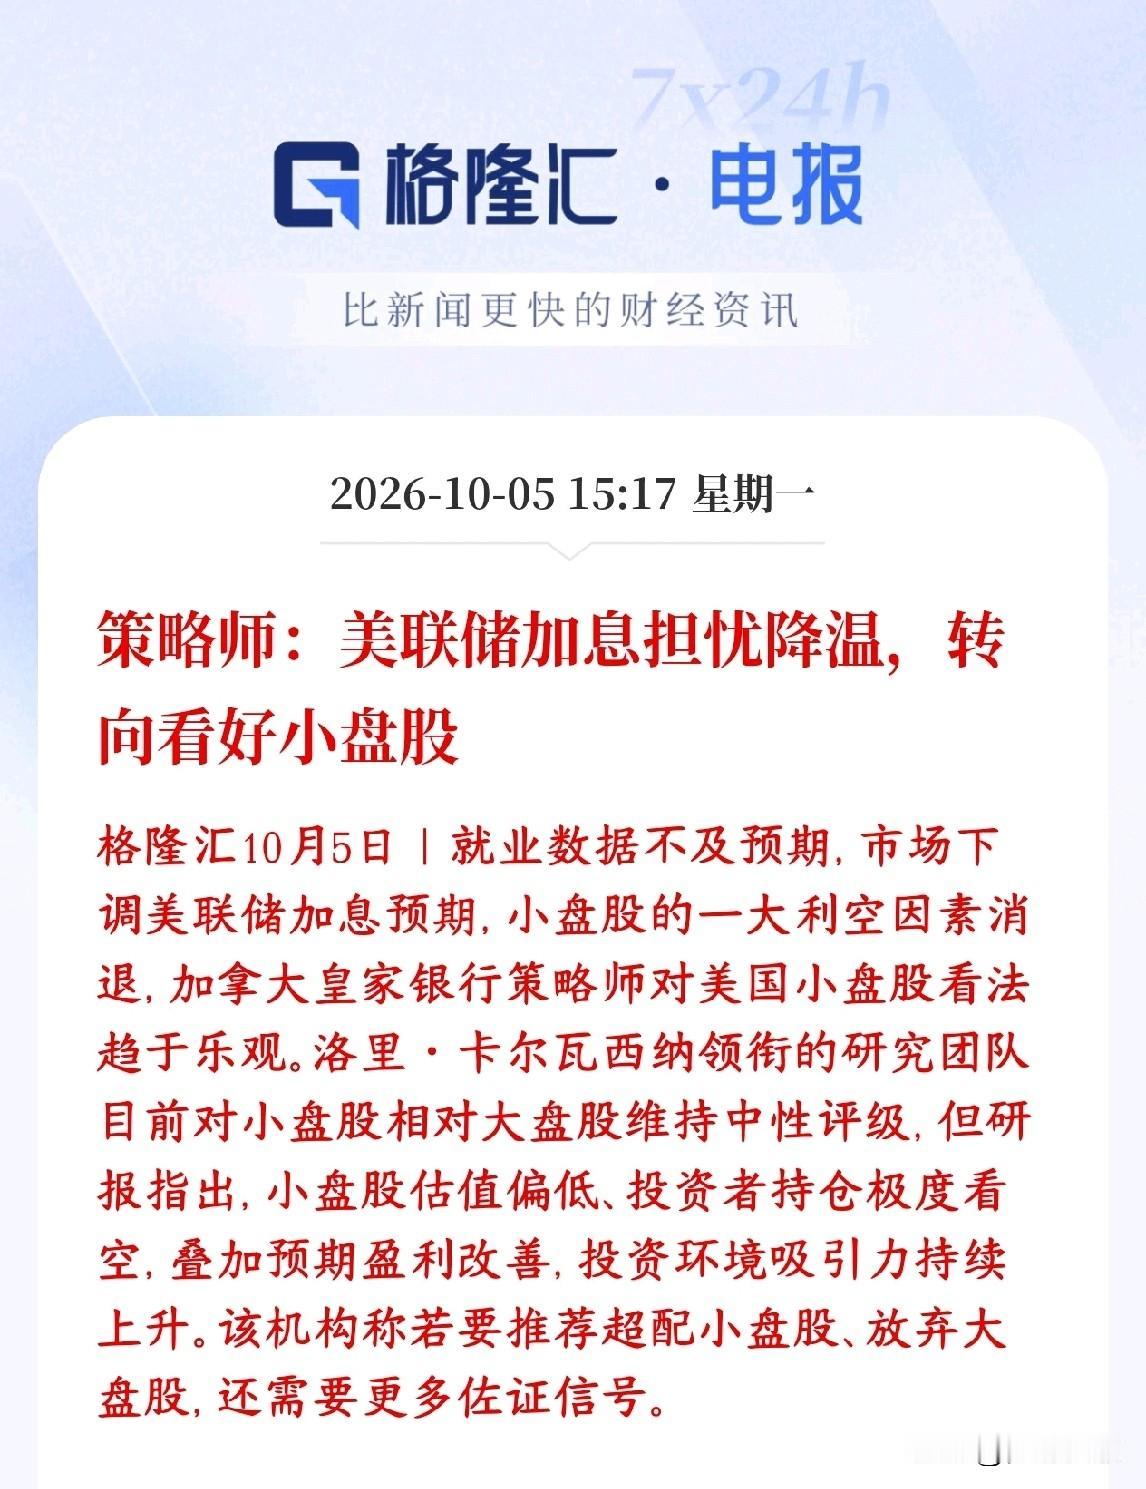
股市小盘股的春天要来了,分析师给出几大原因美国就业数据不太好,市场觉得美联储继续加息的可能性变小了。加息一直是小盘股的大麻烦,现在这个压力减轻,加拿大皇家银行的策略师开始看好美股小盘股。加息对小盘股打击更大:小盘公司借钱成本更高,利率一高利润容易受挤压;加息预期降温,对小盘是利好。现在小盘股本身估值不贵,而且之前大部分资金都不看好、低配小盘股;如果后续企业盈利能变好,小盘股的机会会增加。想要升级到“超配小盘”,还需要更多数据验证(比如通胀继续回落、企业盈利切实改善)。现在只是预期层面的机会,不是已经确定的行情只是机构观点,属于预判。如果美国通胀再度反弹,加息预期卷土重来,小盘股逻辑会再次被打回。
10月炒股必看|9件大事提前布局10月行情提前梳理,9件大事一件不落:国庆档票房→影视消费;美联储两
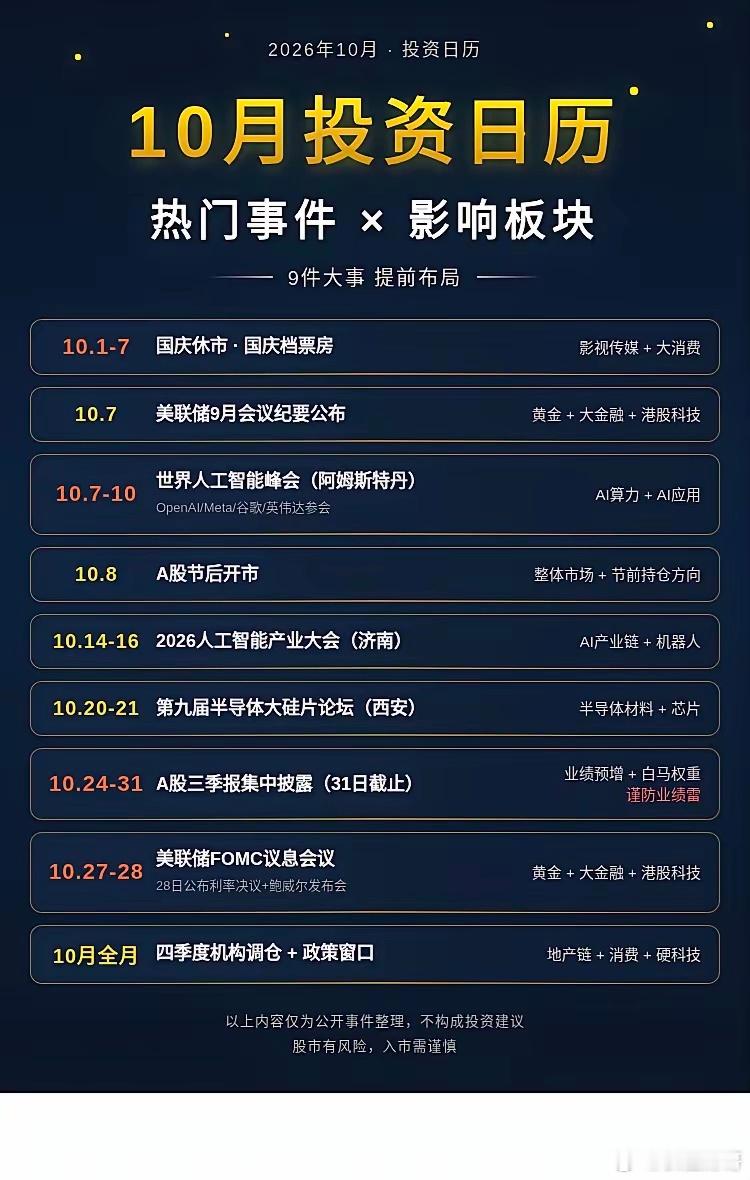
10月炒股必看|9件大事提前布局10月行情提前梳理,9件大事一件不落:国庆档票房→影视消费;美联储两次议息→黄金大金融;AI峰会+AI产业大会→算力产业链;三季报集中披露→业绩预增主线,注意避雷;半导体大硅片论坛→芯片材料;节后开市方向…建议截图收藏,对照着操作不踩坑。⚠️仅为公开事件10月炒股必看|9件大事提前布局10月行情提前梳理,9件大事一件不落:国庆档票房→影视消费;美联储两次议息→黄金大金融;AI峰会+AI产业大会→算力产业链;三季报集中披露→业绩预增主线,注意避雷;半导体大硅片论坛→芯片材料;节后开市方向…建议截图收藏,对照着操作不踩坑。⚠️仅为公开事件整理,不构成投资建议。
早上6点,两条消息撞在一起,让我把手里那杯刚泡的茶又放下了一条,是CME美联储观
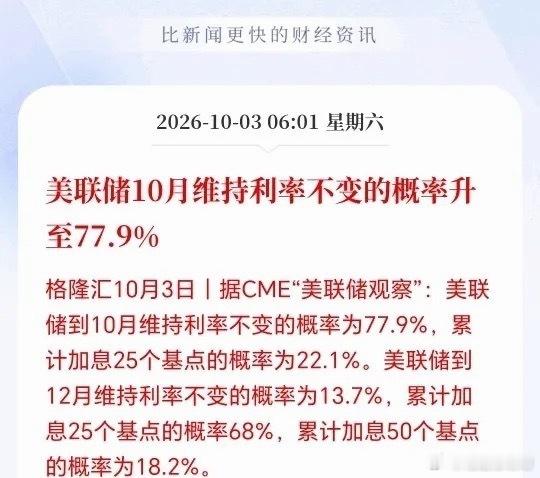
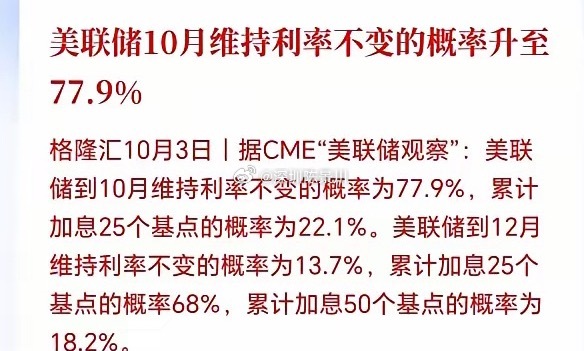
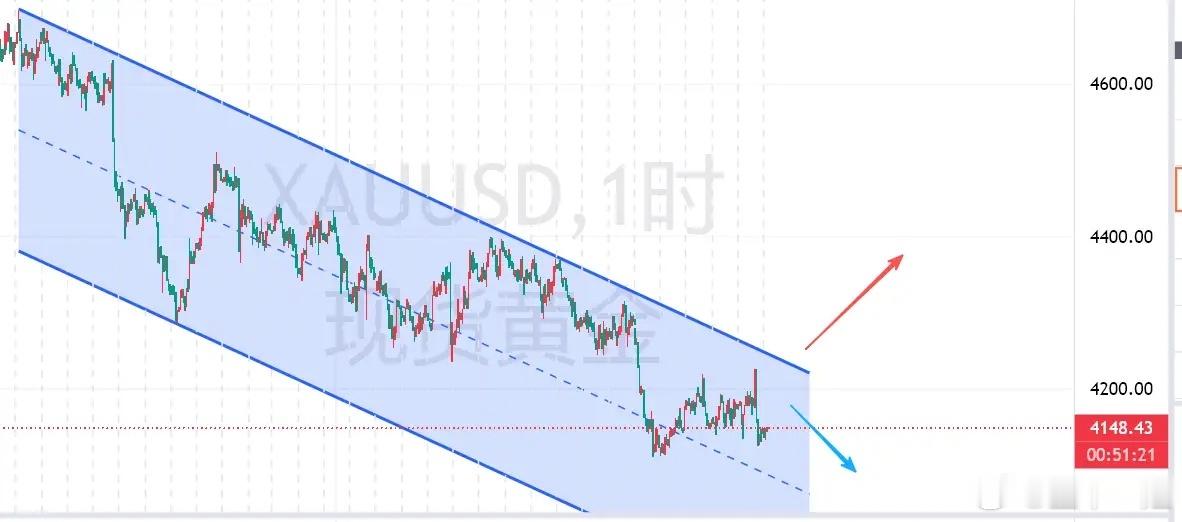
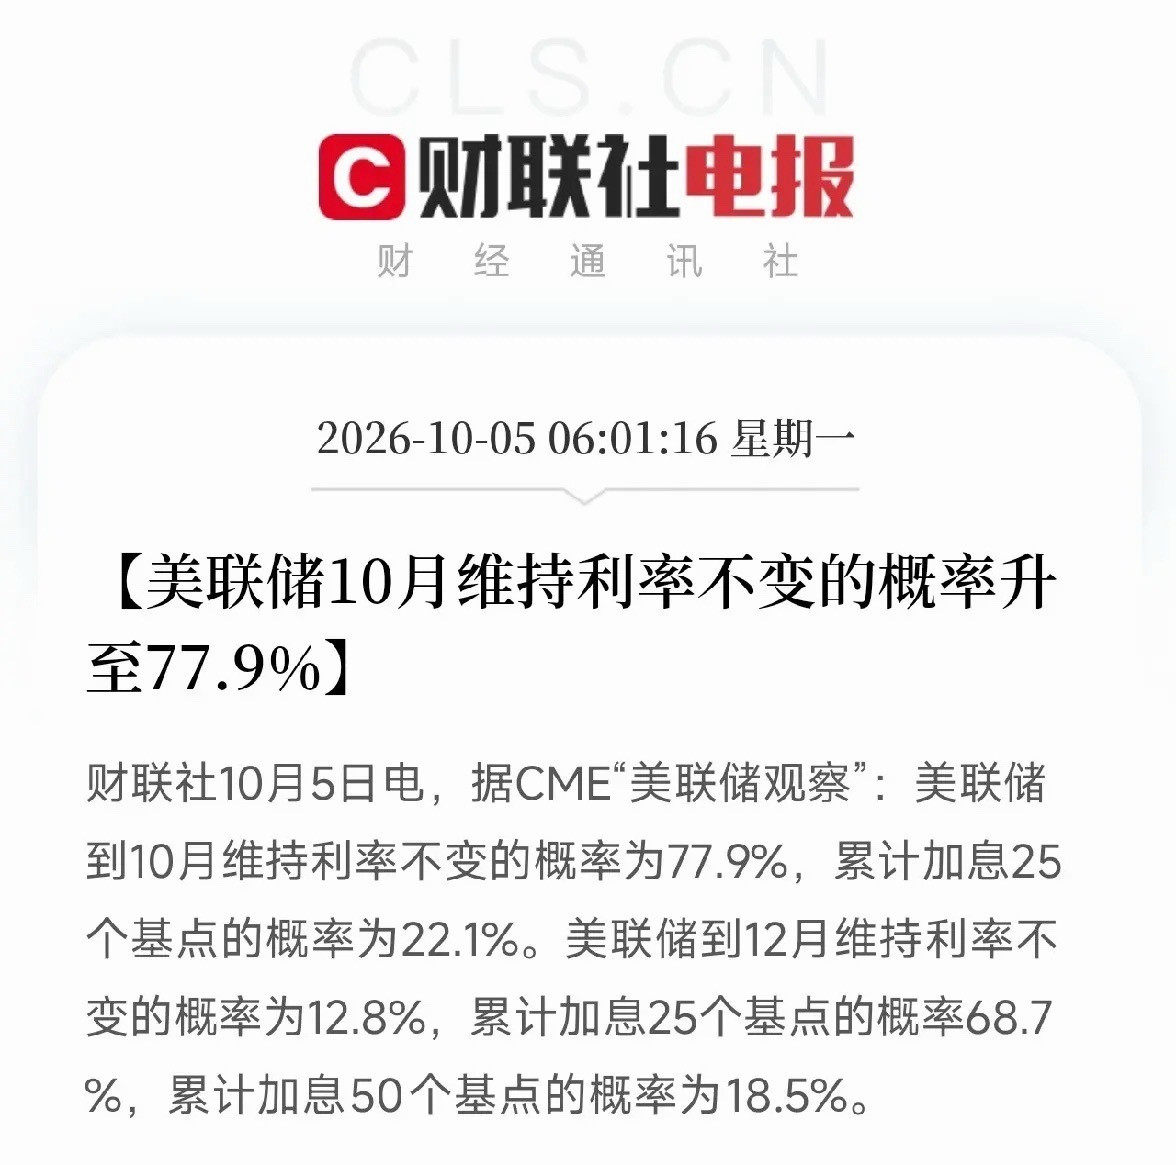
早上6点,两条消息撞在一起,让我把手里那杯刚泡的茶又放下了一条,是CME美联储观察:美联储10月维持利率不变的概率升至77.9%,累计加息25个基点的概率降至22.1%。而到12月,维持不变的概率仅12.8%,累计加息25个基点的概率68.7%,累计加息50个基点的概率18.5%。另一条,是白宫国家经济委员会主任哈塞特连放两炮:是时候让鲍威尔离开了,确凿无疑,抵押贷款利率必须降下来。同时表示,尊重美联储主席沃什的决策,承认其投票加息是与民众一起,虽然不同意加息,但尊重沃什出于正确理由行事。但真正让我放下茶的,是这两条撞在一起时的味道:市场在定价10月不加息,白宫在喊必须降利率,而12月加息概率依然高达68.7%。市场、白宫、美联储,三方在利率路径上,各说各话。非农坏了之后,市场立刻把10月加息概率从50%左右压到22.1%,维持不变的概率飙到77.9%。这是对就业数据的直接定价,经济失速,加息可以等。可12月累计加息25个基点的概率依然有68.7%,说明市场并没有完全放弃紧缩叙事。它在赌:10月按兵不动,12月再看数据,但加息的门没有关死。哈塞特的表态,才是真正的变量。白宫国家经济委员会主任,公开说是时候让鲍威尔离开了,同时喊抵押贷款利率必须降下来。这不是经济评论,这是战略施压。鲍威尔还在任上,哈塞特已经在讨论让他走人。而抵押贷款利率7%以上,是美国家庭月供的窒息点,也是白宫最在意的政治痛点。更值得琢磨的,是哈塞特对沃什的微妙态度。不同意加息,但尊重沃什出于正确理由行事,这句话说白了就是:沃什投了加息,我不同意,但我认他是自己人。白宫在给美联储内部划线,谁是可以合作的,谁是该离开的。美联储的独立性,正在被战略压力测试。这就是我们反复强调的那层逻辑。利率风暴的下半场,不只是加不加息的问题,是谁说了算的问题。非农坏了,市场松口气,但白宫和美联储的博弈才刚刚开始。抵押贷款利率必须降下来,这句话不是经济判断,是行政命令。去翻一翻,谁在利率博弈里敏感,谁在房地产压力下有机会捡便宜,谁在高利率下还能攥住自由现金流,谁又在做空长久期资产。那才是这轮全球利率重定价里,真正能穿越周期的硬通货。
美联储每次加息的消息一放出来,A股账户里的浮亏总能多跳出来几个点。前两年有次美
美联储每次加息的消息一放出来,A股账户里的浮亏总能多跳出来几个点。前两年有次美联储宣布加息75个基点,我手里持有的三大重仓股,当天直接集体跌超4%,账户里刚攒的两万块盈利,半天就没了一万二。身边不少做北向资金相关标的的老股民更惨,本来拿着消费白马躺平吃分红,加息周期里外资持续回流美债,白马股连续三周阴跌,不少人套了快30个点。其实也不是完全没机会,加息落地后的利空出尽窗口,反而能捡点被错杀的硬核科技筹码,就是大部分人熬不到那时候,早就在震荡里割肉离场了。不少人总抱怨美联储是A股“跌锅侠”,其实摸清节奏反而能变被动为主动。两个实用小提醒1.加息靴子落地前一周,别盲目抄底外资重仓的高位白马,这类标的外资出逃的惯性很强,很容易抄在半山腰。2.真到加息消息官宣的当天,要是手里硬核科技标的跟着大盘错杀5个点以上,反而可以小仓位试手,后续外资回流成长赛道的反弹力度往往超预期。这轮美联储加息尾声渐近,不少之前被错杀的国产替代标的已经悄悄走出上升趋势,可惜大多熬到黎明前割肉的散户,只能拍大腿看着股价往上冲。说到底A股股民怕的从来不是美联储加息,是自己没摸清节奏,拿不住底部的廉价筹码。