AI硬件:刹车声砸崩5.9%
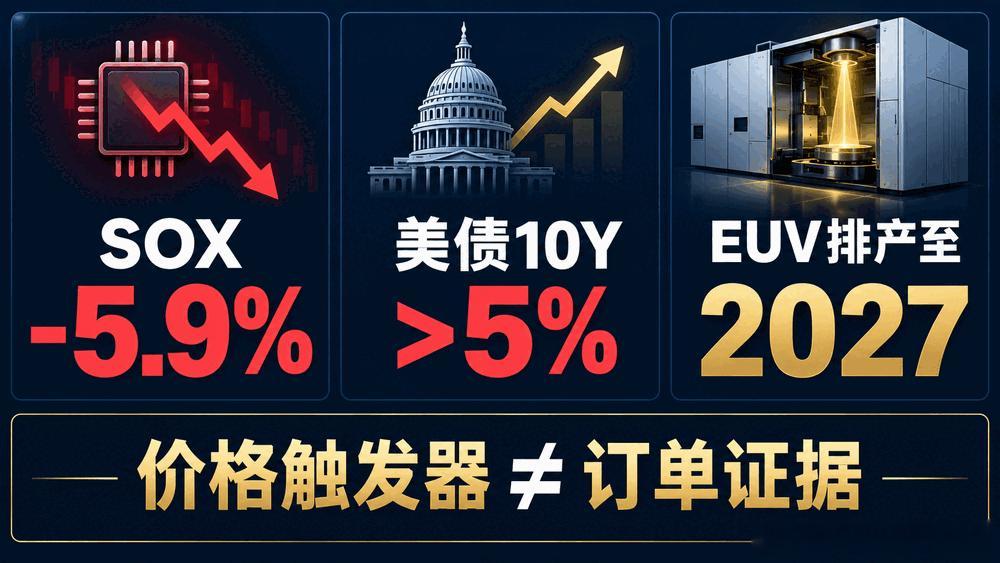
一声“AI应该减速”,费城半导体指数就跌了5.9%,Coherent跌12.7%,Lumentum跌9.9%,Astera Labs跌11.9%。对投资者最重要的判断是:这不是一句话突然推翻了产业,而是5%长债利率、拥挤持仓和安全焦虑同时找到了出口。
第一项证据来自价格结构。9月14日标普500只跌0.48%,上涨股票反而比下跌股票多;Microsoft、Alphabet、Meta上涨,ServiceNow、Adobe、Workday涨4.6%至7.4%。资金没有逃离所有科技,而是从资本开支最重的芯片、光互连和数据中心设备,切向被认为能从“模型放慢”中喘口气的软件。
第二项证据来自实物订单。就在硬件股雪崩同一天,ASML说单价约2亿美元的常规EUV光刻机几乎售罄至2027年;三星和SK海力士计划2028年导入单价约4亿美元的High-NA设备。设备排产是多年工程,尚未看到云厂商因安全表态同步取消机房、服务器或1.6T光互连采购。
但把这简单叫“错杀”也不够严谨。10年期美债收益率一度突破5%,本周加息25个基点的市场概率约90%,Brent原油仍在105美元上方。高利率会直接压缩远期估值;越是前期涨得快、机构持仓集中、盈利兑现靠后的公司,跌幅越容易被放大。
所以,今天最该防的不是“AI有没有未来”这种空争论,而是把股价、估值和订单混为一谈。股价已经恐慌,估值正在被利率重算;订单是否转弱,还要等资本开支、交期、合同和开工数据。
下一步盯四件事:美联储决议后长债是否回落;CSP是否下调2027年资本开支;1.6T光模块、HBM和服务器交期是否缩短;9月15日至17日AI Infra Summit是否出现新系统订单。若只有价格跌、订单不跌,这是拥挤交易出清;若合同、排产和开工一起转弱,才是产业逻辑需要修正。
一个具体问题:你认为这次5.9%的下跌,利率、拥挤交易和AI安全表态,哪个才是第一推动力?请给出你最看重的一条证据。
本文仅作产业与市场研究,不构成投资建议。欢迎评论交流,也欢迎私信索取完整报告。
AI硬件半导体光通信美联储资本市场