昨天统计局把8月70城和前8个月全国数据发出来,我一个在中介圈混了十年的朋友转完表格,只回了五个字:别问底在哪。
他这人说话一向不绕,但这次真不是敷衍。因为现在楼市不是“一个底”,是一堆底。一线一个样,强二线一个样,普通二线远郊又一个样,再往下到县城,完全是另一套逻辑。
先看清数据在说什么
8月一线新房环比涨0.1%,由7月持平转正;二手也涨0.1%。拆开看更拧巴:上海新房0.4%、深圳0.2%、广州0.1%,北京跌0.2%;二手上海0.3%、深圳0.1%、广州持平、北京跌0.1%。
二线没这么顺,新房环比跌0.1%、二手跌0.3%;三线新房跌0.2%、二手跌0.3%。 但同比都在收窄:一线二手同比还跌2.7%,二线二手跌4.9%、三线二手跌5.6。 翻译成人话,环比还在反复,同比跌得没那么狠了,但远没到“全返身”。
总量更说明问题。1—8月新房销售面积4.988亿平方米,同比降12.1%;销售额4.747万亿元,降13.0%。同期二手房网签5.4923亿平方米,同比增10.6%。 新房缩、二手扩,说明大家不赌期房、不赌远郊新盘,更认“马上能住、价格可比对”的存量房。开发商端也还在收:1—8月投资降19.9%、新开工降24.8%,待售面积连续6个月降。
一线不是不跌,是只在某些地方不跌
很多人看“一线环比转正”就兴奋,真去小区里问又是另一回事。
上海靠改善盘撑着,8月新房同比涨3.0%,144平方米以上产品更硬; 沪八条又把外环外二套首付压到15%、以旧换新最高补8万、公积金可提首付和契税, 所以置换链先动起来。深圳二手环比小涨,但8月网签新房环比还在降,真实带看比网签热。 北京二手8月环比小跌,但前8个月二手网签是近年同期高位,靠的是中小户型换手,不是全面普涨。
所以一线“还会跌多深”要拆两层:核心区、好学区、近地铁、低总价老破小或次新改善,进一步大杀价空间不大,很多已经进入买卖双方磨价阶段;但非核心、超大户型、老破大、通勤极差的新房,依然可能用优惠换成交。别把“上海涨”当成你所在小区也会涨。
强二线和普通二线,完全是两件事
杭州8月新房环比0.2%、同比2.2%,靠产业和亚运后城市预期撑着; 成都、西安、武汉都在扩公积金、给新城区补贴,武汉9月7个新城区按合同价1%补助、总额1亿。 这类强二线主城次新、产业片区、地铁学区段,价格先磨、再稳;远郊新城如果挂牌量大、产业没跟上,继续以价换量。
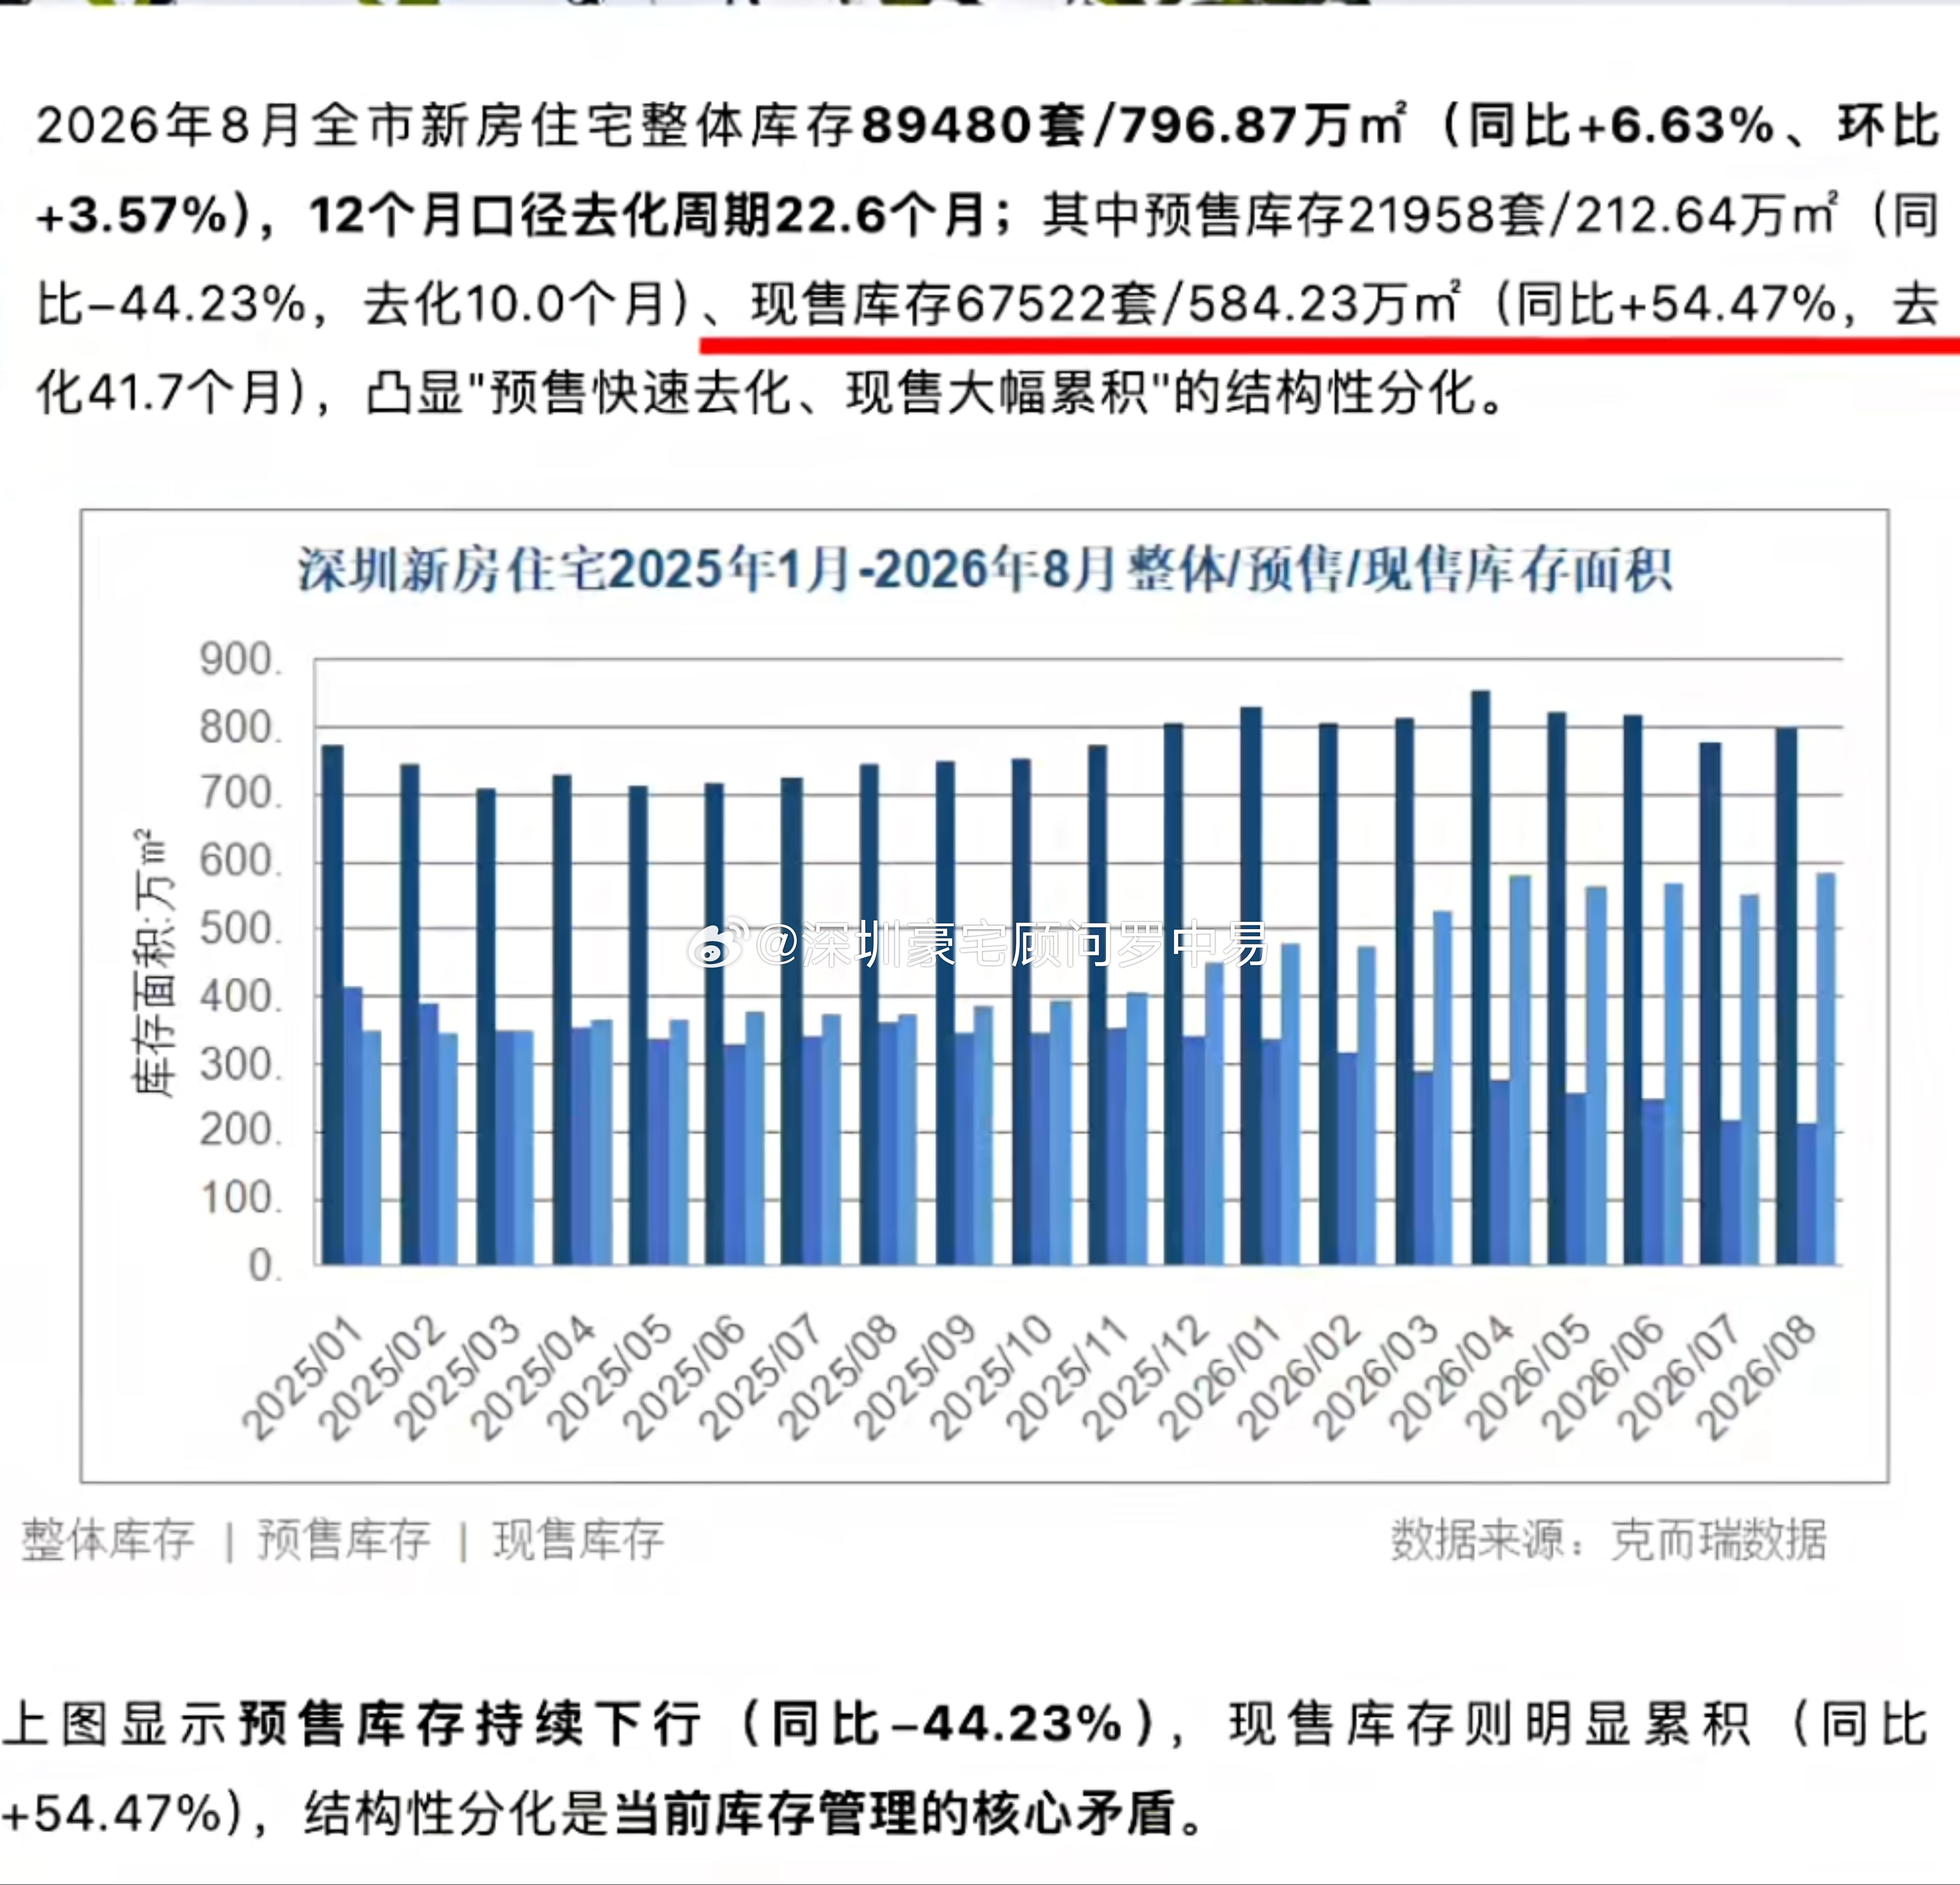
普通二线更看库存和人口。机构周度里二线新房、二手同环比常弱于一线的次数更多; 部分城市二手去化周期偏长,房东不降价带看都少。这类城市别问“还会跌多少”,先问同小区近90天成交几套、平均挂牌多少天、中介主动带看几次。没这几个数,谈底部都是玄学。
弱线、远郊、老破大,别用一线逻辑套
三线8月新房环比跌0.2%、二手跌0.3%,同比新房跌4.1%、二手跌5.6%。 居民杠杆一季度约59%,虽比前几年高位回落,但仍在三十年高位,提前还贷、少借债是主流; 城镇化增速放缓、部分城市人口流出,远郊没产业、没学区、没地铁,挂牌容易、成交难。
这类资产别幻想“政策一出就回本”。更现实的算法是:月租×12÷买入价,再扣空置、维修、税费,看能不能覆盖部分月供;覆盖不了又没自住需求,持有就是现金流压力。
机构怎么看全年底
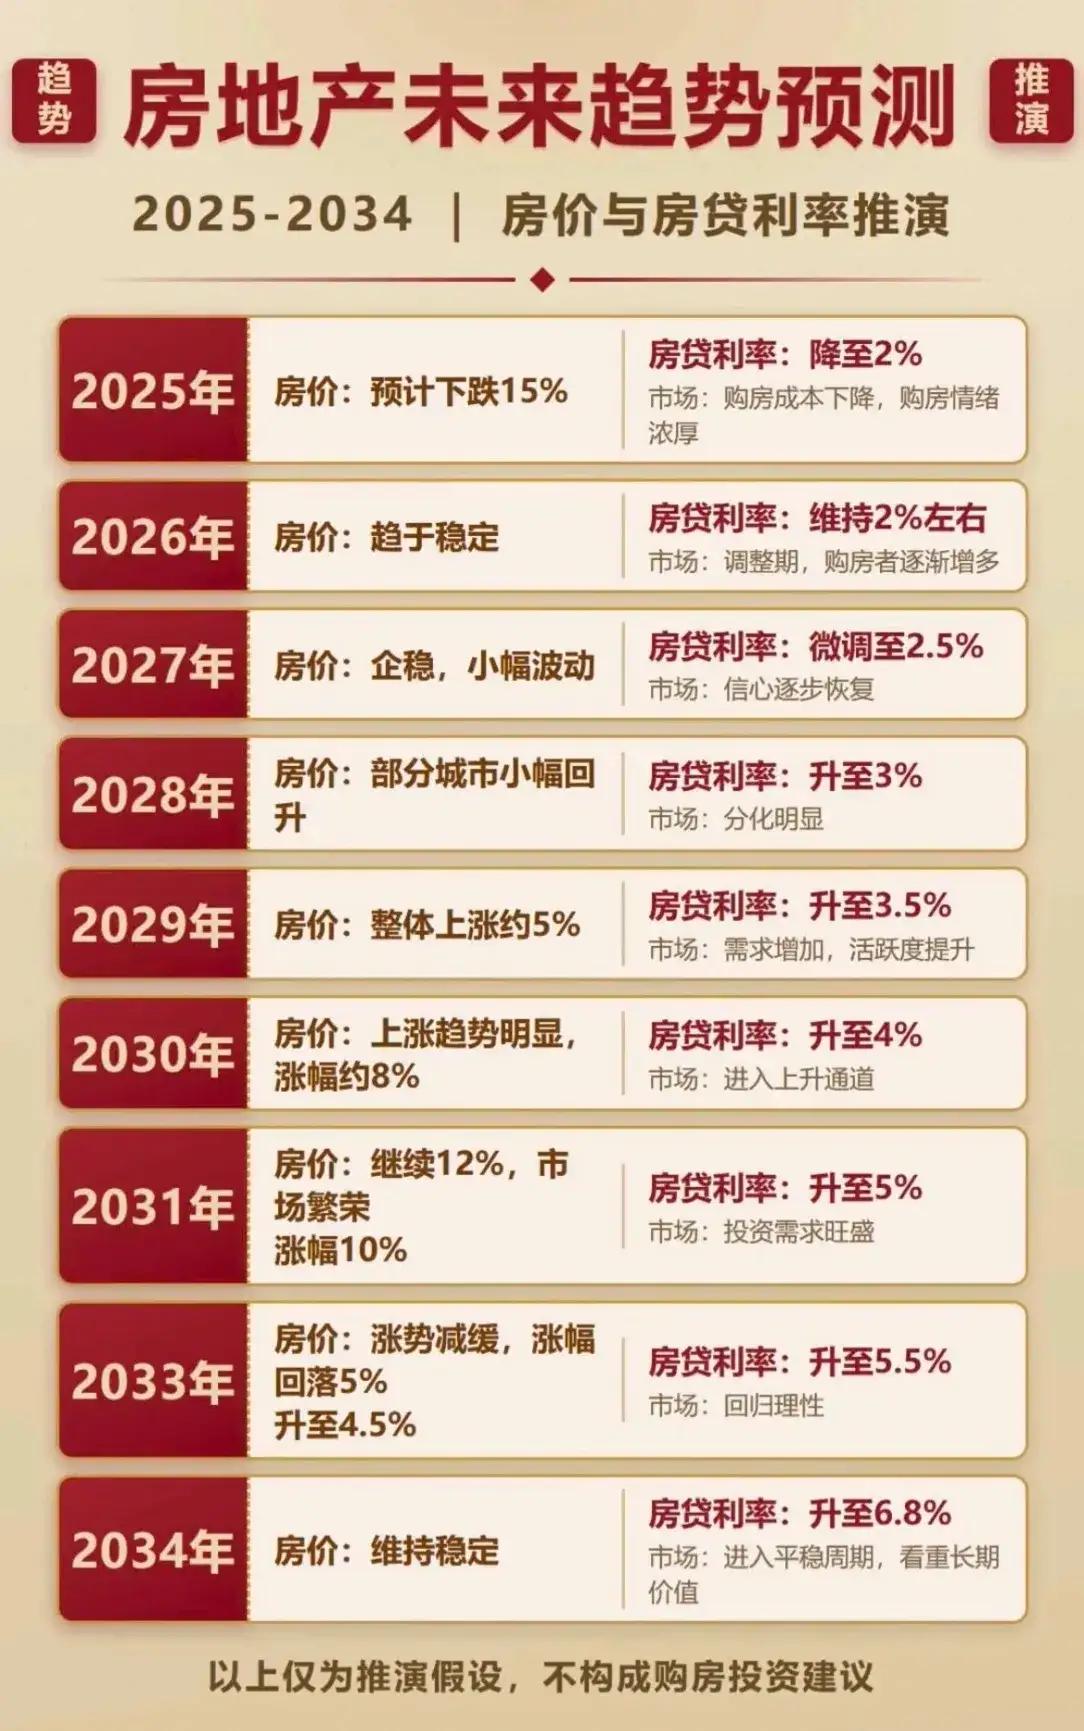
人民日报旗下智库年中判断比较克制:2026全国商品房销售面积约7.85亿平方米、同比跌约11%;年末新房价格跌幅约2%、二手约2.5%,较上半年收窄;一线新房同比约+1%、二手约+2%,核心城区库存偏紧起支撑。 克而瑞8月口径也是“一线企稳、二线分化、三线承压”,百城二手挂牌251万套、挂牌时长94.1天,抛压没完全出清但去化效率在改善。
换句话说,官方和机构都不支持“还要暴跌”的恐慌,也不支持“马上普涨”的幻想。更像是核心先止、强二线磨、弱线慢出清。
普通人别问跌多深,先问自己三件事
第一,月供占家庭可支配收入多少。现在不是比首付,是比失业、降薪、接单不稳定时还能不能还。杠杆意愿本来就弱,别跟趋势较劲。
第二,买来自己住还是收租。自住看通勤、学校、老人就医;收租别听“租售比会回归”,自己算小区真实月租和空置。一线整体租售比不高,二线部分城市更接近资金成本,但扣完费用未必正现金流。
第三,新房还是二手。现房、封顶、资金封闭、开发商现金流先查;二手看同小区近3个月成交价而不是挂牌价。现在新房投资还在降、新开工降更多, 未来新盘会更多集中在核心地块和改善产品,远郊新盘供给可能变少,但二手选择更多、议价更透明。
我那中介朋友最后补了一句:现在能成交的房子,不是最便宜的,是房东肯按近期成交价标、买家肯按自己月供算的。楼市走到这步,不拼谁更会炒,拼谁更诚实。